Mostrar mensagens com a etiqueta volume is vanity profit is sanity. Mostrar todas as mensagens

quarta-feira, outubro 21, 2026

Accionistas pagãos ou provinciano totó?

Quem escreve neste blogue é um anónimo engenheiro da província.

Em Setembro de 2006 escrevi aqui um postal intitulado "Volume is vanity, profit is sanity". Depois, em 2008 li "Manage for profit not for market share". 

No mundo de PME em que eu navegava na altura, PME que enfrentavam o choque chinês, este tema foi fundamental para moldar a minha visão do mundo económico e encontrar uma alternativa à concorrência perfeita da academia.

No passado dia 20, ontem, o FT publicou um artigo intitulado "Dark days Lindt brings back former chief as steep price rises hit demand for its chocolate":

"Lindt has replaced its chief executive and brought back his predecessor on an interim basis to help turn around the Swiss chocolate group as it struggles with falling demand for its pricey products.

...

Lindt's share price has fallen by more than a quarter this year as the company struggled to increase sales volumes after raising prices more than any other big chocolate maker. The company has increased prices 40 per cent since 2022 but achieved only 2 per cent volume growth over the same period, according to Barclays.

...

Weisskopf [Moi ici: O anterior CEO que vai reassumir o cargo provisoriamente] said his focus would be on restoring the European business to growth and building on continued strong performance in North America and Asia.

"We will invest significantly in our brands while improving our profitability," he said.

...

In Germany, Lindt's largest market, the company has started slashing prices after previous rises led to a slump in sales volumes."

Li o artigo e a primeira coisa que me veio à cabeça foi...  o Evangelho do Valor. Preços a subir, quota de mercado a baixar, vendas a subir muito pouco, rentabilidade... O que terá acontecido ao lucro da Lindt? Perguntei ao ChatGPT e obtive:

Ainda segundo o ChatGPT:
"Os dados mostram uma subida contínua do lucro operacional. O lucro líquido de 2023 beneficiou de um efeito fiscal extraordinário de 69,7 milhões; sem esse efeito, teria sido de 601,7 milhões, tornando mais evidente a progressão dos resultados subjacentes."

Como o Evangelho do Valor prega; uma empresa pode vender menos unidades e ganhar mais dinheiro se o aumento da margem por unidade compensar a redução da quantidade. E mais, o Evangelho do Valor explica também a assimetria: uma descida de preços pode exigir um aumento muito elevado do volume para preservar o lucro (o que será que vai acontecer à rentabilidade da Lindt na Alemanha? Quanto volume adicional terá a Lindt de vender para que cada redução de preço melhore efectivamente o lucro?).

Assim, este anónimo da província interroga-se: o que estará mesmo por trás da saída do CEO até agora? A observação do artigo, preços mais elevados e pouco crescimento dos volumes, não demonstra, por si só, que a estratégia tenha fracassado.

Talvez os accionistas saibam alguma coisa que este provinciano desconhece. Os lucros publicados contam o que aconteceu; as decisões de hoje também têm de considerar o que poderá acontecer amanhã. A Lindt pode estar a ganhar mais dinheiro enquanto perde a preferência de clientes que lhe farão falta no futuro. Mas também pode haver quem fique incomodado com o fraco crescimento dos volumes, mesmo quando o lucro aumenta. 

Também não transformaria o Evangelho do Valor numa autorização para subir os preços indefinidamente. O cliente tem uma palavra a dizer. Mas gostava de conhecer as contas que sustentam os cortes de preços na Alemanha: que volume de vendas esperam recuperar e com que margem? O volume adicional necessário para compensar um desconto pode ser calculado. Conseguir que os clientes comprem esse volume já é outra conversa.

Accionistas pagãos ou provinciano totó? Por enquanto, fica a interrogação. Gostava de voltar a estas contas daqui a um ou dois anos e perceber se a Lindt recuperou vendas que reforçaram os lucros ou se sacrificou lucros para recuperar vendas. Até lá, continuo desconfiado quando me apresentam pouco crescimento dos volumes como prova suficiente de que uma estratégia falhou. Há hábitos que um engenheiro da província tem dificuldade em perder.

sexta-feira, outubro 16, 2026

Mudar de vida (parte II)


Outro exemplo de mudar de vida.

O NYT no passado dia 12 publicou o artigo "Rolls-Royce Will Build It Your Way, for a Price": 
"This April, Rolls-Royce unveiled a new model meant to look down at even the highest of high-end cars. Its battery-powered roadster, known as Project Nightingale, is imposing and intentionally impractical. Though it is as long as a Cadillac Escalade, it has only two seats. Like an elite speedboat, it's all prow and tail.
Limited to 100 units globally, this handmade vehicle starts around $3.5 million. And that's before expensive customization options, which are myriad and de rigueur, and could add 50 percent to the price. This makes it not just the venerable British carmaker's top offering, but also an exclamation point on its business strategy: expanding profit by catering to its elite customers' desire for something uniquely personalized and conspicuously consumable."
Segundo a marca, todas as unidades já estavam reservadas antes do anúncio público.
"More, and more complex, customization processes also invite clients "behind the curtain," as Mr. Brownridge said, to meet with designers, engineers and executives, providing the access and direct involvement they crave.
"People consuming luxury don't just want things. They want stories, they want experiences. [Moi ici: Os clientes trabalham com os especialistas para incorporar referências pessoais no automóvel. O valor percebido inclui o processo de criação, a relação com a marca e a história que o objecto permite contar. O produto físico é o suporte dessa experiência] They want to, with the most ambitious clients, create a legacy of something which they'll hand down to future generations," he said."

Esta estratégia exige investimento em instalações e competências. Contudo, a expansão da fábrica destina-se sobretudo a permitir trabalhos mais complexos, sem aumentar significativamente a capacidade anual de produção. [Moi ici: Fugir da lógica cancerosa] A lógica económica é impressionante:

"Customization is "hugely profitable," according to Mr. Dean, yielding margins of "well over 50 percent." Bloomberg Intelligence estimates that while Rolls-Royce made up just 0.2 percent of the BMW Group's 2.5 million car sales in 2025, it produced 13 percent of its operating profit."

Uma frase que resume a estratégia:

"The automaker finds profits in small batches of highly customized vehicles, not in high sales volume."

A Rolls-Royce procura clientes dispostos a pagar mais por uma proposta que dificilmente encontram noutro fornecedor. A personalização deixa de ser um pequeno conjunto de extras e passa a ser uma fonte central de diferenciação e de rentabilidade. 

Recordo o tema da mudança de quadrante. Uma competência que os clientes habituais pouco valorizam pode ser precisamente aquilo que outros procuram e estão dispostos a pagar. A mesma empresa, com parte do mesmo saber fazer, pode encontrar outro futuro se aprender a reconhecer esses clientes e a trabalhar com eles. Claro que isso obriga a escolher, a desenvolver competências e a aceitar que haverá encomendas mais interessantes do que outras.

Pensem agora nas PME que já trabalham à medida. Quantas horas de diagnóstico, desenho, alterações e acompanhamento oferecem como se fossem uma maçada inevitável para conseguir vender o produto? A Rolls-Royce envolve o cliente nesse trabalho e dá-lhe valor. O artigo refere até que o cliente pode pagar o desenvolvimento de um material ou de uma técnica que a empresa poderá voltar a utilizar, terminado o período de exclusividade acordado.

Há aqui matéria para pensar naquilo que se cobra pela concepção, nas alterações que se incluem num orçamento e no valor de uma exclusividade. Sobretudo, há matéria para perceber se estamos a oferecer, sem dar por isso, uma parte importante daquilo que o cliente mais valoriza. Depois, olhamos para os custos da fábrica e procuramos mais uns cêntimos para cortar.

Já imagino alguém a encolher os ombros: "Pois, mas isso é a Rolls-Royce..." A uma PME interessa perceber quem valoriza especialmente aquilo que ela sabe fazer e que competências precisa de desenvolver para merecer essa preferência. Pode haver mais futuro nesse trabalho do que em passar os dias a disputar encomendas de clientes para quem todos os fornecedores são iguais.

terça-feira, outubro 13, 2026

Mudar de vida (parte I)


Em Julho de 2007 escrevi "Correr, correr, correr, só para não sair do sítio..." a propósito de um artigo da Fortune sobre a Porsche, e terminei com uma expressão que continuo a considerar uma boa provocação para quem gere empresas: "Volume is Vanity, Profit is Sanity".

Quase vinte anos depois, três artigos sobre a nova orientação estratégica da Porsche fizeram-me regressar àquele texto:

  • "Porsche focuses on high-end future" no The Times de 8 de Outubro;
  • "Porsche's New Look: Pricier Cars And a 25% Cut in Its Work Force" no NYT de 8 de Outubro;
  • "Porsche to Raise Some Prices 20%" no WSJ de 8 de Outubro.

A Porsche pretende reforçar a exclusividade dos seus automóveis, aumentar o valor dos modelos de topo e ajustar a sua estrutura a um mercado menos favorável. Em suma: subir na escala de valor!

"Porsche is betting that a greater focus on high-end models will help restore the luxury carmaker's profit margins, despite subdued demand.

...

"We want to reinforce Porsche as the world's most desirable sports car manufacturer," Leiters said, placing the brand alongside Ferrari and Louis Vuitton in terms of value."

"Porsche is now trying to reinvent itself as a smaller company with a sharper focus on higher-priced sports cars." 

Desde 2007, a Porsche cresceu muito. Passou de cerca de 49 mil veículos vendidos no exercício de 1999/2000 para mais de 320 mil entregues em 2023. A dimensão comercial multiplicou-se aproximadamente por seis e meio.

Entretanto, a China tornou-se um mercado mais difícil, as tarifas americanas agravaram os custos e a revisão das ambições relativas aos veículos eléctricos trouxe encargos elevados. A Porsche procura agora construir uma empresa menos dependente de volumes que já não considera prudente perseguir a qualquer preço.

Há duas escolhas que se reforçam mutuamente. A primeira é aumentar o valor por automóvel, através de produtos mais desejáveis, maior exclusividade e personalização. A segunda é baixar o ponto de equilíbrio para menos de 200 mil veículos, tornando a estrutura compatível com volumes inferiores.

Esta segunda escolha merece atenção. Quando uma empresa precisa de vender muito para alimentar a estrutura que criou, a liberdade estratégica encolhe. Torna-se mais difícil recusar uma encomenda pouco rentável, abandonar um mercado problemático ou resistir à pressão para baixar preços. Novidade neste blogue? Come on!!!

Uma estrutura menos dependente do volume pode devolver essa liberdade. Permite escolher melhor os clientes, os produtos e os negócios que merecem os recursos da organização. Permite aceitar que uma venda perdida pode ser preferível a uma venda que enfraquece o futuro da empresa. Isto não é válido só para a Porsche, é ainda mais válido para uma PME portuguesa. Repito, é ainda mais válido.

A Porsche pretende ainda reduzir a complexidade e aproveitar componentes e plataformas partilhados dentro do grupo Volkswagen. A minha leitura é que procura concentrar os recursos naquilo que o cliente reconhece e valoriza como especificamente Porsche, poupando onde essa diferença acrescenta menos valor. Outra lição deste blogue, da primeira década deste século: processos de contexto vs processos críticos.

É uma aposta exigente. Um preço mais elevado precisa de encontrar clientes que reconheçam razões para o pagar. E a redução da dimensão terá de preservar o conhecimento, a inovação e a capacidade de desenvolver os automóveis que sustentarão a marca amanhã.

Regresso, por isso, à Rainha Vermelha. Há empresas que precisam de correr cada vez mais depressa porque cada venda deixa menos recursos e a estrutura exige cada vez mais vendas, chamei-lhe, em tempos, de anorexia empresarial. A Porsche procura diminuir essa dependência, reforçando simultaneamente as razões pelas quais alguém escolhe os seus automóveis.

Para muitas empresas portuguesas, a pergunta também faz sentido. Que clientes queremos servir, que diferença conseguimos aprofundar e que estrutura nos permite fazê-lo com rentabilidade? Talvez o próximo salto de uma empresa comece pela coragem de escolher os negócios de que pode prescindir.

Não esquecer a pirâmide de Priestley:


segunda-feira, outubro 05, 2026

Iliteracias e gaiolas

Fala-se muito de iliteracia financeira; fala-se muito menos de iliteracia estratégica. Quantos empresários são capazes de responder à pergunta à queima-roupa: "Qual é a estratégia da sua empresa?" E ainda menos conseguem ter resposta imediata à pergunta: "Quem são os clientes-alvo da sua empresa?"

Todas as empresas têm estratégia, mesmo quando não o sabem. Pode ser uma estratégia absurda, pode ser uma estratégia estúpida, mas a estupidez não é uma ilegalidade. Muitas vezes as estratégias absurdas colocam as empresas perante a desagradável situação de sofrerem de "pedofilia empresarial".

O jornal The Sunday Telegraph de ontem trouxe esta notícia sobre o paraíso socialista chamado Inglaterra, "Regulator to warn supermarket giants over supplier mistreatment":

"Supermarket chiefs are to be warned they risk enforcement action if they treat farmers and factories unfairly, as inflation inflames tension between shops and suppliers.

Mark White, the government-appointed Groceries Code Adjudicator (GCA), will this week meet executives from 14 of the country's biggest food retailers to warn them against mistreating the firms that feed Britain.

...

The meetings come at a time when suppliers are facing what has been called a "brick wall" of resistance from supermarkets when it comes to requests to pass on legitimate increases in the cost of production.

While this is limiting price rises for consumers, it threatens the finances of the businesses producing the food and drink on shelves all over the country. The head of one family-owned confectionery-maker said: "I don't know why I bother any more. I'm not even making the minimum wage."

...

A survey from retail consultancy The Retail Mind last week found that only one in five supermarket suppliers had been able to pass on raised costs, such as higher fuel and energy bills as well as hikes in the minimum wage, by charging higher prices.

...

"Across the supply chain, everyone is doing all they can to keep prices low for consumers in a very competitive grocery market. But food producers' backs are against the wall."

 Aquele: 

"I don’t know why I bother any more. I’m not even making the minimum wage. 

É um desabafo que ilustra bem o que é a pedofilia empresarial. Se este fabricante familiar de doces trabalha em pequenas séries e não dispõe das economias de escala necessárias para competir pelo preço, o problema começa antes da última negociação: começa na escolha dos clientes-alvo. Uma cadeia de supermercados cuja proposta de valor assenta sobretudo no preço baixo dificilmente será o cliente adequado para remunerar o cuidado, a originalidade, a flexibilidade ou a qualidade dos ingredientes que poderiam sustentar o sucesso desse fabricante.

Mas o volume exerce uma atracção irresistível. Chegam encomendas grandes, a produção fica ocupada e parece deixar de ser necessário procurar clientes, desenvolver canais comerciais ou construir uma marca. A empresa vai abandonando a actividade comercial própria e adaptando-se às exigências do comprador grande. Quando percebe que trabalha cada vez mais para ganhar cada vez menos, já está prisioneira: precisa daquele volume para alimentar a estrutura que criou e perdeu as alternativas que lhe permitiriam recusar condições ruinosas. Volume é vaidade, lucro é sanidade continua a ser uma lição difícil de aprender.

Escolher os clientes-alvo exige perceber quem valoriza aquilo que a empresa faz especialmente bem e está disposto a pagar por isso. Para um fabricante de pequenas séries, poderá fazer mais sentido servir lojas especializadas, clientes de presentes empresariais ou consumidores que procuram sabores e produtos distintos. Esses clientes também exigem trabalho comercial, conhecimento e uma proposta de valor convincente. A pergunta decisiva é: queremos muitos clientes que apreciem os nossos doces ou um grande cliente que aprecie sobretudo a nossa disponibilidade para baixar o preço?

Se calhar, antes de depositarmos tantas esperanças na correcção do comportamento dos supermercados, faria sentido investir na literacia estratégica dos empresários. Uma intervenção do regulador pode limitar abusos, mas não transforma um cliente desalinhado com a proposta de valor da empresa num bom cliente. Também não devolve automaticamente à empresa as alternativas comerciais que abandonou enquanto se deixava seduzir pelo volume.

Mais literacia estratégica significa aprender a perguntar quem queremos servir, o que esses clientes valorizam e que condições precisamos de assegurar para ganhar dinheiro a servi-los. Significa também saber a quem dizer "não" e construir alternativas antes de precisar delas. Porque uma empresa que não escolhe os seus clientes arrisca-se a deixar que sejam os clientes a escolher a sua estratégia, e a decidir quanto lhe resta no fim do mês.

quinta-feira, setembro 03, 2026

Pensamento estratégico e vindimas

O DN do passado dia 28 publicou o artigo "Continuar a produzir sem foco no destino, não é sustentável para o produtor. Acredito que muitas empresas vão encerrar."

"Continuar a produzir uvas, como commodity, sem foco no destino, não é sustentável para o produtor. Torna-se difícil sobreviver neste sector se não houver criação de um produto de valor acrescentado.

...

Acredito que muitas empresas vão encerrar, muitos produtores de uvas vão procurar outras culturas alternativas que sejam menos dependentes de mão de obra, mais rentáveis e com escoamento assegurado."

A frase mais importante do artigo é precisamente "produzir [...] sem foco no destino". Primeiro, escolhem-se os consumidores, as ocasiões de consumo, os mercados, os canais e a proposta de valor. Só depois se decide que uvas produzir, quando vindimar, que vinho fazer e como o apresentar. O modelo tradicional, produzir primeiro e procurar comprador depois, transforma inevitavelmente o vinho numa commodity.  Um tema clássico neste blogue.

"É essencial que as empresas tenham uma gestão profissional, onde se saiba exactamente as margens de cada produto, e se tomem rapidamente decisões estratégicas. É urgente que as empresas se reajustem e procurem outras actividades complementares como o enoturismo, entre outras.

...

Mas não podemos cair no erro de fazer todo o tipo de vinhos, para todos os consumidores; é ambicioso, mas impossível de conseguir para a grande parte das empresas de vinhos em Portugal, de pequena e média dimensão.

...

Ficarão as empresas que tiverem a capacidade de se reajustar através de uma gestão eficiente e que estejam determinadas em produzir vinhos reconhecidos pela sua diferenciação."

A tentativa de produzir "todo o tipo de vinhos, para todos os consumidores" dispersa recursos e cria portefólios complexos, pouco rentáveis e sem identidade. Sobretudo nas pequenas e médias empresas, subir na escala de valor exige escolhas: seleccionar segmentos, eliminar produtos que não geram margem e desenvolver uma identidade reconhecível. Num mercado em contracção, a falta de foco custa mais depressa do que a falta de volume. 

Escolher clientes-alvo, conhecer as margens de cada produto e concentrar os recursos numa oferta diferenciada que esses clientes valorizem e estejam dispostos a pagar são condições fundamentais para subir na escala de valor e ganhar resiliência.

Escolher clientes-alvo evita a dispersão e permite compreender profundamente aquilo que determinados consumidores valorizam. Conhecer as margens mostra onde a empresa cria valor e onde apenas consome recursos. Concentrar-se numa oferta diferenciada reduz a comparação baseada exclusivamente no preço, aumenta o poder negocial e cria a margem necessária para investir, adaptar-se e suportar períodos adversos.

A resiliência não nasce de vender um pouco de tudo a toda a gente. Nasce de margens que proporcionam folga, de clientes que têm razões para continuar a escolher a empresa e de competências que os concorrentes não conseguem reproduzir facilmente. Não se sobe na escala de valor aumentando indiscriminadamente o volume; sobe-se fazendo escolhas e tornando-se mais difícil de substituir.

terça-feira, setembro 01, 2026

Por vezes, recusar uma venda é uma boa decisão de gestão.


No passado Domingo, o The Times publicou o artigo "The bike shops that peddle coffee to keep cogs turning".

É um artigo muito interessante. Ao olharmos para um determinado tipo de empresas, como as lojas de bicicletas, podemos ver, como se estivéssemos ao microscópio, toda uma série de dinâmicas económicas que moldam e afectam as economias.
""In the past five years, boat hire has represented anything between 20 and 35 per cent of our revenue," said owner Heather Baker, who splits her time between bike sales, repairs, hire, accessory sales and paddle sports hire.
Once a quirk, her shop's model is now close to a template; most bike shops can no longer make their money just from selling bikes. Those unable to diversify risk being forced to shut up shop.
...
Traditionally, bikes have always been the highest ticket items on the shop floor, but also the product where a theoretically hefty margin can disappear before your eyes.
...
"You make about 25 per cent [gross profit on bikes]," Farmer explained. "But you've got to pay business rates, rent, staff, electric and water bills. Everything has to come out of that 25 per cent." Net profit margins end up at 1-2 per cent at best - and this assumes a steady market. As bonkers as it might seem, enthusiasts splurging £5,000 on a bike is more common than people think. Yet even these hefty prices are not enough.
"What we need is that £5,000 bike to actually be £6,500," said Farmer. "The problem is, people won't pay that, and there are so many discounted bikes that the £5,000 bike actually ends up selling for less than£4,000. So no-one's making money.""

Uma loja cheia, bicicletas a sair, facturação a crescer... e o que sobra? Uma margem bruta de 25% pode acabar em 1% ou 2% de margem líquida, depois de pagar rendas, salários, descontos, comissões e tudo o resto. Entretanto, continua-se a recomendar o costume: vender mais! Recordar: lucro é sanidade, volume é vaidade!

Vender mais o quê? A quem? Por que canal? Com que margem? A facturação pode alimentar o ego enquanto o negócio definha. É preciso conhecer o que cada venda deixa, depois dos custos que traz consigo. Por vezes, recusar uma venda é uma boa decisão de gestão.

Algumas lojas procuram outras fontes de rendimento: oficinas, alugueres, acessórios, comida e café. Numa antiga loja de bicicletas de Putney, cerca de 70% das receitas já vêm da comida e do café. O que levanta uma pergunta: ainda estamos perante uma loja de bicicletas que vende café ou perante um café diferenciado pela cultura da bicicleta?

A resposta determina onde investir, que competências desenvolver e que clientes procurar. Diversificar faz sentido quando se aproveita uma localização, uma comunidade ou um saber para criar algo pelo qual os clientes estão dispostos a pagar. Acumular actividades para adiar decisões difíceis, tão típico, só acrescenta confusão.

E a paixão pelas bicicletas? Pode explicar a vontade de abrir a porta todas as manhãs. Pagar as contas exige um modelo económico que funcione.

Target: criar valor! Conhecer os clientes, perceber o que valorizam e concentrar recursos onde há retorno. Até pode ser que o futuro da loja de bicicletas esteja menos nas bicicletas e mais naquilo que se consegue construir à volta delas.

sábado, abril 25, 2026

Parvoíces de um ignorante, cínico, anónimo da província (parte II)

Parte I.

Li no JdN: "Vista Alegre com lucros de 4,7 milhões. Exporta 71% da produção". 

Uma boa ocasião para recordar a velha máxima:

Lucro é sanidade. Volume é vaidade. Recordo 2024 e "Parvoíces de um ignorante, cínico, anónimo da província"

Eu, um ignorante cínico e anónimo da província, olho para os números e fico a pensar.

As receitas subiram para 144,3 milhões de euros. As exportações já valem 71% do volume de negócios. O grés cresceu 11,4% e chegou aos 62,9 milhões de euros. Muito bem. Palmas para o volume. 

Mas depois começa a parte menos decorativa da história.

O EBITDA ficou em 27,7 milhões, apenas +1%. A margem EBITDA ficou em 19,2%. O resultado líquido foi de 4,7 milhões, apenas +4% face a 2024. Ou seja: mais vendas, mais exportação, mais grés, e mesmo assim uma progressão muito modesta no resultado final. 

E eu lembro-me do que escrevi em 2024, quando a Vista Alegre vinha de um ano em que as vendas tinham caído quase 10%, mas o lucro tinha subido para 6,8 milhões, com uma aposta declarada nos produtos de marca, enquanto o grés representava quase 40% das vendas. Nessa altura, a dúvida era simples: quem subsidia quem naquela casa? 

Agora, em 2025, o grés volta a puxar pelo volume. E eu, ignorante de província, volto a fazer uma pergunta deselegante: crescer onde e para quê, se o resultado continua sem grande brilho?

Porque uma empresa pode exportar muito, facturar muito, encher apresentações com percentagens vistosas e até impressionar distraídos. Mas se, no fim, com 144,3 milhões de vendas, entrega apenas 4,7 milhões de lucro, convém não confundir movimento com qualidade, nem actividade com criação de valor. 

Em suma: a Vista Alegre teve em 2025 um ano de mais volume, mas não um ano de mais sanidade.


sábado, janeiro 24, 2026

Muitas pistas

A propósito de  "The Risks of Prioritizing Short-Term Revenue Over Customer Fit" publicado na Harvard Business Review.

"Most startups measure success through top-line revenue growth. But beneath vanity metrics often lurks a hidden threat: sales debt. Like technical debt in software development, sales debt accumulates when companies prioritize short-term revenue over ...

...

As the company pushed into new international markets, its engineering team scrambled to build features to meet local requirements. Budgets were fragmented, compromising efficiency. Pressure to chase aggressive revenue targets led sales teams to acquire lower-quality customers that were more likely to churn and less likely to deliver enough revenue to pay back their high acquisition costs. The company was drowning under the burden of expensive integrations, customizations, and consultants, while its core markets languished, creating a vicious cycle that eroded customer lifetime value.

What happened? The startup was struggling with a phenomenon we call sales debt.

...

Similarly, sales debt is what emerges when a company sells to customers that are not a perfect fit, boosting short-term revenue at a cost to its long-term growth, customer relationships, and reputation.

Just as technical debt isn't always a bad thing, sales debt can be used strategically to validate market demand, drive metrics that will help raise money, or gain key logos and testimonials to help future sales. But left unchecked, it can create festering problems with product quality, customer retention, employee morale, and more."

Este artigo trata de um tema-base deste blogue desde os seus primeiros anos: quem são os clientes-alvo?

Trabalhar para os clientes errados, mesmo quando pagam a tempo e horas e são honestos, é perigoso. 

Daí aquela frase:

"the most important orders are the ones to which a company says 'no'"

E aquela outra:

"Volume is vanity; profit is sanity."

Trabalhar para os clientes errados é uma espécie de esquema Ponzi:

"Fazem negócio com um cliente apesar de perderem dinheiro. Depois, quando chega a hora de pagar as contas, é com o dinheiro recebido do cliente seguinte, e assim sucessivamente. Quando, por qualquer motivo, o próximo cliente ou o outro a seguir não aparecem… não há qualquer almofada que ampare o choque. O choque é brutal e mortal. O choque é tanto mais violento quanto mais longo o período anterior de bonança."

Recordar os números de Jonathan Byrnes:

"The truth is that some revenues are very profitable, and some are very unprofitable. If you use profit mapping to look carefully at the net profitability of virtually any company, 20 to 30 percent is profitable, 30-40 percent is unprofitable, and the remainder is marginal. Islands of profit in a sea of red ink."

E as curvas de Stobachoff.

Voltando ao artigo:

"One of the best ways to avoid sales debt is to filter out poor-fit customers as early as possible.

...

Saying no spared the team from being swept up in one of the biggest reputational disasters in recent memory."

Dizer "não" cedo é uma competência estratégica; recusar clientes pode ser uma decisão de sobrevivência.

"They fired all customers outside that segment and rewrote their KPIs and sales compensation plan."

O foco estratégico pode implicar despedir clientes, ou seja, crescer melhor pode exigir encolher primeiro. 

"Most companies don't starve due to a lack of opportunities; they drown due to a lack of focus."

O verdadeiro risco não é perder oportunidades, é perder foco: a disciplina estratégica é um activo raro e decisivo.

Muitas pistas aqui sobre o que é preciso começar a fazer para fugir à zombificação e subir na escala de valor.

É precisamente nesse terreno que tenho trabalhado ao longo dos últimos 30 anos: ajudar organizações a sair da lógica do volume, da eficiência defensiva e da sobrevivência reactiva, e a construir trajectórias sustentáveis de criação de valor. Não através de slogans, mas com uma abordagem estruturada que liga estratégia, execução e aprendizagem, combinando Balanced Scorecard, Teoria das Restrições e abordagem por processos.

Se fizer sentido explorar como a sua organização pode libertar capacidade, clarificar o que realmente cria valor para os seus clientes e desenhar conscientemente o próximo quadrante, deixo aqui uma proposta concreta e os próximos passos.

Subir na escala de valor não é um acaso. É uma decisão — e um trabalho contínuo.

sexta-feira, agosto 22, 2025

Métricas diferentes


"Portugal apresenta a mais baixa taxa de atrasos de pagamento da Europa — apenas 10,6% das receitas são pagas com atraso. Acho estranho, estava à espera de um valor bem maior."
No Jornal de Negócios do passado dia 19 de Agosto, encontramos o artigo "Estado demora mais 13 dias a pagar do que empresas. Pior só a Chéquia."

A fonte usada em Maio e a fonte usada pelo JdN é a mesma - o European Payment Report 2025 da Intrum — mas diferentes jornalistas chegam a narrativas diferentes. Tive de pedir ajuda para conciliá-las:
  • O artigo do JdN foca-se nos prazos médios de pagamento e recebimento (60 dias em Portugal, acima da média em sectores como a construção ou telecomunicações) (quantos dias demoram a pagar/receber).
  • O artigo do blog, baseado num artigo da Executive Digest, é sobre a taxa de atrasos (percentagem das receitas pagas fora do prazo) 
Os artigos abordam métricas diferentes.

Portugal pode ter um baixo volume relativo de atrasos (10,6%), mas como o prazo médio já é longo (60 dias, chegando a 81 na construção e 100+ noutros sectores), qualquer deslize extra pesa muito nas PME de margens reduzidas.


quarta-feira, agosto 20, 2025

Melhorar o retorno da certificação ISO 9001 (parte IX)


A última imagem da Parte VIII pode ser melhorada acrescentando a satisfação, só por causa disso vamos conseguir (?) orquestrar um ecossistema em favor de todos, incluindo a nossa organização. E já agora, sublinhamos os tópicos que incluímos na politica e que caracterizam o nosso alvo (desta vez não escrevi cliente-alvo porque o arquitecto não compra os materiais à Vitrumo, mas prescreve-os ao empreiteiro):

Recordo o trecho da política retirado da Parte VII:
Relaciono também os trechos da política sobre os compromissos, a resposta a pergunta: em que é que temos de ser bons com a satisfação das partes interessadas (a figura acima não inclui todas, por exemplo faltam os centros de saber):

Recordo que queremos desenvolver objectivos relevantes para o negócio.

Pergunto: qual é o teste do ácido para sabermos se uma estratégia resulta ou não? 

Resposta: Resultados financeiros positivos! Lucro!

O lucro, a rentabilidade resulta de dois vectores:
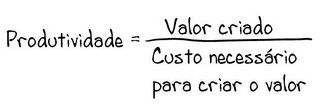
Gastar menos significa ter mais produtividade:
Ter mais produtividade significa ter margem mais elevada:
A margem pode ser aumentada através da oferta de produtos/serviços de maior valor acrescentado, ou através do aumento da eficiência.
A maior parte das pessoas quando pensa em aumento da produtividade olha para a equação da produtividade e parte do princípio que o numerador, o que se oferece, é uma constante e que só se pode aumentar a produtividade actuando sobre o denominador. Nada mais errado!

Para leitura futura recomendo aqui no blogue dois temas:
BTW, aquele ou (V) na figura acima é essencialmente exclusivo. É claro que uma empresa pode e deve actuar no numerador e denominador, mas um será sempre preponderante em termos estratégicos. Por exemplo, gosto da citação: 
"If the customer doesn't care about the price, then the retailer shouldn't care about the cost."
É bom que a Ferrari trabalhe para ser eficiente, mas esse não será um objectivo da gestão de topo que deve antes ocupar a escassa banda de atenção na criação de valor. 

O teste do ácido para sabermos se uma estratégia resulta ou não é dado pelos resultados financeiros. Contudo, os resultados financeiros não devem ser vistos como um objectivo directo, mas como uma consequência de outras acções. Estamos a falar do tema da obliquidade:
Uma estratégia nunca é eterna, por isso devemos estar sempre atentos a objectivos na vertente financeira. Objectivos de rentabilidade, objectivos de vendas, objectivos de custos ou objectivos de margens. 

De onde é que o dinheiro vem?


Resultados financeiros são uma consequência natural de servir, satisfazer e manter clientes:

Assim, faz todo o sentido seguir objectivos sobre clientes ganhos (clientes novos e recorrentes), sobre clientes satisfeitos e clientes insatisfeitos (satisfação de clientes e reclamações), e sobre clientes mantidos (clientes perdidos, clientes recorrentes, clientes ganhos por word-of-mouth, ...). 

Aqui convém recordar o tema dos clientes-alvo. Para isso recomendo:
Na próxima reflexão vamos desenvolver os objectivos estratégicos para os processos da empresa.

sexta-feira, junho 06, 2025

"to build brand first, distribution second"

Há cerca de 15 anos escrevi sobre os frangos Purdue.

A história dos frangos Purdue é sobre sair da lama pegajosa da comoditização. Nos anos 70, na América, todos os frangos tinham de exibir um selo veterinário — garantia de que estavam legais e próprios para consumo. Resultado: nas prateleiras, eram todos iguais. E quando tudo parece igual, o critério passa a ser só um — o preço. E aí, é a guerra do cêntimo.

A Purdue recusou-se a alinhar nessa dança. Em vez de competir por eficiência cega, decidiu diferenciar-se. Cuidou da qualidade, trabalhou a marca, e — mais ousado ainda — comunicou directamente com o consumidor final fez o by-pass à distribuição das cadeias de supermercados grandes. Apontou aos olhos de quem compra e disse: o nosso frango é diferente. E explicou porquê.

Enquanto os outros vendiam a peso, a Purdue vendia com história, com nome, com cara. Criou valor percebido. Não ficou à espera que o distribuidor ditasse o preço — escolheu canais que valorizavam o que tinha para oferecer.

E quando fez bem o trabalho de casa, adivinha? Os distribuidores vieram bater-lhe à porta. Porque o consumidor já tinha escolhido. Porque eficácia, quando bem feita, atrai. Porque nem tudo se resolve com tabelas de Excel.

Já agora, também posso recordar o desastre de quem não segue essa via, "Especulação à volta da carne de porco". Só foram precisos quase 5 anos para confirmar o que se adivinhava.

Recordo os frangos Purdue por causa de um artigo no The Times do passado dia 2 de Junho, "How I sold my first million cans ... by not Dashing":

"Supermarket shelves are often seen as the ultimate destination for a brand. They’re high-traffic real estate that let you say, “I’ve arrived”. When you’re a challenger brand, getting listed can feel like validation. But in our first two years at Dash, one of the best things that happened in our journey was that we didn’t go anywhere near a supermarket shelf. In fact, we sold nearly a million cans before a single customer could pick one up in a supermarket. Going this way wasn’t without its challenges. But it taught us something important. Success doesn’t depend on being available, it depends on being visible.

...

[Moi ici: Supermarkets] They’ve got legacy, trust and footfall. And when you’re a start-up, you really covet that kind of exposure. Big-name retailers are also tough, competitive environments. Incumbent brands often have the edge: their product may not be better than yours but they can outspend you, out-discount you and outmuscle you in conversations with buyers. You need more than a good pitch. So from day one we focused on building a brand, not just shifting stock. In our first nine months we had boots on the ground, literally. We were a small team essentially of travelling salespeople, spending our days traipsing around London, rain or shine, with heavy rucksacks full of cans. We knocked on the doors of coffee shops and delis, dropping off samples and trying to convince anyone who’d listen. We worked seven days a week, clocked at least 20,000 steps a day and got used to hearing “no”.

...

We’d always been digitally savvy, and during the pandemic, when stores were closed, habits were changing, and people were spending more time online, our investment in a direct-to-consumer approach paid off. We poured effort into our website, customer experience, content and data. To this day we still have much higher than average direct-to-consumer numbers. In fact, 55 per cent of our total sales are online. We also got smart about how and where we showed up. We did giveaways at high-profile events like festivals that helped us build awareness and relevance, whether we moved ten cans or a hundred. We were present, even if we weren’t (yet) physically on a supermarket shelf. 

...

key lesson — to build brand first, distribution second — is one we now apply to every new market we enter.

...

You need people to understand what your product is and why it matters before they see it for the first time. That way, the first sighting is less speculation and more tipping point. I’m proud that today Dash is stocked in supermarkets across the UK. It means more people can discover our product and what we stand for. But if we hadn’t invested in building the brand early on, no retailer would have had a reason to list us. And no customer would have had a reason to pick us up."

A história dos frangos Purdue e o percurso da marca Dash convergem num ponto essencial: a marca antecede o mercado. Ambas recusam a lógica do “estar disponível” como sinónimo de sucesso, e escolhem o caminho mais difícil — mas mais sólido — da construção de identidade e valor percebido antes da massificação da distribuição.

No caso da Purdue, nos anos 70, o mercado dos frangos era uma monocromia legalizada: todos com selo veterinário, todos iguais aos olhos do consumidor. A Purdue decidiu ser diferente, não no papel, mas na cabeça das pessoas. Investiu em qualidade, falou com o consumidor final, deu cara ao frango — e só depois vieram os distribuidores.

A Dash, quase 50 anos depois, faz o mesmo com latas de água com gás e fruta. Em vez de correr para o altar dos supermercados, fez-se presente sem estar presente: caminhou, falou, entregou amostras, ouviu recusas, aprendeu. Só depois — quando já havia marca — é que procurou prateleiras.

Ambas perceberam algo que muitos ainda não digeriram: ser visível é mais importante do que ser disponível. A Purdue sabia que um frango com cara vale mais do que dez com selo. A Dash aprendeu que uma lata com história faz mais sentido do que mil empilhadas sem ninguém saber porquê.

E há mais: ambas mostram que a tentação de acelerar a distribuição sem maturidade de marca é perigosa. A Dash caiu nessa armadilha num mercado internacional — foi para a prateleira antes de ir para a cabeça do consumidor. Pagou o preço. A Purdue evitou-a, e colheu os frutos.

No fundo, é a diferença entre fazer eficiência para encaixar num sistema, ou fazer eficácia para moldar esse sistema à nossa proposta. Como a Dash diz: “You won’t win by being available if you’re invisible.” E como a Purdue provou: quando és relevante, o mercado vem ter contigo. Não o contrário.

quinta-feira, junho 05, 2025

Nicho vs comoditização

Mão amiga enviou-me esta citação em linha com a mensagem deste blogue:


Num mundo saturado de produtos e propostas semelhantes, ser o melhor para poucos vale mais do que ser apenas mais um para muitos. A busca por volume num mercado indiferenciado conduz, quase inevitavelmente, a pressão sobre margens, concorrência por preço e comoditização. Ninguém ganha no longo prazo.

Por outro lado, liderar um nicho - mesmo pequeno - permite:

  • Definir as regras do jogo;
  • Cobrar preços premium;
  • Criar barreiras à entrada (o tal monopólio informal); e
  • Ser reconhecido como referência mundial num problema específico.

E numa economia global, um nicho pequeno em percentagem pode ser grande em valor absoluto. Ser líder global em algo que poucos fazem bem é muito mais defensável do que ser líder local num oceano de equivalentes.

Este princípio aplica-se a produtos, serviços, tecnologias e até pessoas: a especialização relevante vale mais do que a presença generalista.

Em resumo: o valor vem do foco, não da dispersão. E quem lidera um nicho... raramente compete por preço.

sexta-feira, maio 23, 2025

Atrasos? Ou Margens? O que realmente ameaça 400 mil empresas portuguesas

Um artigo recente da Executive Digest com base no European Payment Report 2025 da Intrum alerta: mais de 400 mil empresas portuguesas correm o risco de fechar nos próximos dois anos. A principal razão apontada? Atrasos nos pagamentos e incerteza política e económica.

Mas eis o paradoxo: Portugal apresenta a mais baixa taxa de atrasos de pagamento da Europa — apenas 10,6% das receitas são pagas com atraso. Acho estranho, estava à espera de um valor bem maior. Como é possível que sejamos simultaneamente o país com menor atraso e o que mais empresas em risco declara?

"Entre os fatores mais críticos está o problema persistente dos atrasos nos pagamentos. As PME, com margens mais estreitas e menor resistência financeira, são especialmente afetadas. Os atrasos no pagamento por parte dos clientes comprometem o fluxo de caixa, reduzem a liquidez e limitam a capacidade de investir, pagar salários e cumprir obrigações financeiras.

...

Em Portugal, as empresas estimam que, em média, 10,6% das suas receitas são pagas com atraso – o valor mais baixo entre todos os países analisados no estudo, o que demonstra um desempenho relativamente positivo. No entanto, apesar deste bom resultado, a persistência dos atrasos continua a ser uma preocupação para os decisores, que ponderam adotar uma postura mais firme sobre o tema."

A resposta não está nos atrasos. Está nas margens. 

É fácil culpar os atrasos nos pagamentos: são visíveis, mensuráveis e emocionalmente carregados. Mas os próprios dados citados no estudo mostram que:

  • A situação tem vindo a melhorar nos últimos anos;
  • As empresas implementaram medidas para reforçar a cobrança;
  • As expectativas quanto ao risco de incumprimento estão a cair.

Mesmo assim, fala-se em falência iminente de quase metade do tecido empresarial. O verdadeiro problema é mais estrutural — e menos confortável de admitir.

O tecido económico português, particularmente entre as PMEs, assenta num modelo de:

  • Margens estreitas;
  • Baixa capitalização;
  • Forte dependência de crédito de curto prazo (muitas vezes, dos próprios fornecedores);
  • Pouca diferenciação na cadeia de valor.

Neste contexto, qualquer perturbação - mesmo pequena — pode ser fatal. Não porque o sistema de pagamentos seja desastroso, mas porque as empresas não têm margem de erro.

Só se pode pagar o que a margem liberta. E quando a margem é nula, a tesouraria transforma-se num terreno minado.

Os atrasos nos pagamentos são um sintoma, não a causa. O problema de fundo é que continuamos a ter um modelo económico baseado em competir por preço, onde se vive do volume e se morre na margem. Um modelo onde os negócios se sustentam a crédito, com pouca resiliência para resistir à instabilidade — seja ela económica, fiscal ou política.

Não basta melhorar os prazos médios de pagamento. É preciso:

  • Apostar na diferenciação e na subida na escala de valor;
  • Reduzir a dependência de modelos de volume com margens apertadas;
  • Reforçar a autonomia financeira das empresas; e sim
  • Melhorar práticas de gestão de risco e de planeamento de tesouraria.

Portugal precisa de empresas que sobrevivam não porque os clientes pagam a tempo, mas porque os modelos de negócio são sólidos, sustentáveis e com margem para respirar.

quarta-feira, novembro 20, 2024

O calçado e a cartilha do luxo

Há muitos anos que aqui no blogue celebrei um ditado que considero fundamental para as PMEs:

Volume is vanity.

Profit is sanity.

Ontem recordei-o por causa de quem o esquece, ou desconhece.

Hoje, recordo-o por causa de quem o aplica. No WSJ do passado dia 12 de Novembro li  "Shoe Brands' Secret to Success: Going Slow."

O artigo refere como marcas como Hoka, On, Ugg e Birkenstock estão a alcançar o sucesso seguindo uma página da cartilha do luxo – dar prioridade ao crescimento controlado e deliberado em vez da expansão rápida. Estas marcas limitam a distribuição a determinados retalhistas que trabalham como parceiros, vendendo principalmente em lojas próprias e seleccionando canais de alta qualidade para manter o prestígio da marca [Moi ici: Recordo de Maio passado "criarem uma marca sem pressas, à la Purdue]. 

"Birkenstock is another example: The brand typically ships retailers about 75% of what they would like to order, according to a research note from Evercore.

At a September industry conference, Birkenstock Americas President David Kahan said the scarcity model drives consumers' "urgency to buy.""

Ao limitar a disponibilidade e ao concentrarem-se na qualidade do produto, estas marcas alcançam margens brutas elevadas (por exemplo, margens de 60%, próximas de marcas de luxo como a LVMH) e criam uma forte procura. A escassez ajuda a manter a imagem e a atractividade da marca.

O artigo refere que marcas como a Under Armour sofreram ao tentar despachar stock de forma demasiado agressiva para os canais de desconto, o que prejudicou a imagem da marca. Em contraste, a Hoka, a On e a Birkenstock evitam inundar o mercado ou fazer descontos, preservando assim uma imagem premium.

"Retail is littered with examples in which brands' desire for rapid growth backfired. Under Armour was the subject of an accounting probe a few years back, after it was accused of trying to inflate quarterly sales numbers by urging retailers to take products early and redirecting goods to off-price chains like T.J. Maxx in the final days of a quarter. The company settled those claims without admitting or denying wrongdoing. Whether or not those claims were true, Under Armour's overexposure to discount sellers cheapened the brand's image, which it is still trying to recover."

O artigo sugere que estas empresas privilegiam o valor da marca a longo prazo em detrimento do crescimento das vendas a curto prazo, aprendendo com outras marcas que cresceram demasiado rápido e acabaram a diluir o apelo da sua marca.

terça-feira, novembro 19, 2024

A incapacidade de calçar os sapatos do outro


Li no DN do passado Domingo, "Indústria conserveira quer faturar mil milhões até 2030". Entretanto, ontem no JdN li "Conservas querem dobrar o cabo dos mil milhões, mas temem "gigante" Tailândia".

Lembram-se do karma e o leite? 
Não?! 

Lembrei-me do karma do leite ao ler a conversa do presidente da Associação Nacional dos Industriais de Conservas de Peixe (ANICP), José Maria Freitas. 

Qual o maior mercado de exportação para as conservas de peixe? Espanha!
O que quer a ANICP fazer? Reduzir as importações de conserva de Espanha!

Pena que em vez de crescimento canceroso, a ANICP não faça o trabalho de missionar o sector para: Em vez de tentar limitar as importações, a indústria conserveira portuguesa deve continuar a apostar em diferenciação da qualidade, sustentabilidade e inovação, que são as suas vantagens competitivas.
Essa estratégia já está em andamento, como exemplificado pela certificação "PT" e pela aposta em mercados premium como os Estados Unidos.

Fujam do objectivo de aumentar vendas e foquem-se no objetivo de subir vendas ao mesmo tempo que se aumenta a margem, o valor acrescentado integrado no produto. Não percam tempo com produtos baratos e comoditizados, façam como o alvarinho diferenciem-se.

A ideia de crescer em valor, em vez de volume, permite um desenvolvimento mais sustentável da indústria:
  • Menos pressão sobre os recursos naturais e humanos.
  • Incentivo a práticas produtivas mais sustentáveis.
  • Maior atractividade para consumidores que valorizam produtos de alta qualidade, mesmo que mais caros.
Produtos comoditizados, que competem apenas no preço, colocam a indústria em concorrência directa com países onde os custos de produção são muito mais baixos. Isso perpetua uma dinâmica de baixos lucros e dependência do volume.
O foco em produtos diferenciados, como conservas gourmet, orgânicas, com sabores únicos ou combinações inovadoras, ajuda a posicionar o sector num patamar superior.

Volume is vanity.

Profit is sanity.

terça-feira, agosto 13, 2024

Come on. Como se pode ser tão básico?

Acerca do vinho tenho escrito alguns postais ao longo dos anos. Recordo de há anos um focado no problema de fundo, a incapacidade de subir na escala de valor: O crescimento canceroso (de Dezembro de 2018).

Recentemente escrevi sobre a incapacidade de todos os intervenientes, desde o governo aos produtores de uva, enfrentarem a situação de frente e falarem verdade. Não falando verdade, qualquer hipótese de melhoria fica ferida de morte (recordar o que Roger Martin escreveu recentemente). Por isso escrevi:
Em Julho escrevi "Julgo que nunca verei esse dia... uma tristeza." onde citei dados da produção e consumo mundial de vinho e do crescente desencontro. Consumo desce e produção sobe. Qual a reacção em Portugal? Destilar vinho e culpar importações. E mudar? Não isso não é com os produtores.

Ontem, no FT li "Australian wine sector suffers from shift upmarket":
""Three years ago, the industry was in the best position it has been in. Now it's the worst it's been," he said.
The woes of the sector, which employs more than 160,000 full and part-time workers, have prompted an exodus of established operators.
Treasury Wine Estates, Australia's largest wine producer and the maker of some of the best-known labels on UK supermarket shelves, including Wolf Blass and Blossom Hill, announced this week that it would sell its commercial wines division with a A$290mn (US$189mn) writedown.
It was the latest in a series of deals involving Australian wine.
...
Globally, wine consumption has also been declining. UK per capita wine consumption peaked in 2009, except for a temporary boost during the coronavirus pandemic, with British drinkers now consuming 14 per cent less than they did in 2000.
Some of the world's largest alcohol companies are shifting from the commercial end of the wine marketbrands that retail for less than $10 a bottle - towards higher-margin and faster growing segments, such as spirits and premium wine.
...
"The reality is biting in Australia. [Moi ici: Esta é a linguagem de olhar para os factos e não de arranjar culpados ou pedir botijas de oxigénio, aka destilação] We are in a global oversupply situation. This is a crucible moment in the industry."
Trevor Stirling, an analyst at Bernstein, said winemakers globally had been forced to cut prices to remain competitive. "Wines that were once upon a time considered premium are now seen as mainstream," he said. "The only bit of 'Three years ago, the industry was in the best position it has been in.
Now it's the worst it's been' the wine industry in the world making money is rosé and upmarket wines.""

Também ontem, mas no JdN, apanhei, "Exportações de vinhos crescem até junho 8,6% em volume, mas só 1,25% em valor" [Moi ici: Esta matemática é impressionante!]

"As exportações totais de vinho português aumentaram nos primeiros seis meses deste ano 8,58% em volume, mas apenas 1,25% em valor, comparativamente com o mesmo período de 2023. 

...

[Moi ici: Os dois parágrafos que se seguem são de chorar. Não percebem como isto não tem nada a ver com sustentabilidade? Basta recordar os números de Simon e Dolan e o impacte assimétrico da redução de preços na rentabilidade. Esta gente não percebe que vender mais, e ganhar menos dinheiro, apesar de ter mais trabalho, mais custos, mais inventário é uma forma antieconómica de operar?] Em seu entender, "o aumento de 8,58% em volume demonstra a forte procura pelos nossos vinhos nos mercados internacionais, contribuindo para a sustentabilidade do setor".

No entanto, salienta que "continuamos a ter um desafio no que toca ao preço médio, que reduziu em vez de aumentar, como era a nossa expectativa"."

Não enfrentamos os problemas de frente, não olhamos para os dados e iludimos-nos com "vanity metrics": aumentar vendas, enquanto se perde dinheiro. Come on. Como se pode ser tão básico?

O mundo muda e temos de mudar de vida, mudar de estratégia, mudar de mercado, mudar de clientes, mudar de produto, mudar de modelo de negócio. Não podemos querer perpetuar uma postura de mercado e esperar que outros nos paguem para a manter.

O mais grave é ninguém falar como adulto suportado em números... sempre a velha estória da festa de Natal do nosso filho de cinco anos...

sábado, julho 27, 2024

Sou mesmo um anónimo provinciano.

Em "The Strategy and Tactics of Pricing" de Thomas T. Nagle, Georg Müller e Evert Gruyaert os autores voltam ao tema da relação entre quota de mercado e lucro. Recordo a máxima que sigo desde 2006:
"Volume is Vanity, Profit is Sanity"
"A 1975 study conducted at the Harvard Business School using the PIMS (which originally stood for Profit Impact of Market Share) database of historical market performance of leading global companies had reported a strong, consistently positive, correlation between a company's market share and its relative profitability within an industry. In the Harvard Business Review, the authors proposed multiple plausible reasons why a larger market share could enable a company to operate more profitably. That led to an explosion of literature by marketing theorists and leading consultancies advocating aggressively low pricing as an "investment" in growth that would eventually create "cash cows" - exceptionally profitable revenue streams requiring little investment to maintain them.
Unfortunately, companies that adopted this approach to pricing more often than not found the theory, and the eventual profitability it promised, lacking. As the PIMS database grew, more nuanced relationships were revealed. Although a cross-sectional correlation between market share and profitability proved durable, the better predictor of financial success is determined by how a company invested to grow. Most importantly, it was shown that profitable companies are better able to invest in growth opportunities and subsequently enjoy long-term success. Reflecting this more accurate analysis, the PIMS organization cleverly redefined their acronym to stand for Profit Impact of Marketing Strategy.
Research by Deloitte Consulting LLP has brought further clarity to the relationship between growth and profitability. Deloitte compiled a time-series dataset of 394 companies, covering the period from 1970 to 2013 with exceptional, mediocre and poor performers matched by industry. The researchers defined "exceptional performance" as a company achieving superior profitability (return on assets), stock value, and revenue growth for more than a decade and sought to understand how a small minority of firms manage to achieve it. Their conclusion:
...a [near term] focus on profitability, rather than revenue growth or [stock] value creation, offers a surer path to enduring exceptional performance...-
So how do marketing and financial managers at exceptional companies achieve sustainable exceptional profitability? It is not the result of slashing overhead more ruthlessly than their competitors. In fact, Deloitte's data indicates that exceptional performers tend to spend a bit more than competitors (as a percent of sales) on R&D and SG&A. Their exceptional profitability and, eventually, exceptional stock valuations are built on higher margins per sale that fund initiatives to grow future revenues.
Unfortunately, many companies fail to understand that making sales profitably should be the first priority not an afterthought to a growth strategy."
Escrevo isto por causa de um texto que me foi enviado por mão amiga. Assim, no Linkedin encontrei estes números:

Global sportswear market share:

2013
  • Challenger Brands: 20%
  • Legacy Brands: 80%
2023
  • Challenger Brands: 36% 
  • Legacy Brands: 64%
E agora este pormenor:
Nike said in late June it would roll out sub $100 sneakers around the world.

A Nike reportou lucro líquido de 1,5 mil milhões de dólares no quarto trimestre fiscal de 2024, o que representa um crescimento de 45,6% face ao mesmo período do ano anterior.

Na mesma base de comparação, as vendas caíram 1,6%, para 12,61 mil milhões de dólares. 

Quando Wall Street soube destes resultados a cotação da Nike caiu 20%. Portanto, a Nike vai lançar sneakers baratos para crescer nas vendas enquanto baixa o lucro por acção e todos ficam contentes.

Sou mesmo um anónimo provinciano. Recordar a Vista Alegre.

BTW, este trecho de um postal recente de Roger Martin:
"The first growth priority should be to gain share in your market — regardless of how fast it is growing. And the share I care most about is $ share, not unit share. Apple has only 20% share of smartphone units but over 50% of revenue share. The latter is its real share!"