Mostrar mensagens com a etiqueta calçado. Mostrar todas as mensagens

terça-feira, novembro 10, 2026

A minha previsão, necessariamente falível


No passado Domingo em "Vinte anos depois, ainda os ossos?" chamei a atenção para uma série de fotos publicadas pelo FT sobre empresas de calçado inglesas que estão a milhas da capacidade e eficiência de tantas fábricas de calçado em Portugal, só que elas estão noutro campeonato porque têm uma marca própria e estruturas muito magras.

Entretanto, no LinkedIn recomendaram-me este postal onde se pode ler: 
"O futuro passa pela automatização e robotização.

Continuamos demasiado dependentes de processos manuais. 

...

Precisamos de investigar alternativas: moldes modulares e reutilizáveis, novos materiais, ferramentas produzidas por impressão 3D e processos de injeção menos dispendiosos. A solução poderá também passar por sistemas híbridos de produção.

Não basta comprar máquinas modernas. É preciso reinventar a tecnologia para que a modernização seja economicamente viável."

Não deixa de ser irónico que estas ideias estejam nas antípodas do que as imagens do FT mostram. 

Isto fez-me recordar esta entrevista, "Calçado: O salário mínimo é baixo, o protecionismo exagerado e os impostos muito altos":

"“Se uma empresa quiser reduzir 50 pessoas, é uma fortuna! Está na lei."  

Na minha opinião falível, o futuro, não de uma empresa em particular, mas do sector como um todo, passa por anichar, trabalhar para nichos, fugir da corrida pela eficiência. Isso implica encolher as empresas, isso fica muito caro, portanto, continuarão a fechar. 

Quando olhamos para o futuro do sector, a primeira resposta tende a ser tecnológica: automatizar mais, robotizar mais, produzir mais depressa e com menos pessoas. Tudo isso pode fazer sentido para determinadas empresas. Mas continua a ser uma resposta à pergunta: como produzir mais eficientemente? Quando talvez a pergunta mais importante seja outra: que tipo de calçado podemos produzir e ser competitivos?

As empresas inglesas mostradas pelo FT dificilmente ganhariam uma corrida de eficiência contra muitas fábricas portuguesas. E, no entanto, talvez nem estejam interessadas nessa corrida. Produzem pouco, vendem caro, têm marca, conhecem o cliente e precisam de estruturas relativamente pequenas. Não tentam ser as melhores numa competição em que o custo por par decide o vencedor; escolheram outro campeonato.

É por isso que continuo a pensar que, para uma parte importante do calçado português, o futuro poderá passar menos por ganhar escala e mais por ganhar especificidade: empresas mais pequenas, mais especializadas, mais próximas de determinados clientes, capazes de produzir aquilo que fábricas gigantes e hiper-eficientes não querem ou não conseguem produzir. O problema é que passar de uma indústria construída para volume para uma indústria de nichos também implica deixar morrer capacidade, reduzir estruturas e despedir pessoas, e em Portugal esse ajustamento pode ser extraordinariamente caro.

Daí a minha previsão, necessariamente falível: veremos provavelmente mais fábricas fechar antes de vermos nascer uma estrutura industrial adaptada ao campeonato seguinte. A questão não é saber se Portugal continuará a fabricar sapatos. A questão é: sapatos, para quem, em que quantidades e com que empresas.

segunda-feira, novembro 09, 2026

Para os salários subirem, a economia tem de mudar

Em Março de 2021 escrevi aqui pela primeira vez acerca da teoria dos Flying Geese em ""why some countries grow faster than others" (parte II)". Em Novembro do mesmo ano escrevi "The "flying geese" model, ou deixem as empresas morrer!!!" onde com a ajuda de Erik Reinert ilustrava o conceito com a indústria do calçado na cidade de St. Louis no início do século XX.

Uma das imagens que criei para ilustrar o conceito é esta:

A teoria dos Flying Geese, ou "gansos voadores", compara o desenvolvimento dos países a um bando de gansos que voam em formação: uns seguem à frente e outros vêm atrás. Podemos imaginar um país que começa por importar sapatos, depois aprende a fabricá-los e acaba por exportá-los. À medida que enriquece e os salários sobem, pode tem de passar a produzir bens mais sofisticados, para poder pagar esses salários, enquanto parte da produção de sapatos se desloca para países onde os custos são menores. Estes aprendem também a fabricar e podem percorrer um caminho semelhante. Assim, os países vão seguindo os passos uns dos outros, embora o progresso não seja automático: exige investimento, aprendizagem e empresas capazes de fazer cada vez melhor.

Muitos comentadores e analistas acreditam que operários mais formados conseguem mais produtividade capaz de pagar os salários mais elevados. Sim, até um ponto a partir do qual a coisa deixa de funcionar, porque nenhum cliente está disposto a pagar o preço que suporte esses salários. Ninguém pode determinar onde está esse ponto. Por exemplo, o salário mínimo em Inglaterra para uma pessoa com mais de 21 anos é de 12,71 £ à hora e, no entanto, ontem em "Vinte anos depois, ainda os ossos?" usei exemplos de empresas de calçado em Inglaterra que são de certeza muito menos eficientes em cadência física que a empresa de calçado média em Portugal. No entanto, devem ser mais produtivas por causa do preço a que vendem cada par de sapatos, por causa da marca própria. Ou seja, o melhor é deixar as empresas morrerem de morte natural.

Não sei se a China está a deixar as suas empresas morrerem, mas este gráfico ilustra bem a teoria dos Flying Geese:

Again, não sei em que medida a China está a deixar morrer as empresas que perderam viabilidade. Sei que este gráfico mostra uma mudança importante na composição das suas exportações: entre 2015 e 2025, o valor exportado de calçado caiu 37%, enquanto o de veículos aumentou 192%, descontando a inflação. O artigo descreve uma transformação apoiada pelo Estado, com subsídios e excessos de capacidade pelo meio. Não é uma demonstração das virtudes de deixar o mercado funcionar, mas ilustra como pode mudar aquilo que um país vende ao mundo.

Voltando a Portugal, também não precisamos de escolher entre continuar a fazer os mesmos sapatos da mesma maneira e deixar de fabricar sapatos. Há empresas que podem automatizar, outras que podem desenvolver produtos próprios, especializar-se ou conquistar clientes dispostos a pagar mais. Cada uma terá de descobrir o seu caminho e pô-lo à prova no mercado. Algumas conseguirão transformar-se; outras deixarão de encontrar quem pague o suficiente pelo que fazem.

É nesse sentido que defendo deixar as empresas morrer de morte natural. Proteger indefinidamente uma empresa sem viabilidade prende pessoas, capital e recursos a uma actividade que deixou de conseguir remunerá-los. Precisamos de condições para que essas pessoas encontrem novas oportunidades e para que outras empresas possam nascer e crescer. Se queremos salários de um país mais rico, temos de permitir que a economia se transforme — mesmo quando isso implica despedirmo-nos de empresas que fizeram parte da nossa história.

domingo, novembro 08, 2026

Vinte anos depois, ainda os ossos?


Na passada Quinta-feira, o JdN publicou um artigo estranho, "Mário Cunha & Filhos: a fábrica de marcas internacionais.

Estranho porque parece um trabalho escolar rematado pela informação de que a administração da empresa declinou uma entrevista. Uma das informações que lemos é:
"A empresa tem acompanhado as várias fases do setor do calçado com diferentes estratégias. Recentemente, uma das alterações estratégicas da Mário Cunha & Filhos foi o fim da produção das marcas próprias, concentrando-se essencialmente no regime B2B e de private label para marcas e clientes internacionais."

Isto fez-me recuar quase vinte anos... juro que é mesmo verdade. Fez-me pensar em ossos por causa de "Não imporás uma proposta de valor a outros!":

"Para a Galiza fica a carne, para Portugal os ossos!" 

Começo esse postal de Outubro de 2007 com:

"Todas as propostas de valor são honestas e respeitáveis." 

E acabo-o com:

"Se uma empresa minha optasse por prestar serviços industriais a empresas de marca, mesmo assim tentaria fugir do preço, apostando na rapidez, na flexibilidade, no serviço." 

Entretanto, ontem no FT encontrei "Young buyers put a spring in the step of UK's heritage shoemakers". A primeira coisa que me surpreende no artigo é a fotografia usada pelo FT. Não vejo máquina de corte a laser, não vejo layout racional, vejo um espaço para produção artesanal com cortantes.

"Northampton, in central England, was once the shoemaking capital of the world,  a proud heartland of handmade English footwear, before outsourcing and Brexit increased the pressure on local businesses. 

...

as more people return to the office and new generations enter the labour market, there appears to be a renewal of interest in formal English shoes. Can that offer a lifeline to makers in Northampton?

...

"Today, we're seeing a lot of younger people dumping the sneakers and looking for better-quality shoes," says Jones. In this context, he believes UK formal shoe brands have a clear advantage over their Italian counterparts. "Whereas the Italians are more fashion-driven, [the British are] more about serious quality. We don't make fashion styles and while we obviously have to keep up to date with trends, we're trying to make really nice, elegant shoes that will last for many seasons."

In Norwich, in eastern England, Bowhill & Elliott is a small, family-owned business that has been crafting footwear since 1874, evolving into a dedicated slipper manufacturer in the 1960s. It has also stocked Crockett & Jones footwear since the 1940s. Managing director Marc Debieux says the one thing younger and older customers have in common today is an appreciation for quality and craftsmanship. Crockett & Jones's sales at his store have increased by more than 100 per cent since 2019, Debieux adds, with much of that growth coming from a younger audience, who are gravitating towards styles such as the penny loafer.

"Younger customers are increasingly looking beyond fast fashion and recognising the appeal of buying something well made that will last," he says. "For us, that's particularly encouraging, as it shows that traditional craftsmanship remains relevant to a new generation. Customers of all ages are prepared to invest in quality, craftsmanship and longevity, but they want to see a genuine return on that investment.""

As fotografias a meio do artigo reforçam o comentário inicial. Comparar estas fotos com o que se pode ver numa fábrica portuguesa é impressionante. Portanto, a vantagem competitiva destas empresas inglesas não é o custo, não é a eficiência, é a marca e a atenção à evolução do que atrai os consumidores. 

O artigo mostra algo que nenhuma máquina de corte a laser assegura: a capacidade de compreender o que determinados consumidores valorizam e de lhes dar razões para escolher aqueles sapatos, àqueles preços. Estas empresas preservam competências antigas e encontram novas formas de as tornar relevantes. A tradição participa numa oferta que continua a conquistar compradores.

Isto não significa que todas as empresas portuguesas devam criar marcas próprias. Como escrevi em 2007, todas as propostas de valor são honestas e respeitáveis. Desenvolver uma marca exige competências, investimento e capacidade comercial; prestar serviços industriais pode ser uma excelente escolha. Mas também nesse negócio há trabalho estratégico a fazer: escolher os clientes, compreender os seus problemas e construir uma diferença pela rapidez, pela flexibilidade, pelo desenvolvimento de soluções ou pela confiança no cumprimento.

O perigo começa quando o comprador considera que pode obter o mesmo de muitos outros fornecedores. Nessa altura, cada melhoria de eficiência pode acabar absorvida pela negociação seguinte. Por isso, qualquer que seja o modelo de negócio escolhido, a pergunta permanece: que razões estamos a construir para que os clientes nos prefiram e aceitem pagar por essa preferência? Uma fábrica pode ter máquinas excelentes e continuar sem uma boa resposta.

sábado, setembro 26, 2026

Calçado e previsões, dez anos depois


Por causa das diferentes setas recordo de há cerca de 5 anos "Subsídios para um primeiro-ministro".


Em Junho de 2016 escrevi um postal chamado "Calçado e previsões". Partia de um estudo da APICCAPS, Footwear Consumer 2030, que procurava antecipar algumas das grandes tendências que iriam moldar o consumo mundial de calçado até 2030.

Algumas tendências envelheceram bem. O comércio electrónico tornou-se estrutural, a sustentabilidade ganhou uma importância muito maior e design, moda, diferenciação e marca são cada vez mais importantes. Portugal também não tentou ganhar à Ásia no jogo do volume e do baixo custo. 

Ao reler o postal, encontrei uma ideia de que continuo a gostar:

"A colecção é a plataforma."

Imaginava então uma empresa de calçado a criar uma espécie de ecossistema à volta das suas colecções, permitindo que outros designers e produtores desenvolvessem acessórios complementares. Não aconteceu propriamente assim, mas talvez a pergunta fosse mais importante do que a resposta. No final do postal perguntava: quem deve liderar a plataforma, a empresa de calçado ou a loja?

Hoje faria a pergunta de outra maneira: quem controla a relação com o cliente, os dados sobre o cliente e a capacidade de transformar rapidamente esse conhecimento numa nova proposta de valor? Talvez seja aí que esteja uma parte crescente do poder na cadeia de valor.

Também houve coisas que não vimos bem. O sneaker, por exemplo, não se limitou a crescer: ajudou a apagar as fronteiras entre calçado desportivo, casual e até formal. 

Podemos trabalhar de sneakers, viajar de sneakers ou ir jantar de sneakers. Há modelos baratos e modelos de luxo, modelos funcionais e modelos de moda, e alguns funcionam quase como objectos de colecção. A casualização da sociedade alterou aquilo que consideramos calçado apropriado para situações em que, há vinte anos, dificilmente imaginaríamos usar umas sapatilhas.

Talvez tenhamos gasto demasiado tempo a perguntar quanto iria custar o couro e pouco tempo a perguntar quanto couro iria o consumidor querer comprar. Parece uma pequena diferença, mas a primeira pergunta pressupõe que o mundo continua essencialmente igual; a segunda admite que o próprio mercado pode mudar.

E houve coisas que praticamente não vimos chegar. Vimos o comércio electrónico, mas não percebemos completamente o que significaria a combinação smartphone + Instagram/TikTok + influencers. O digital não criou apenas um novo canal de venda; passou a criar tendências, comunidades, marcas e nichos globais, ao mesmo tempo que aumentou brutalmente a velocidade a que essas tendências aparecem e desaparecem.

Também não previmos a pandemia. Claro que não tínhamos de prever um coronavírus, mas talvez devêssemos ter perguntado: e se durante alguns meses as lojas fecharem, partes da cadeia de abastecimento deixarem de funcionar ou milhões de pessoas passarem a trabalhar em casa? Em estratégia não precisamos de adivinhar o acontecimento que vai provocar o choque; precisamos de conhecer suficientemente bem o sistema para perceber onde é vulnerável.

E subestimámos a geopolítica. Durante décadas perguntámos qual era a cadeia de abastecimento mais eficiente; depois da guerra comercial EUA-China, COVID-19, Ucrânia, Mar Vermelho e tarifas, temos também de perguntar qual é a cadeia que continua a funcionar quando alguma coisa corre mal. Talvez proximidade, flexibilidade, rapidez e pequenas séries tenham hoje um valor que não aparecia completamente nas folhas Excel de 2016.

Na sustentabilidade acertámos na direcção, mas não na dimensão. Pensávamos sobretudo num consumidor mais preocupado com ambiente e condições de produção; dez anos depois falamos também de regulação, circularidade, emissões, materiais, rastreabilidade e requisitos transmitidos ao longo da cadeia de fornecimento.

E agora temos a inteligência artificial. Se hoje escrevesse Footwear Consumer 2040, não perguntaria apenas como usar IA para fabricar sapatos mais eficientemente. Perguntaria como vai alterar a descoberta das preferências dos consumidores, o design, os testes de conceitos, a previsão da procura, a personalização, a comunicação e a gestão das colecções. Talvez a maior transformação nem aconteça dentro da fábrica, mas entre o consumidor e a fábrica.

Então, acertámos ou falhámos? As duas coisas. Acertámos no digital, na sustentabilidade, na diferenciação e na necessidade de subir na escala de valor; subestimámos a casualização, as plataformas digitais, a geopolítica e a resiliência, e não vimos chegar algumas das forças que hoje parecem óbvias.

Talvez a principal lição destes dez anos seja outra. Fazer estratégia não é acertar no futuro; é fazer perguntas que nos impeçam de assumir que o futuro será apenas uma continuação do presente. Em 2016 perguntei quem iria controlar a plataforma. Em 2026 pergunto quem controlará a relação com o cliente e a capacidade de transformar conhecimento em valor.

Daqui a dez anos voltamos cá e vemos no que é que também me enganei.

quinta-feira, setembro 17, 2026

Alternativa à Ásia — ou stuck-in-the-middle?


Li no Dinheiro Vivo: "Portugal investe 100 milhões de euros na indústria do calçado e quer ser alternativa aos produtos da Ásia". Há boas notícias no artigo. Num continente que representa apenas 2,1% da produção mundial, Portugal conserva uma base industrial, produziu 74 milhões de pares em 2025, mantém uma balança comercial positiva e investiu em sustentabilidade, digitalização, inteligência artificial e novas tecnologias. Não é pouco.

É a expressão "alternativa aos produtos da Ásia" que me deixa desconfortável. É justo reconhecer que, no corpo do artigo, Luís Onofre fala num modelo alternativo baseado na inovação, sustentabilidade, flexibilidade, proximidade e maior valor acrescentado. Isso é muito diferente de tentar reproduzir em Portugal o modelo asiático.

A Ásia não produz apenas calçado barato, mas a sua esmagadora presença no mercado mundial assenta, em grande medida, em escala, baixos custos e ecossistemas industriais que a Europa não consegue reproduzir. Se Portugal já não tem preço para disputar o segmento médio com países de baixos salários, como poderá substituir os produtos cuja vantagem reside precisamente no preço?

Em "Precaução e optimismo", recordei que a subida do preço médio do calçado português era insuficiente para compensar o aumento dos salários e das matérias-primas. Chamei-lhe empobrecimento por erosão: continuar competitivo sem aumentar suficientemente a produtividade e o valor criado. A resposta anunciada era acelerar a migração para segmentos de maior valor acrescentado.

Pouco depois, em "…e sinto que algo não bate certo", estranhei a expressão "luxo em grande escala". De um lado, dizia-se que era preciso fazer menos coisas, mas melhores; do outro, prometia-se capacidade para grandes volumes. Luxo e escala não são sempre incompatíveis, mas exigem combinações muito diferentes de competências, processos, clientes e investimento. Tentar servir simultaneamente o mercado de volume e os nichos mais exigentes pode deixar o sector preso na conhecida armadilha do segmento médio: sem custos para vencer pelo preço e sem diferenciação suficiente para vencer pelo valor.

Por vezes, fico com a sensação de que a direcção da APICCAPS alterna entre o discurso dos nichos, do luxo e do calçado técnico e o discurso da substituição da Ásia. Talvez uma mensagem suficientemente ampla seja uma forma de manter unida, tranquila e "mansa" uma base de associados muito heterogénea. Cada empresa consegue ouvir nela o futuro que gostaria de ter.

A ambiguidade pode ser politicamente útil para uma associação, mas é perigosa como orientação estratégica. Os 100 milhões de euros são um input, não um resultado. Máquinas, robôs, biomateriais, software e inteligência artificial só criarão valor se forem transformados em produtos pelos quais alguém esteja disposto a pagar, encomendas recorrentes, maior margem, maior valor acrescentado por trabalhador e salários mais elevados. Automatizar pode aumentar a produtividade; também pode aumentar mais depressa a capacidade de produzir aquilo que o mercado já não quer.

As oportunidades existem, mas são mais específicas do que o título sugere. Portugal pode ser uma escolha superior quando o cliente valoriza proximidade, rapidez de desenvolvimento, pequenas séries, flexibilidade, rastreabilidade, qualidade, co-desenvolvimento ou menor risco de inventário e abastecimento. Pode crescer no calçado técnico, na moda de gama alta, nos componentes, na marroquinaria, nos novos materiais e até na venda de tecnologia e conhecimento industrial. Aqui, o custo relevante não é apenas o preço à saída da fábrica, mas o custo total, incluindo prazos, existências, falhas, alterações e risco.

Existe, contudo, outro perigo: investir para continuar a ser apenas a fábrica de marcas estrangeiras. A empresa portuguesa suporta o investimento, a sazonalidade e o risco operacional, enquanto a marca controla o consumidor, os dados, a distribuição e a margem principal. Subir na escala de valor exige também engenharia, design, propriedade intelectual, marcas, acesso ao mercado e poder negocial; não apenas máquinas mais modernas.

Uma associação não tem de escolher nominalmente os vencedores. Tem, porém, o dever de dizer com franqueza quais os modelos de negócio e competências que têm futuro, e admitir que nem todas as empresas conseguirão fazer a transição. Estratégia implica escolhas, concentração de recursos e abandono de caminhos sem futuro. Uma narrativa em que todos cabem confortavelmente pode evitar conflitos hoje, mas preparar desilusões amanhã.

Os 100 milhões podem ser uma excelente plataforma de lançamento. Mas Portugal não precisa de ser uma alternativa genérica aos produtos da Ásia. Precisa de se tornar insubstituível para determinados clientes, produtos e circunstâncias. É uma ambição mais estreita, menos tranquilizadora, e muito mais estratégica.

Nota escrita antes da publicação, mas depois de escrito o texto acima: Num pequeno artigo do JN de 15 de Setembro pode ler-se Luís Onofre, "A Europa não pode aceitar que a sua produção seja substituída por importações". Será que está a contar com a França para impor o "Made in Europe" não só no automóvel? Mesmo assim, como suportará os salários a substituir a Ásia?

quinta-feira, julho 23, 2026

Quem fica com o risco do inventário?


O FT da passada Segunda-feira publicou o artigo, "Fashion houses face inventory glut as Europe bans destroying unsold stock".
"Large fashion groups including LVMH, Prada, Chanel and Inditex will be banned from destroying unsold clothes and footwear in the EU from this week, forcing the industry to overhaul the way it handles excess stock and customer returns.
...
Between 4 per cent and 9 per cent of textile products offered for sale in Europe - equivalent to an estimated 264,000 to 594,000 tonnes a year - are destroyed before use, according to the European Environment Agency.
...
From July 19, large companies will be prohibited from incinerating or sending to landfill unsold clothes, accessories and footwear, including products returned by customers.
The rules encourage donation, repair and reuse as more environmentally sustainable alternatives, with destruction to be permitted only under certain circumstances such as where goods pose health or safety risks, are irreparably damaged or are counterfeit."
As marcas terão de escolher entre produzir menos, suportar custos de armazenamento mais elevados ou desenvolver canais controlados de desconto, doação, reparação, reutilização, revenda e reciclagem.
A questão é particularmente delicada para as marcas de luxo, que dependem da escassez e do controlo da distribuição para proteger o valor dos seus produtos.

Quais as consequências para o ITV e o calçado português? Que cenários são possíveis?
  • Marcas decidem produzir menos e pressionar preços, o que leva à perda de volume, de margens e de empresas.
  • Marcas decidem empurrar o risco para montante da cadeia. Os fornecedores têm de suportar os stocks e os cancelamentos, o que leva a maiores necessidades financeiras e a maior vulnerabilidade das PME.
  • Marcas apostam na resposta rápida, apostam nas pequenas encomendas, na reposição frequente e produção próxima do consumo, o que leva a um reforço do nearshoring para Portugal.
  • Marcas apostam na economia circular, na reparação, no recondicionamento, na reutilização e na recuperação de materiais, o que pode levar a novas actividades de maior valor acrescentado.
A proibição não favorece automaticamente Portugal. Favorece um determinado tipo de capacidade: produzir perto, depressa, em pequenas quantidades, com rastreabilidade, capacidade de reposição e soluções para o produto após a primeira venda.

O risco é as empresas portuguesas aceitarem todas estas novas exigências como simples condições adicionais impostas pelos clientes, sem rever preços e modelos contratuais. Nesse caso, Portugal ficará com a complexidade e o inventário, enquanto as marcas conservam a margem.

O verdadeiro sinal a acompanhar não é apenas a redução das encomendas. É perceber quem assume o risco do inventário. Essa variável determinará se a nova regulamentação cria valor para as PME portuguesas ou apenas lhes transfere custos.


sábado, junho 20, 2026

Portugal não deve cair na armadilha espanhola

Em "El calzado español pierde el 35% de sus empresas en cinco años y lanza un SOS para evitar más cierres" pode ler-se:

"Una de las manufacturas industriales que durante décadas ha sido embajador del 'made in Spain' en todo el mundo, el calzado, lanza un mensaje de socorro ante un camino cada vez más lleno de obstáculos. La realidad es que desde el año 2020 el sector ha perdido 1.149 empresas, un 35% del total, según los datos de la Asociación Española de Empresas de Componentes para el Calzado y la Marroquinería (AEC).

En este periodo los fabricantes españoles de zapatos y componentes han pasado de 3.280 a 2.131 empresas. Según la patronal, sólo el año pasado cerraron 195 compañías y esa tendencia se mantiene en 2026. Una reducción del tejido industrial que además está teniendo efectos en el empleo, ya que en 2025 el número de trabajadores se redujo en 3.670 personas, con una caída interanual del 10% en diciembre."

Olhando para os números do desemprego em Portugal, segundo o IEFP, dados de Dezembro de 2025, o desemprego no sector "Indústria do couro e dos produtos do couro" caiu quase 17%.

Segundo a APICCAPS, a Espanha produziu cerca de 80 milhões de pares em 2024, mas exportou 169 milhões e importou 340 milhões. Ou seja, Espanha é indústria, mas é também plataforma. Compra muito, vende muito, reexporta muito. Tem marcas, distribuição, mercado interno e escala comercial.

Portugal tem outro perfil. Produziu cerca de 76 milhões de pares e exportou cerca de 68 milhões. A relação entre o que fabrica e o que vende ao exterior é muito mais directa. A proposta de valor portuguesa assenta menos na função de entreposto e mais na capacidade produtiva: saber fazer, responder depressa, trabalhar séries mais pequenas, servir marcas exigentes e preservar competências industriais difíceis de reconstruir.

A vantagem espanhola é clara. Quem tem escala comercial pode abastecer vários segmentos, importar de geografias mais baratas, usar canais fortes e continuar a exportar muito, mesmo quando a produção própria encolhe. A caixa registadora continua a tocar.

Mas há um risco. Uma fileira pode manter-se visível nas estatísticas de comércio e, ao mesmo tempo, perder chão de fábrica. As marcas continuam, os armazéns mexem, os catálogos enchem-se. Mas desaparecem empresas, operários, técnicos, fornecedores, modelistas e conhecimento tácito. A fileira fica mais leve, talvez mais flexível, mas também mais fácil de substituir.

Portugal tem a vantagem inversa. A concentração geográfica da fileira permite proximidade entre fabricantes, componentes, tecnologia, desenvolvimento de produto e clientes. Essa densidade não aparece sempre nas estatísticas, mas aparece quando um cliente precisa de corrigir uma amostra, mudar um material, cumprir um prazo ou testar uma nova solução.

Também há sinais positivos no valor. O preço médio de exportação português está acima do espanhol. O couro continua a ter grande peso no valor exportado. Como seria de esperar, Portugal não deve tentar ganhar o campeonato mundial do par barato. Não tem salários asiáticos, não tem escala chinesa, não tem dimensão vietnamita. O seu lugar natural é outro: qualidade, flexibilidade, confiança, design, sustentabilidade, engenharia de produto e serviço industrial.

Mas o modelo português também tem riscos. O primeiro é confundir preço médio alto com margem alta. Uma empresa pode vender caro e ganhar pouco, se for espremida por marcas poderosas, séries curtas, energia cara, e matérias-primas caras.

Portugal não deve cair na armadilha espanhola. Não deve trocar uma competência industrial difícil de imitar por uma função logística mais fácil de deslocar. O futuro do calçado português não estará em tentar ser uma Espanha mais pequena, nem uma Itália sem marcas globais, nem uma Ásia com salários europeus. Estará em ser Portugal com mais intenção: uma fileira compacta, produtiva, tecnológica, sustentável, rápida e capaz de transformar saber-fazer em poder negocial.

Quando o cliente compra calçado português, compra apenas produção disponível ou compra uma capacidade que não encontra facilmente noutro lugar?


terça-feira, fevereiro 03, 2026

Mais um atestado de desconhecimento da realidade

Há textos que dizem tanto sobre o tema que abordam como sobre a forma como as redacções pensam economia em Portugal.

Na passada sexta-feira, o Expresso publicou uma peça com o título: "Preços dos sapatos em Portugal estão a cair há 17 anos."

O artigo apresenta dados correctos. A interpretação é que é problemática.

O que diz o artigo?

"São 17 anos com os preços do calçado para os consumidores lusos a recuar. Em termos acumulados, entre 2025 e 2008 — último ano em que a variação do IPC relativo ao calçado foi positiva — a queda é de 34%. No mesmo período, o índice geral de preços no consumidor em Portugal acumula uma subida de 33%. "Isto significa que, em termos reais [tendo em conta o impacto da inflação], o preço do calçado caiu para metade",

...

As importações portuguesas de calçado dispararam, aumentando mais de 80% face a 2008. E muitas vêm da Ásia, de países como a China, a Índia, a Indonésia e o Vietname. Mesmo quando vêm de países da União Europeia, trata-se maioritariamente de calçado produzido na Asia, que vai para esses Estados-membros e é revendido.

...

"Portugal produz e vende para o mundo, não tanto para o consumidor português. E exporta no topo dos preços mundiais", destaca a APICCAPS. Em média, um par de sapatos portugueses sai da fábrica a 27,57 dólares (€23,29 ao câmbio atual), "

Onde está a novidade? O problema não está nos dados. Está na ausência total de surpresa e, sobretudo, de reflexão.

Nas conservas (2020):

"Porque não olham para os números? Os portugueses importam produtos baratos e exportam os produtos mais caros. Olhando para os dados de 2016, o kg de conserva importada era cerca de 73% do kg de conserva exportada.

Esta associação em vez de ajudar os seus associados a subir na escala de valor, está a querer que se enterrem com descontos para ganhar quota de mercado interno. PORRA!!!
Quando é que esta gente percebe que volume e quota de mercado não é o objectivo. O objectivo é o lucro!"

No mobiliário (2012):

"Parece que alguma indústria portuguesa de mobiliário, incapaz de concorrer no seu próprio mercado interno, contra os preços muito baixos da concorrência asiática, teve como salvação o virar-se para o mercado externo. Contudo, livre de barreiras alfandegárias, a concorrência asiática também estava presente nesses mesmos mercados.

Como se explica o insucesso no mercado interno e o sucesso no mercado externo? 

No mercado interno não existe massa crítica de clientes capazes de suportarem empresas que se dediquem a produções em nichos e segmentos diferentes daqueles onde actuam as empresas asiáticas. No mercado externo as produções asiáticas dedicam-se a segmentos diferentes daqueles onde actuam as empresas portuguesas."

No calçado (2011) (aqui deixei uma parte inicial para ilustrar as baboseiras que pessoas em cargos de responsabilidade e que não resistiriam ao mais básico contraditório:

""Mais do que pôr a tónica nas exportações temos que ser fortes no mercado interno. Se não conseguirmos competir aqui dificilmente vamos competir noutros mercados", afirmou Carlos Tavares.

"As empresas portuguesas têm perdido quota no seu próprio mercado. Sem resolver esses problemas, dificilmente podem ter sucesso nos mercados externos", acrescentou o presidente da CMVM."

Esta abordagem é nova... qual o CV de Carlos Tavares? Qual a sua experiência de vida? O que o habilita a mandar estes bitaites sobre o que as PMEs exportadoras devem ou não fazer?

Aquilo que permite a estas PMEs serem suficientemente competitivas na exportação é, muitas vezes o que as impede de ser competitivas no mercado interno. Os consumidores do mercado interno têm um poder de compra muito diferente dos que consomem nos mercados externos. Por isso, escrevo e falo tantas vezes nas empresas que fazem by-pass ao país."

Acham pouca a ignorância de Carlos Tavares? Experimentem "Os loucos tomaram conta do jornal" 

Ainda sobre o calçado: "Dedicado ao bicicletas".

Há um padrão que a imprensa insiste em não ver. O artigo do Expresso de 2025 não revela uma “realidade nova”. Revela a persistência de uma má leitura antiga:

  • confundir preços baixos com problema económico;
  • tratar a queda de preços como falha industrial;
  • assumir implicitamente que “ganhar o mercado interno” é sempre desejável;
  • ignorar que exportar caro e importar barato é um sinal de subida na escala de valor, não de fraqueza.

A pergunta que raramente é feita não é: "Porque é que os preços do calçado caem em Portugal?"

É esta: "Que tipo de empresas queremos que sobrevivam — e em que quadrante?"

Enquanto a imprensa continuar a ler estes fenómenos com as lentes erradas — volume, quota, mercado interno como fetiche — continuará a produzir textos informativos, mas conceptualmente pobres.

E isso é um problema. Não para as empresas que já fizeram by-pass ao país, mas para o debate público, que insiste em confundir competitividade com low-cost.

Dedicado à redacção do Expresso, de 2015: "um atestado de desconhecimento da realidade" de onde retiro:

"As empresas nacionais têm de continuar a apostar nas exportações mas não por causa da baixa procura interna.

O nível de vida em Portugal não é alto. Por isso, os portugueses optam por comprar bens transaccionáveis baratos. Esses bens entram em Portugal, importados da Ásia a preços muito baixos, e levam a melhor sobre o "Made in Portugal". Por exemplo, Portugal exporta sapatos caros e importa sapatos asiáticos para consumo interno. Portugal exporta mobiliário caro e importa mobiliário asiático para consumo interno."

quarta-feira, janeiro 28, 2026

Curiosidade do dia


De vez em quando comento aqui o que aparece nos media sobre a Nike:
Agora encontro este artigo, "Nike layoffs: Hundreds of jobs cut in latest round as shoe giant embraces supply chain automation". Não se trata, em geral, de despedimentos em fábricas (que são maioritariamente externalizadas), mas sim de funções internas ligadas à gestão e orquestração da supply chain global. Sublinho em particular:
"The job cuts will primarily encompass positions at the company’s distribution centers in Mississippi and Tennessee. Nike has warehouses in those states that act as major hubs in the company’s supply chain. The distribution centers store the company’s inventory before shipping the products out to customers and retail partners.
...
Under former Nike CEO John Donahoe, the company moved away from wholesale partners in favor of direct selling, which necessitated a buildup of employees at its distribution centers. But ultimately, Nike’s lackluster sales demand could not support the number of employees at the distribution centers. Nike’s new CEO Elliott Hill has flipped its sales playbook, embracing wholesale partners again, and focusing on cutting costs to increase margins."
O título não joga bem estes trechos, mas adiante. O artigo deixou-me a recordar uma empresa de calçado muito boa, com um produto muito bom, com mão de obra muito jovem, e que me surpreendeu negativamente ao perceber a quantidade de mãos humanas empregadas para embalar um par, desde que saía da linha até que entrava num tapete transportador para seguir para o armazém.

BTW, nos jornais americanos praticamente todos os dias aparecem notícias de empresas a cortarem pessoal. Só hoje: a UPS, a Pinterest e algumas "mercearias" físicas da Amazon.

sexta-feira, janeiro 16, 2026

Não é por causa do custo, mas é por causa do custo


O JN do passado dia 13 de Janeiro publicou um artigo intitulado "Crise na indústria contraria queda nacional do desemprego".

O texto pode ser comentado a partir de vários ângulos, mas escolho fazê-lo com base na seguinte afirmação de João Cerejeira, economista da Universidade do Minho, a propósito sobretudo das empresas dos sectores têxtil e do calçado, onde os encerramentos e o desemprego têm aumentado:
"As afetadas são, sobretudo, empresas em que 'o fator de competitividade era o custo e não a qualidade do produto, aquelas empresas que trabalham por subcontratação para grandes marcas internacionais', que acabam por encerrar por não conseguirem competir com empresas estrangeiras que têm mão de obra mais barata."

Esta leitura contém, a meu ver, duas simplificações perigosas.

Primeiro, a ideia de que o factor de competitividade era o custo.

Segundo, a ideia de que a qualidade do produto é um factor de competitividade. 

Desde que Portugal deixou de ser a "china" da Europa (recordar os números do desemprego no primeiro trimestre de 1992), antes de haver a China, o custo deixou de ser uma vantagem competitiva estrutural.

As empresas portuguesas destes sectores têm, naturalmente, de vigiar os custos, mas os clientes não compram por causa dos custos. Compram por causa de uma vantagem competitiva concreta, que durante anos esteve associada à flexibilidade, às pequenas séries, à rapidez de resposta e à proximidade aos mercados europeus. Esses eram os order winners. O custo era apenas um order qualifier.

O problema é que todas as vantagens competitivas são transitórias. Quando essa vantagem se erosiona — porque empresas de outros países passam a oferecer a mesma flexibilidade e rapidez, combinadas com preços mais baixos — o cliente perde-se pelo custo. Não porque o custo fosse a vantagem inicial, mas porque passou a ser o critério de desempate quando a diferenciação deixou de existir. As empresas portuguesas não ganharam clientes pelo custo; perderam-nos pelo custo, mas o custo nunca é uma vantagem competitiva.

Segundo, falar hoje de “qualidade” como vantagem competitiva — entendida como ausência de defeitos — parece-me algo arcaico. As empresas portuguesas do têxtil e do calçado não perdem clientes por falta de qualidade. A qualidade tornou-se um dado adquirido, um requisito mínimo de entrada no jogo. O que decide já não é a qualidade do produto, mas a capacidade de oferecer algo que não seja facilmente replicável: design, integração na cadeia de valor do cliente, velocidade, fiabilidade, serviço, nicho. Quando isso desaparece, a qualidade, por si só, não salva ninguém.

P.S.: Weird, fica-se com a ideia de que João Cerejeira crê que trabalhar por subcontratação para marcas internacionais é marginal nestes sectores. 

quinta-feira, novembro 27, 2025

Um momento para pensar com calma

A propósito de "Grupo de Guimarães vai adaptar fábrica para produzir botas para militares"

Há notícias que pedem celebração imediata e outras que pedem reflexão serena. A entrada da AMF Safety Shoes no segmento militar é, sem dúvida, um sinal de dinamismo industrial e ambição: uma empresa de Guimarães capaz de produzir 900 mil pares por ano, que exporta 90% da sua produção, e que quer entrar num mercado onde a Europa está a reforçar orçamentos de defesa e em que existe procura real. 

Mas há momentos em que vale a pena parar e fazer duas perguntas difíceis — não por pessimismo, mas por responsabilidade estratégica.

Será que este segmento faz sentido para esta empresa?

O mercado militar é muito diferente do mercado de calçado técnico para a indústria. No papel, trata-se de uma oportunidade: volumes elevados, estabilidade contratual, visibilidade europeia. Mas na prática, o processo de aquisição militar assenta frequentemente num princípio simples: ganha quem oferece o preço mais baixo. (recordar a cena do filme Armageddon)

E isto levanta uma questão essencial: Será que o cliente militar está disponível para pagar aquilo em que esta empresa é realmente boa?

Ou será que o processo de concurso tenderá a esmagar o valor acrescentado para que caiba num preço mínimo?

É uma dúvida legítima.

Num segmento onde a diferenciação técnica existe, é importante perceber se esses factores são valorizados ou se, no fim, a variável dominante é o preço unitário.

Se o valor não for pago, a excelência deixa de ser vantagem e torna-se apenas um custo.

Será que faz sentido fazer este produto na mesma fábrica que produz séries pequenas e inovadoras?

Outra questão que merece ponderação é a mistura de lógicas industriais.

Produzir botas inovadoras, com séries pequenas, ciclos curtos, experimentação rápida e grande flexibilidade, é uma coisa. Produzir equipamento militar para concursos públicos, com volumes elevados, especificações rígidas e margens apertadas, é outra coisa completamente diferente. A notícia refere que a empresa prevê “duas linhas diferenciadoras: uma com inovação e outra mais tradicional". Isso mostra que a própria AMF já reconhece a necessidade de separar as lógicas produtivas. A questão é saber se essa separação será suficiente.

Porque misturar operações com ADN tão distinto pode gerar tensões reais (e recordo o velho Skinner e a sua plant within a plant:

  • competição interna por recursos;
  • prioridades contraditórias;
  • custos fixos mais elevados do que o segmento militar suportará;
  • risco de a linha “inovadora” perder agilidade;
  • risco de a linha militar contaminar a cultura industrial com uma lógica de custo mínimo.

Não é raro ver empresas excelentes a perderem o foco quando tentam servir dois mundos com expectativas e modelos económicos incompatíveis.

Não é um problema técnico — é um problema estratégico.

Misturar estas duas lógicas (calçado inovador e calçado militar) na mesma linha, com as mesmas pessoas, os mesmos gestores, as mesmas métricas e a mesma cultura operacional é pedir problemas.

Skinner ensinou-nos que uma fábrica tem de ser ‘focused’. Quando duas lógicas industriais coexistem — inovação de alta variedade e concursos públicos de grande volume — a empresa entra num conflito interno permanente. A solução não é misturar; é separar. Seja fisicamente, seja criando PWPs: mini-fábricas com identidade própria, métricas próprias e cultura própria.

Uma reflexão final

Nada disto diminui o mérito da AMF Safety Shoes.

Antes, pelo contrário: quando uma empresa chega onde esta chegou, merece exatamente este tipo de reflexão séria — porque está numa posição em que decisões estratégicas moldam décadas, não anos.

O objetivo não é travar a ambição, mas garantir que ela assente sobre três perguntas que todos os líderes responsáveis devem fazer:

Este cliente valoriza realmente aquilo que nos diferencia?

Este segmento tem margem para pagar o nosso nível de competência?

É prudente misturar lógicas industriais tão diferentes sob o mesmo tecto?

Se a resposta for sim — óptimo.

Se a resposta for talvez, vale a pena investigar.

Se a resposta for não, é sinal de que a empresa precisa afinar a sua direcção antes de avançar.

Decisões estratégicas só são fortes quando nascem da dúvida certa.

E estas duas dúvidas, neste caso, não são apenas legítimas, mas também essenciais. Mas isto é reflexão de um outsider que vê as coisas ao longe e filtradas por aquilo que chega aos jornais.


sábado, setembro 27, 2025

Calçado e têxtil - uma directiva transformacional!!!


Eu sei que é fim de semana e que muita gente ao fim de semana desliga, mas o mundo continua a girar.

Amigos do calçado e do têxtil, já olharam para a Directiva (UE) 2025/1892 do Parlamento Europeu e do Conselho de 10 de setembro de 2025 que altera a Diretiva 2008/98/CE relativa aos resíduos? 

Acreditem, esta directiva para o têxtil e para o calçado é transformacional (vai mudar modelos de negócio, produtos e custos).

Por exemplo:
  • Responsabilidade alargada do produtor obrigatória: terá de financiar recolha, triagem, reutilização e reciclagem dos produtos colocados no mercado.
"(22) Em conformidade com o princípio do poluidor-pagador, referido no artigo 191.°, n.° 2, do Tratado sobre o Funcionamento da União Europeia (TFUE), é essencial que os produtores que disponibilizem pela primeira vez no mercado no território de um Estado-Membro determinados produtos têxteis, relacionados com os têxteis e de calçado assumam a responsabilidade pela gestão dos mesmos na fase de fim de vida, 
...
(34) Os produtores deverão ser responsáveis pela criação de sistemas de recolha de todos os produtos têxteis, relacionados com os têxteis e de calçado usados e em fase de resíduo, bem como pela garantia de que os mesmos são posteriormente sujeitos a triagem para reutilização, preparação para reutilização e reciclagem," 

  • Taxas moduladas: pagam mais se os produtos não forem concebidos para circularidade; pagam menos se incluírem fibras recicladas, forem reparáveis e duráveis. 
"(39) Além do mais, a modulação de taxas de responsabilidade alargada do produtor é um instrumento económico eficaz para incentivar uma conceção de têxteis mais sustentável que, por seu lado, conduzirá a uma melhor conceção, que esteja em consonância com os princípios da circularidade. A fim de proporcionar um forte incentivo à conceção ecológica, tendo simultaneamente em conta os objetivos do mercado interno e a composição do setor têxtil, onde predominam as PME, é necessário harmonizar os critérios para a modulação das taxas de responsabilidade alargada do produtor com base nos parâmetros de conceção ecológica mais pertinentes,"

  • Proibição do fast/fashion como modelo dominante: pressão regulatória contra ciclos curtos de produção/consumo. 
"(40) As práticas industriais e comerciais, como a moda rápida e ultrarrápida, influenciam a duração da utilização do produto e a probabilidade de um produto se tornar um resíduo devido a aspetos não necessariamente relacionados com a sua conceção, e baseiam-se frequentemente na segmentação do mercado. Tais práticas poderão fazer com que o produto seja descartado prematuramente, antes mesmo de chegar ao fim da sua vida útil potencial, o que resulta num consumo excessivo de produtos têxteis e, consequentemente, numa produção excessiva de têxteis em fase de resíduo. A fim de identificar melhor essas práticas e permitir a ecomodulação das taxas de responsabilidade alargada do produtor, os Estados-Membros poderão considerar critérios como a largura da gama de produtos, entendida como o número de referências de produtos oferecidas para venda por um produtor, com limiares definidos por segmento de mercado, a frequência das ofertas, entendida como o número de referências de produtos por segmento de mercado oferecido para venda por um produtor num determinado período, ou os incentivos à reparação, entendidos como a probabilidade de o produto ser reparado com base no seu rácio de custos de reparação ou na prestação de um serviço de reparação pelo produtor."

  • Necessidade de redesenhar processos: inclusão de fibras recicladas, maior transparência na cadeia de fornecimento.
"(30) Além disso, a atual gestão de têxteis em fase de resíduo é ineficiente em termos de recursos, está desalinhada da hierarquia dos resíduos e conduz a danos ambientais, 
...
A responsabilidade alargada do produtor relativamente a produtos têxteis, relacionados com os têxteis e de calçado tem como finalidade assegurar um elevado nível de proteção do ambiente e da saúde na União, criar uma economia de recolha, triagem, reutilização, preparação para reutilização e reciclagem, em especial a reciclagem de fibras em novas fibras, bem como dar incentivos para que os produtores assegurem que os seus produtos sejam concebidos de acordo com os princípios da circularidade.
...
(31) e o apoio à investigação e ao desenvolvimento para a conceção ecológica de têxteis que não contenham substâncias que suscitam preocupação."
  • Risco para PMEs: encargos administrativos e financeiros elevados, mitigados se se associarem a organizações coletivas de RAP.
"(25) Tais regras deverão ainda ser mais pormenorizadas e harmonizadas para evitar a criação de um mercado fragmentado suscetível de ter um impacto negativo no setor, em especial nas microempresas e nas PME, 
...
(43) Uma vez que as PME compõem 99% do setor têxtil, é conveniente procurar reduzir, tanto quanto possível, os encargos administrativos decorrentes da aplicação de um regime de responsabilidade alargada do produtor"
Sim, eu sei, para muitos o copo está meio vazio e isto vai ser mais custos. A alternativa é abraçar a mudança e ver que oportunidades podemos encontrar ou desenvolver com esta novidade. Por exemplo, a directiva liga as contribuições financeiras à qualidade do design dos produtos: quanto mais alinhados com os princípios da circularidade, menos pagam as empresas. Na prática, isto traduz-se em:
  • Durabilidade: fabricar peças que resistam mais tempo ao uso, evitando descartes prematuros. 
  • Reparabilidade: facilitar a substituição de componentes (fechos, botões, solas, palmilhas) e disponibilizar peças de reposição ou serviços de reparação.
  • Uso de materiais reciclados: integrar fibras recicladas de qualidade, promovendo uma economia de ciclo fechado.
Para as PMEs portuguesas, muitas das quais já têm reputação internacional em qualidade e detalhe, esta exigência pode transformar-se numa vantagem competitiva: reforçar o posicionamento "premium" e diferenciar-se da produção de baixo custo asiática e não só.

Riscos fortes para as fábricas que dependem de ciclos de moda curta (fast fashion ou private label com colecções rápidas), elas vão sentir um choque. A própria directiva penaliza este modelo, associando-o a sobreprodução e desperdício. Quem continuar a apostar em quantidade, baixa durabilidade e colecções aceleradas verá os custos regulatórios disparar e enfrentará barreiras acrescidas na exportação.
Por outro lado, fábricas que se posicionem em nichos de qualidade, reparação, segunda vida e circularidade podem ganhar espaço:
  • Criando linhas de produtos "eco-premium" com selo de sustentabilidade.
  • Firmando parcerias com marcas que valorizam durabilidade e reparabilidade.
  • Explorando novos modelos de negócio (aluguer, retoma, revenda em segunda mão).
Ou seja, a directiva pode ser vista não apenas como um custo adicional, mas como um filtro de mercado: quem estiver preparado para competir pelo valor, pela sustentabilidade e pela inovação terá mais hipóteses de crescer.

Recordo o recente "Anichar, ao vivo e a cores" sobre as reparações.


Ainda acerca da reciclagem têxtil:
Isto já vai demasiado longo, vou escrever um outro postal sobre as oportunidades e riscos relacionados com esta directiva.

terça-feira, setembro 16, 2025

Um OVNI

No livro "Through the Looking-Glass, and What Alice Found There" Lewis Carroll, no Capítulo 2 - "The Garden of Live Flowers",  Alice encontra a Rainha Vermelha (Red Queen).

  • A Rainha pega na mão de Alice e começam a correr lado a lado.
  • Depois de correrem intensamente, Alice percebe que continuam no mesmo lugar.
  • É aí que a Rainha explica a famosa ideia: "Now, here, you see, it takes all the running you can do, to keep in the same place. If you want to get somewhere else, you must run at least twice as fast as that!"

Na biologia, o biólogo Leigh Van Valen (1973) usou a metáfora para formular a Red Queen Hypothesis:

  • As espécies precisam de evoluir continuamente, não para ganhar vantagem, mas simplesmente para sobreviver num ambiente em que todas as outras também evoluem.
  • Exemplo clássico: a corrida evolutiva entre predadores e presas (a gazela corre mais depressa para escapar, o leão precisa correr mais depressa para caçar).

Na economia a "corrida da Red Queen" tornou-se uma metáfora para situações em que o esforço é constante, mas o ganho líquido é nulo — porque todos estão a mover-se ao mesmo tempo.

  • Concorrência internacional: países investem continuamente em inovação só para não perderem quota de mercado.
  • Empresas em mercados maduros: precisam de melhorar produtividade, reduzir custos e lançar novos produtos só para manter a posição.
  • Trabalhadores: têm de se qualificar continuamente apenas para não ficarem para trás.

É uma descrição viva daquilo a que chamamos "correr para ficar no mesmo sítio".

Estão a ver onde isto nos leva ... podia escrever sobre os produtores de uva no Douro, mas vou fixar-me no sector automóvel e no têxtil e calçado.

Primeiro o sector automóvel, em Março passado citei aqui num postal:

"São diferenças "impossíveis de cobrir por via do aumento da produtividade" [Moi ici: Aqui produtividade como aumento de eficiência, como redução de custos, como redução do denominador da produtividade. O que se segue é um exemplo ao vivo e a cores daquilo a que chamo há muito tempo o jogo do gato e do rato.], assume a administração, depois de comparar o salário bruto médio mensal nas suas fábricas nestes países e a respetiva evolução desde 2019. Em Ovar, o valor passou de €808 para €1303, enquanto a Roménia apresenta valores de €464 em 2019 e de €821 em 2025. Na Bulgária, o salário subiu de €361 para €583, em Marrocos saltou dos €284 para os €362, e na Tunísia aumentou dos €163 para os €284. No Egito, onde só há dados do atual exercício, o valor é de €136.""

No Domingo à noite no LinkedIn mão amiga tinha-me enviado isto:


O que é isto senão outro exemplo ao vivo e a cores da teoria dos Flying Geese:

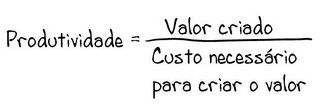
O país A deixa de ser competitivo (e aqui uso a palavra competitividade com toda propriedade) e o grosso da produção [escrever aqui ou têxtil, ou calçado, ou automóvel, ou ...] passa para o país B porque é mais barato. Mas o país A, ao evoluir na horizontal, da esquerda para a direita, ganha produtividade. E produtividade à custa do numerador e não do denominador, ou seja, ganhos muito superiores que ultrapassam as migalhas da melhoria da eficiência, como aprendi com Marn e Rosiello.

Começou na Alemanha (A), passou para Portugal (B) e está a passar para Marrocos et al (C). Recordar os relatos em primeira mão de Abril passado. Só não acontece mais depressa por causa do, peço desculpa pela palavra que vou usar, mas é para impressionar com a caricatura, suborno que os governos, com benesses fiscais e fundos comunitários, fazem para que a Autoeuropa atrase a decisão de sair. 

Passemos ao calçado e têxtil.

Ontem na capa do JN, "Calçado e têxtil despedem mil trabalhadores numa semana"

BTW, o calçado tem tudo a ganhar em afastar-se da colagem que lhe querem fazer ao têxtil. O têxtil é muito Caím, o problema nunca é dele, é sempre dos outros, dos chineses, dos paquistaneses, dos trabalhadores, dos políticos, em suma dos maus.

BTW, com um título destes "Calçado e têxtil despedem mil trabalhadores numa semana" como conseguem seduzir jovens atentos para o sector? Lembram-se do que escrevi aqui a propósito de:

"A industria é forte, mas precisamos de começar pela educação e formação. E fundamental tornar este setor atrativo para as camadas mais jovens...

"Portugal tem um problema crónico de recursos humanos. A pirâmide etária está invertida e sem jovens a renovação torna-se difícil."

"O grande problema é não conseguir que os funcionários atuais, cada vez mais próximos da reforma, tenham seguidores na empresa, porque os admitidos não estão disponíveis para aprender o ofício."

Também podemos recuar a Novembro de 2016 e a "É verdade, não é impunemente que se diz mal".

Não tenho analisado aqui os números mensais das exportações, mas tive curiosidade em ver como vão as exportações do têxtil e do calçado (primeiros sete meses de 2025 versus primeiros sete meses de 2024) e fiquei admirado. As exportações em 2025 são cerca de 99,8% das de 2024. Ou seja, não foi o mercado externo que colapsou. O problema estará nas margens: os custos sobem (energia, matérias-primas, salários), mas as empresas não conseguem aumentar preços. Resultado: o sistema implode por dentro.

Recordar de Fevereiro passado:

"Portugal exportou 68 milhões de pares de calçado para 170 países em 2024, um crescimento de 3,9% em volume, mas uma quebra de 5,4% em valor face a 2023, para 1.724 milhões de euros, segundo o INE."

Recordar de Abril passado, "Competitivos, mas frágeis: o custo invisível de competir sem diferenciação"

Um OVNI, foi o que chamei a um candidato autárquico que conheço pessoalmente e que vi na RTP com um discurso diferente de todos os outros candidatos.

Conhece mais alguém que fale de produtividade como aqui neste blogue? Pois, outro OVNI... só ganho inimigos.

domingo, setembro 14, 2025

Anichar, ao vivo e a cores


Qual o preço médio de um par de sapatos produzidos em Portugal?

Qual o preço médio de um par de sapatos produzidos em Inglaterra? 

Espera! Ainda produzem sapatos em Inglaterra? Sim, assim como na Alemanha. Só que os sapatos produzidos em Inglaterra por ingleses são em pequena quantidade, quando comparados com a produção portuguesa, são para nichos e são vendidos a um preço muito alto.

O FT de ontem publicou um artigo, "Bring back the leather dress shoe" que trazia a foto de um par de sapatos vendidos a £540 o par.

O artigo defende o regresso do sapato clássico de couro com sola Goodyear-welted, em contraposição ao domínio dos ténis/sapatilhas. O autor descreve como marcas britânicas tradicionais continuam a produzir calçado artesanal e duradouro, sublinhando a qualidade, a reparabilidade e o conforto superior destes sapatos face aos ténis/sapatilhas descartáveis. São também apresentados argumentos de sustentabilidade, com destaque para a possibilidade de recauchutar e reutilizar sapatos de couro durante anos, evitando desperdício. O texto sugere que, apesar da moda actual dos ténis/sapatilhas, há sinais de regresso aos sapatos de qualidade, tanto por razões estéticas como ambientais e de saúde.
O meu ponto é a necessidade de subir na escala de valor:
Por exemplo, de acordo com o 2019 World Footwear Yearbook, a produção anual de sapatos de cada país era:
  • Portugal . 80 milhões de pares
  • Reino Unido - 5 milhoes de pares
O modelo inglês de trabalhar para nichos de elevado valor acrescentado tem outra fonte de rendimento, para além da produção:
""We make around 100,000 pairs of Goodyear welted shoes at our factory every year," says James Fox, head of marketing and ecommerce at Crockett & Jones. "Currently, we get between 8,000 and 10,000 pairs of shoes back for repair from our customers annually."
...
"Just under half the people who buy from us send shoes back for refurbishment," says Little. "They do it five or six times. Then we have a range called Back on the Road where we take battered shoes that might be 20 years old, patch them up and add a new sole. When we've got 100 pairs, we have an online sale. They sell out within the hour.""

quinta-feira, setembro 11, 2025

e coragem para dizer a verdade?


Li no JN da passada terça-feira, "Indústria do calçado aposta na formação de jovens e reforça presença nos EUA."

O artigo sobre a indústria do calçado centra-se no défice de mão de obra jovem, na formação e na atracção de talento, mas quando refere “competitividade” não fala em produtividade. O discurso gira em torno de tornar o sector atractivo e de preservar o saber artesanal, mas não em como produzir mais valor com os mesmos recursos. E sem mais valor ... não há jovens, ponto.

Em Falta a parte dolorosa da transição mostro que, sem aumentos de produtividade, apoiar empresas e sectores para "serem competitivos" apenas prolonga o problema: salários baixos, dependência de mão de obra barata e ausência de investimento em tecnologia.

Em Competitividade, absurdo, lerolero e contranatura denuncio como o termo competitividade foi/é deturpado: 
  • pode significar enriquecer via produtividade, 
  • mas também pode servir para justificar cortes salariais, como no Uganda, onde "competitividade" se tornou sinónimo de empobrecimento
Em Competitiveness compass. Be careful what you wish for explico que países como a Alemanha e o Japão caíram no mesmo erro: usar "competitividade" como dogma, confundindo-a com cortes de custos, em vez de investir no numerador da equação da produtividade. 

Quando um artigo, ou pior um sector económico, fala de competitividade e ignora a produtividade, está na prática a referir-se apenas ao denominador da equação da produtividade - isto é, reduzir custos, salários ou expectativas. Isto conduz a um ciclo de empobrecimento:
  • salários baixos passam a ser vistos como condição de sobrevivência;
  • como não há ganhos de produtividade, bons salários parecem incompatíveis com a competitividade;
  • o sector deixa de atrair talento jovem, reforçando o círculo vicioso.
O discurso da competitividade no calçado, se fosse só no calçado ..., sem referência explícita à produtividade, repete o erro que não me canso de denunciar no blog:
  • Competitividade sem produtividade = empobrecimento.
  • Para pagar bons salários é preciso atacar o numerador (inovação, tecnologia, novos modelos de negócio, produtos de maior valor acrescentado).
  • Se se insiste no denominador, Portugal arrisca transformar a "força" do calçado (artesanato + tradição) numa armadilha de baixos salários e envelhecimento da força de trabalho.
E volto aos números de Priestley, e volto ao anichar e volto à festa de Natal do filho de 5 anos, aka DVD leadership team. Qual é o governo ou associação com coragem para dizer a verdade?


Enterrar a cabeça na areia não resolve ...

Quando escrevo aqui sobre os Flying Geese:
explico por que é que o Japão deixou de ser uma potência no têxtil... ainda é, mas para nichos, ou porque St. Louis já não tem calçado. Acham mesmo que o calçado ou têxtil português consegue fazer melhor do que o Japão ou os Estados Unidos? Só vão sobreviver as empresas que anicharem. Isso só não acontece mais rapidamente porque os governos, estribados nos fundos da UE, vão atrasando o inevitável.
"A indústria é forte, mas precisamos de começar pela educação e formação. É fundamental tornar este setor atrativo para as camadas mais jovens..."
"Portugal tem um problema crónico de recursos humanos. A pirâmide etária está invertida e sem jovens a renovação torna-se difícil."
"O grande problema é não conseguir que os funcionários atuais, cada vez mais próximos da reforma, tenham seguidores na empresa, porque os admitidos não estão disponíveis para aprender o ofício."
"Alguém convencionou que era duro e mal pago... O ofício é nobre."

Aquele "Alguém convencionou que era duro e mal pago" tira-me do sério... e como é que as pessoas pagam a renda ou o empréstimo da casa? 

segunda-feira, setembro 01, 2025

Evitar a ambiguidade

Numa newsletter da APICCAPS li:
"The US market is a priority for Portuguese footwear", emphasises Luís Onofre. In a more favourable tariff environment, in which countries such as Brazil, China, India, and Mexico are penalised by 50%, 30%, 50% and 25% respectively, "this may be an opportunity to strengthen our presence in the US, where demand for premium, sustainable products with a history is growing". The President of APICCAPS believes that "given the current investments of more than 100 million euros in automation, robotics and sustainability under the PRR, Portugal can establish itself as a solid alternative to environmentally unsustainable mass production."

Se lermos literalmente, parece que o calçado português está a beneficiar da redução relativa de preço (vantagem comparativa via tarifas baixas) e, ao mesmo tempo, está a posicionar-se num segmento em que o preço não deveria ser determinante, porque o consumidor premium compra valor, não preço... estranho, parece que há aqui uma contradição.

Se eu fosse Luís Onofre teria mais cuidado com o discurso. Seria antes algo como:

"The US market is a priority for Portuguese footwear,"emphasises Luis Onofre. "The current tariff environment, which penalises competitors such as Brazil, China, India and Mexico, opens a window of opportunity to strengthen our presence in the US. But we do not want to compete on price alone. Demand in this market is increasingly focused on premium, sustainable products with a story - qualities that truly set our industry apart. With more than €100 million being invested in automation, robotics and sustainability under the PRR, Portugal is in a strong position to present itself as a solid alternative to environmentally unsustainable mass production." 

Assim ficaria muito mais claro que:

  • as tarifas = "abrem uma janela de oportunidade"; mas o posicionamento premium é o foco. 
  • o foco está em alinhar com a tendência do consumidor (valor) e não em depender da vantagem tarifária (custo).

A mensagem reforçaria que a competitividade não vem do acaso das tarifas, mas dos investimentos estruturais feitos pela indústria portuguesa. E evitaria uma certa ambiguidade entre preço e valor. Para o público americano interessado em premium sustentável, o argumento das tarifas acrescenta pouco; o que importa é a autenticidade e a sustentabilidade.

Pergunta sincera: Esta ambiguidade é inocente ou traz água no bico?

quarta-feira, maio 28, 2025

Há automação e automação

Há cerca de um mês publiquei "Fábricas robotizadas? Só se for para montar iPhones, não sapatos". Nele argumentei que a automatização industrial só faz sentido económico quando a produção é altamente repetitiva e pouco variável. A robotização exige estabilidade, previsibilidade e grandes volumes para compensar o investimento. Quando há complexidade, personalização ou variabilidade — como no caso do fabrico de calçado - as máquinas falham em substituir o trabalho humano especializado. 

O artigo era sobre o caso da Nike e o insucesso dos seus projectos de automatização nos EUA, dando muito mais informação sobre os motivos da sua decisão, algo que a Adidas nunca revelou.

Entretanto, na semana passada no WSJ li "Shoemaker Leans on Automation To Expand Its U.S. Production". O artigo é sobre a Keen, um fabricante de calçado nos EUA, e oferece um contraponto interessante à experiência da Nike e da Adidas com a automatização — e permite explorar com mais nuance o tema da viabilidade da produção automatizada em indústrias com uma forte componente manual.

A Keen vai abrir uma nova fábrica no Kentucky que quase duplicará a sua capacidade de produção nos EUA, apostando fortemente na automatização para tarefas repetitivas, enquanto mantém uma parte significativa da produção na Ásia. A automatização será apenas na execução de tarefas básicas, porque continuará a manter trabalhadores humanos para as tarefas mais especializadas.

Podemos fazer o contraponto entre a Keen e a Adidas/Nike:

“Keen plans to rely heavily on automation at its new facility, using machinery to handle mundane, repetitive tasks while employing human workers to handle more precise work.” [Moi ici: Tal como Nike e Adidas descobriram, a Keen parece ter aprendido pela observação: automatiza o que é possível (tarefas repetitivas), mas não tenta substituir o saber manual nas partes críticas da produção. Assim, evita o “conto da automatização total” e opta por uma automação parcial, bem aplicada — não substitui, complementa]

A eficiência não está em eliminar o humano, mas em combinar humano + robôt de forma complementar.

Claro que a "senhora gorda" ainda não cantou e apesar de tudo também esta experiência pode vir a falhar.