Mostrar mensagens com a etiqueta estratégia. Mostrar todas as mensagens

quinta-feira, outubro 15, 2026

Estratégia na era da IA, MacGyver, agricultura e Festas de Natal

Li isto:
"Competitive strategy is about being different. Michael Porter taught us that three decades ago, and the principle has not changed. What has changed is that AI is making that imperative harder to fulfill. Every competitor is now equipped with the same AI-powered analytics, the same strategic frameworks, the same scenario-modeling capabilities, and the same vast pools of market and competitive data. So they reach similar conclusions, make similar moves, and whatever advantage they identify evaporates quickly. Excellent analysis, available to everyone, is no longer a crucial source of competitive advantage."

E a minha mente voou para os anos 80:

"MacGyver: Well, old Sandy sure has a mind of her own, doesn't she?

Jill: Yes, but she thinks like me. So I should be able to think it through and find her pattern, logically and rationally.

MacGyver: Without the emotion, right?

Jill: That's what gives her the edge. People and emotion can't get in her way.

MacGyver: Well, I say we trust our instincts—go with our gut. You can't program that. That's our edge." 

Quando os concorrentes dispõem de ferramentas analíticas e de informação semelhantes, tenderão a chegar a conclusões semelhantes. Ou seja, a análise sofisticada comoditiza-se e deixa de gerar alternativas de diferenciação.

"Analysis is now table stakes. The tacit knowledge from which distinctive strategies are often built can be found in unarticulated expertise and is often tied to particular contexts. This cannot be commoditized. The strategist who understands this distinction will reallocate effort accordingly. The strategist who does not will compete with increasing sophistication for an advantage that no longer exists."

Isto faz-me recuar a Outubro de 2015 e à minha tomada de consciência de que o que eu fazia nas PME era o contrário do que os livros nos dizem: "Do concreto para o abstracto e não o contrário":

"Uma PME-tipo em Portugal não tem condições para começar com uma folha em branco e partir do zero num exercício racional de desenvolvimento de uma estratégia. [Moi ici: Agora, até pode ter por causa da IA, mas se o fizer vai chegar à mesma paisagem competitiva e visão do mundo que os outros]

Uma PME-tipo em Portugal ao desenvolver uma estratégia:

  • para aproveitar uma oportunidade com que chocou inadvertidamente; ou
  • para estancar uma hemorragia competitiva que a está a enfraquecer.

Tem, quase sempre, de partir daquilo que tem. [Moi ici: Tem de partir do seu sticky knowledge] Não tem a liberdade de ir à procura do próximo hit, porque isso exige recursos e uma cultura que normalmente não tem."

A vantagem passa a depender mais do que designam por sticky knowledge: conhecimento difícil de transmitir, porque permanece tácito, depende de relações de confiança ou está profundamente ligado a uma situação particular. Para o descobrir e aproveitar, o estratega precisa de combinar presença no terreno, experiência e capacidade de reconhecer o significado do que observa. 

Uma empresa que procura oportunidades apenas nos relatórios e referências que todos consultam limita as possibilidades de descobrir algo diferente. Pode encontrar matéria estratégica em utilizações inesperadas dos seus produtos, dificuldades dos clientes, excepções recorrentes ou competências internas pouco valorizadas. Isto abre uma possibilidade para empresas pequenas: a proximidade com clientes e operações pode fornecer conhecimento valioso, desde que consigam interpretá-lo e agir sobre ele.

"All of this calls for a shift in mindset. Stop treating the Eureka encounter with sticky knowledge as a fortunate accident and start treating it as the goal, to be pursued as deliberately as the profession once pursued analytical mastery. The strategists who make that shift-expert in their field, present where the knowledge lives—will hold one vital advantage that widens as the machines improve."

Uma gestão que avalie o tempo passado com os clientes apenas pelo seu custo imediato pode eliminar precisamente a actividade que permitiria descobrir uma nova proposta de valor. A implicação prática é reservar tempo para acompanhar clientes, observar operações e experimentar hipóteses, com uma pergunta concreta a orientar a observação.

Trechos retirados de "What Sets Great Strategists Apart in the AI Era"

Nota: Corro o risco de abordar demasiados temas nestes postais, mas eu sou assim, o rei das tangentes.

A importância de formular estratégias realmente diferenciadoras vai crescer muito. Por causa da IA e por causa do monstro Estado na sua sofreguidão imparável. Ontem, o The Telegraph publicou um artigo chamado "'It's impossible to run a business in UK'".

O artigo relata o encerramento da Norris and Sons, uma empresa familiar de fornecimentos agrícolas com cerca de 150 anos. O proprietário atribui a decisão à acumulação de impostos, contribuições patronais, aumentos salariais e outros custos de funcionamento. O encerramento deixará dez trabalhadores sem emprego. 

Segundo o empresário, a empresa continuava a ter actividade, mas tornou-se incapaz de suportar os encargos. Para a manter aberta, injectou dezenas de milhares de libras das suas poupanças e reduziu despesas. Apesar de trabalhar sete dias por semana, afirma já não retirar uma compensação que justifique o esforço.

Vamos admitir de barato, não me custa rigorosamente nada, que ele tem razão, que é uma vítima do monstro Estado. Qual é a novidade? Isso é um cão que morde homem.

Isso sempre aconteceu, talvez agora com mais força porque as economias estão estagnadas em termos de produtividade.

O que ninguém tem coragem de perguntar a este proprietário (porque os jornalistas são pombos-correio ou megafones, eles, de boa-fé, ouvem alguém e depois comunicam o que ouviram sem investigar): O que é que a Norris and Sons fez nos últimos 10 anos para subir na escala de valor, para se diferenciar, para criar a "the next big thing"? Este tipo de questões que não são colocadas são aquilo a que metaforicamente chamo de "ninguém tem coragem de dizer ao filho que a Festa de Natal da sua escolinha foi uma valente porcaria"

É o que separa isto:

"Os agricultores exigem que o Governo atribua medidas de compensação ao setor no valor de 140 milhões de euros para que este tenha condições de competitividade [Moi ici: Imagino um jornalista, com a mesma acutilância com que tenta quebrar as pernas, em sentido figurado (?) a André Ventura, questionar o líder da CAP sobre desde quando é que a agricultura da CAP deixou de ser competitiva. Brincamos, é um festival à custa dos contribuintes de cá e alemães] para produzir e consideram os atuais apoios insuficientes. A reivindicação foi ontem feita junto ao Parlamento por uma delegação liderada presidente da CAP, Álvaro Mendonça e Moura"

Disto ou, sobretudo, disto.

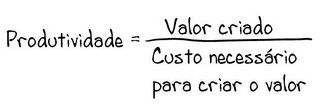
Depois, com uma grande cara de pau, interrogamo-nos sobre por que é que a produtividade do país é baixa.

quarta-feira, outubro 14, 2026

Choque do euro, lembram-se?

Em "O choque chinês, não o euro", listo alguns postais, não todos, sobre aquilo a que o mainstream chamava de “choque do euro” e eu sempre chamei de “choque chinês". Sem euro, imaginem o mundo em que estaríamos a viver, "O mundo alternativo em que poderíamos estar a viver" (postal de 2016). O euro salvou-nos de uma espiral desvalorizadora para combater a guerra anterior "Redução dos salários em Portugal" (postal de 2006)

Por exemplo, em "A receita deste blogue (parte I)" ilustro um exemplo muito claro do choque chinês e de como se pode responder-lhe. Subir na escala de valor.

Quando Portugal sofreu o choque chinês, e as indústrias tradicionais de baixo valor acrescentado foram dizimadas. Por exemplo, em "3 momentos na evolução do sector do calçado" de 2014:

Eu comparava o choque chinês em Portugal, ao choque japonês nos Estados Unidos.

Entretanto, a China subiu na escala de valor, e agora está a dizimar empresas noutro campeonato, noutros países europeus. Ver este gráfico que encontrei aqui (reparar no período temporal, 2019-2024):


O choque chinês mudou de composição sectorial e, com isso, mudou também de geografia. A primeira vaga atingiu sobretudo têxteis, vestuário, couro e mobiliário no Sul da Europa (não esquecer Manzano). O choque não chegou apenas através de produtos chineses vendidos em Portugal; chegou através de encomendas que deixámos de receber dos nossos clientes europeus. Um estudo sobre empresas portuguesas identifica reduções significativas do emprego entre 2000 e 2007 nas empresas mais expostas à concorrência chinesa nos mercados europeus de exportação, encontrando efeitos muito menores da concorrência directa no mercado português. 
A pressão mais recente deslocou-se para o equipamento eléctrico, a química e o automóvel, atingindo mais directamente o núcleo industrial europeu do Norte. Numa análise de 2024, o BCE descreve a passagem da concorrência chinesa em vestuário, calçado e plásticos para actividades de maior valor acrescentado, como o automóvel e a maquinaria especializada. Aumento a semelhança entre as exportações chinesas e as europeias, sobretudo em maquinaria e equipamento de transporte, com particular exposição da Alemanha. A China está a disputar capacidades industriais que a Europa considerava fontes duradouras de vantagem.

Numa newsletter do FT, o autor publicou no Domingo passado, "Europe can fight the 'China shock'" de onde cito:

"First, the effect of the "China shock" on Europe is more concentrated than widely assumed. In 2025, almost two-thirds of the goods imported into the EU from China fell into just five product categories, such as machinery, chemicals and cars."

Os dois gráficos do FT nestes tweets, são da newsletter, e ilustram o que dizemos aqui há duas décadas, fugir do negócio do preço, subir na escala de valor. O Carlos consultor diz: subir na escala de valor. O Carlos cidadão diz: facilitar a recomposição da economia.

O subtítulo do artigo da newsletter é, para os políticos europeus, como a cruz para o diabo:

"But it requires Brussels to prioritise creative destruction over protectionism" 

Vai ao encontro doutra guerra deste blogue. Sim, "Deixem as empresas morrer!" apresenta a orientação: dar prioridade à destruição criadora sobre o proteccionismo. 

A pressão chinesa está concentrada em determinadas actividades e a contracção destas tem coexistido com o crescimento de outras. A produção, o valor acrescentado real e o emprego industrial da zona euro aumentaram ligeiramente na última década. Esses números agregados podem esconder perdas profundas em determinadas empresas e regiões, mas também revelam uma indústria que se transforma.

Recordo o exemplo do mobiliário e do calçado português: enquanto desapareciam empresas e postos de trabalho, outras empresas desenvolviam marcas, trabalhavam o design, trabalhavam a flexibilidade e a rapidez, encontravam novos clientes e aumentavam as exportações. Recordo também a Marlin Steel: a mudança começou pela descoberta de clientes que precisavam de soluções diferentes e estavam dispostos a pagar por elas. Subir na escala de valor também se faz dentro de sectores considerados tradicionais, através da transformação do modelo de negócio.

Parikh, o autor, recupera ainda um exemplo particularmente interessante. A concorrência japonesa abalou os fabricantes alemães de máquinas fotográficas nos anos 1970; alguns sobreviventes orientaram-se para a óptica de topo, desenvolvendo capacidades que hoje são importantes para a produção de semicondutores. O conhecimento acumulado encontrou novas aplicações e novos clientes (mudar de quadrante ou recordar as sanitas da Toto ou sa máquinas de vending da Fuji).

O FT acrescenta a dimensão institucional: facilitar o financiamento, reduzir barreiras no mercado único, melhorar as condições de acesso à energia e apoiar a requalificação dos trabalhadores. A transformação exige empresas capazes de escolher novos caminhos e condições que lhes permitam concretizar essas escolhas.

Entretanto, a própria China continua a subir na escala de valor. Por isso, a experiência portuguesa oferece uma lição sobre a necessidade de adaptação contínua. Não basta abandonar produtos baratos e entrar num sector tecnologicamente sofisticado, porque a China também está a fazer essa travessia. É necessário construir uma diferença concreta, especialização, conhecimento difícil de reproduzir, desenvolvimento conjunto com clientes, rapidez ou serviço, e continuar a renová-la. Cada vantagem conquistada precisa de ser aprofundada e renovada: conhecer melhor determinados clientes, resolver problemas mais exigentes e desenvolver capacidades pelas quais esses clientes estejam dispostos a pagar.

terça-feira, outubro 13, 2026

Mudar de vida (parte I)


Em Julho de 2007 escrevi "Correr, correr, correr, só para não sair do sítio..." a propósito de um artigo da Fortune sobre a Porsche, e terminei com uma expressão que continuo a considerar uma boa provocação para quem gere empresas: "Volume is Vanity, Profit is Sanity".

Quase vinte anos depois, três artigos sobre a nova orientação estratégica da Porsche fizeram-me regressar àquele texto:

  • "Porsche focuses on high-end future" no The Times de 8 de Outubro;
  • "Porsche's New Look: Pricier Cars And a 25% Cut in Its Work Force" no NYT de 8 de Outubro;
  • "Porsche to Raise Some Prices 20%" no WSJ de 8 de Outubro.

A Porsche pretende reforçar a exclusividade dos seus automóveis, aumentar o valor dos modelos de topo e ajustar a sua estrutura a um mercado menos favorável. Em suma: subir na escala de valor!

"Porsche is betting that a greater focus on high-end models will help restore the luxury carmaker's profit margins, despite subdued demand.

...

"We want to reinforce Porsche as the world's most desirable sports car manufacturer," Leiters said, placing the brand alongside Ferrari and Louis Vuitton in terms of value."

"Porsche is now trying to reinvent itself as a smaller company with a sharper focus on higher-priced sports cars." 

Desde 2007, a Porsche cresceu muito. Passou de cerca de 49 mil veículos vendidos no exercício de 1999/2000 para mais de 320 mil entregues em 2023. A dimensão comercial multiplicou-se aproximadamente por seis e meio.

Entretanto, a China tornou-se um mercado mais difícil, as tarifas americanas agravaram os custos e a revisão das ambições relativas aos veículos eléctricos trouxe encargos elevados. A Porsche procura agora construir uma empresa menos dependente de volumes que já não considera prudente perseguir a qualquer preço.

Há duas escolhas que se reforçam mutuamente. A primeira é aumentar o valor por automóvel, através de produtos mais desejáveis, maior exclusividade e personalização. A segunda é baixar o ponto de equilíbrio para menos de 200 mil veículos, tornando a estrutura compatível com volumes inferiores.

Esta segunda escolha merece atenção. Quando uma empresa precisa de vender muito para alimentar a estrutura que criou, a liberdade estratégica encolhe. Torna-se mais difícil recusar uma encomenda pouco rentável, abandonar um mercado problemático ou resistir à pressão para baixar preços. Novidade neste blogue? Come on!!!

Uma estrutura menos dependente do volume pode devolver essa liberdade. Permite escolher melhor os clientes, os produtos e os negócios que merecem os recursos da organização. Permite aceitar que uma venda perdida pode ser preferível a uma venda que enfraquece o futuro da empresa. Isto não é válido só para a Porsche, é ainda mais válido para uma PME portuguesa. Repito, é ainda mais válido.

A Porsche pretende ainda reduzir a complexidade e aproveitar componentes e plataformas partilhados dentro do grupo Volkswagen. A minha leitura é que procura concentrar os recursos naquilo que o cliente reconhece e valoriza como especificamente Porsche, poupando onde essa diferença acrescenta menos valor. Outra lição deste blogue, da primeira década deste século: processos de contexto vs processos críticos.

É uma aposta exigente. Um preço mais elevado precisa de encontrar clientes que reconheçam razões para o pagar. E a redução da dimensão terá de preservar o conhecimento, a inovação e a capacidade de desenvolver os automóveis que sustentarão a marca amanhã.

Regresso, por isso, à Rainha Vermelha. Há empresas que precisam de correr cada vez mais depressa porque cada venda deixa menos recursos e a estrutura exige cada vez mais vendas, chamei-lhe, em tempos, de anorexia empresarial. A Porsche procura diminuir essa dependência, reforçando simultaneamente as razões pelas quais alguém escolhe os seus automóveis.

Para muitas empresas portuguesas, a pergunta também faz sentido. Que clientes queremos servir, que diferença conseguimos aprofundar e que estrutura nos permite fazê-lo com rentabilidade? Talvez o próximo salto de uma empresa comece pela coragem de escolher os negócios de que pode prescindir.

Não esquecer a pirâmide de Priestley:


domingo, outubro 11, 2026

O valor do balcão

Tenho um gosto especial por estratégias que fogem do eficientismo puro e duro, que fogem da "doença anglo-saxónica". O último exemplo que encontrei é com... bancos!!!


Alguns bancos estão a perceber que reduzir custos pode eliminar capacidades que ajudam a conquistar clientes e a gerar receita.
"Banks have spent the past few decades frantically closing branches, cutting real estate overheads and trying to keep up with fast-growing digital fintechs. Now, though, some have come up with a radical new strategy: to open branches.
...
Barclays, which has been the most aggressive in closing branches of late (shrinking its estate from nearly 1,000 in 2019 to 206), is now keen to highlight a reversal of strategy:
...
Yet this is no aberration. In the US, the trend has been under way for some time. In 2024, JPMorgan Chase said it would open 500 branches. Last year Bank of America announced 150 new "financial centers". PNC is adding 300 branches.
In Europe, a general trend of declining branch numbers has continued - down 42 per cent over the past decade, according to consultancy Kearney."

A agência que regressa tem uma função diferente. O valor do balcão desloca-se da execução de transacções para o desenvolvimento da relação. As operações correntes podem continuar nos canais digitais, enquanto o espaço físico serve para aconselhar, desenvolver relações e apoiar decisões em que o cliente valoriza falar com alguém. O artigo acrescenta que a presença local beneficia a marca e a actividade digital: segundo o PNC, o banco é seis vezes mais eficaz na promoção comercial junto de clientes exclusivamente digitais quando estes vivem perto de uma agência. Recordo de 2024 a Hays Travel. 

Há aqui uma armadilha recorrente: a poupança aparece imediatamente nas contas, enquanto o valor da relação é mais difícil de identificar. Sabemos quanto custa manter uma agência, mas nem sempre sabemos quanto negócio ela ajuda a conquistar, quanto contribui para a confiança dos clientes ou quantas oportunidades se podem descobrir numa conversa.

Quando se olha apenas para o custo das operações realizadas dentro do balcão, pode concluir-se que ele é dispensável. Entretanto, o seu contributo para o negócio pode estar a aparecer noutro lugar, incluindo nas vendas realizadas pelos canais digitais. O exemplo do PNC devia fazer pensar quem avalia cada canal como se fosse uma ilha.

Recordo o que escrevi em Julho de 2015, em "aposta noutro mindset". Nesse postal reproduzi uma imagem retirada da revista Health Club Management, com uma frase sobre os serviços de um município britânico:

Poupar ao cidadão uma deslocação para tratar de uma rotina administrativa faz todo o sentido. O problema começa quando se transforma a redução dos contactos numa medida universal de progresso e deixa-se de perguntar o que pode acontecer durante esses contactos. No mesmo postal recordava as regras de Raynor e Ahmed: “Better before cheaper” e “Revenue before cost”.

Num banco, num ginásio ou numa agência de viagens, uma conversa pode permitir descobrir aquilo que o cliente ainda não conseguiu formular. Pode revelar uma preocupação, esclarecer uma escolha ou ajudar a construir uma solução mais adequada. Quem contabiliza esse contacto apenas como um custo fica sem ver uma parte importante do negócio.

É por isso que me interessa esta mudança nos bancos. A tecnologia pode tratar das operações correntes e libertar tempo para interacções em que o conhecimento, a confiança e o aconselhamento fazem diferença. Mas isso exige preparar as pessoas para compreender os clientes e dar-lhes condições para actuar sobre o que descobrem.

Também exige mudar a forma de avaliar os resultados. Uma agência pode gerar negócio que acaba por ser concretizado na Internet; uma conversa pode evitar que um cliente saia; o conhecimento acumulado por uma equipa pode ajudar a perceber uma necessidade local antes da concorrência. Se os indicadores só captarem transacções por trabalhador e custos por atendimento, estas contribuições ficam na sombra.

Claro que abrir portas, colocar um letreiro e contratar pessoas não garante uma proposta de valor diferenciada. É preciso escolher quem se quer servir, compreender em que situações a proximidade faz a diferença e organizar o trabalho para a tornar útil. A presença física tem de merecer a preferência do cliente.

O eficientismo torna-se perigoso quando elimina essa capacidade de compreender, experimentar e desenvolver relações, porque ela parece demasiado cara à luz dos indicadores escolhidos. Depois, a empresa fica mais leve, mais padronizada e mais parecida com as outras. E volta a perguntar como pode reduzir os custos para continuar a competir.

Antes de riscar mais uma linha de custos, convém perguntar que parte do futuro da empresa está nessa linha. Pode lá estar a conversa que permite perceber uma necessidade, construir uma solução e dar ao cliente uma razão para voltar. Isto é como a vedação de Chesterton.

quarta-feira, outubro 07, 2026

O especial

Mais um outro artigo de Seth Godin para guardar, 

"The mass market is seductive. It’s ‘everyone’. The mass market is powerful, but it’s only slightly interested.

The opposite of mass is special.

People who have chosen not to be in the mass market. People who want something else. Perhaps something better, certainly something interesting.

You can seek to serve the masses.

Or you can make something special. For people seeking special."

A sedução do mercado de massas é também a sedução do volume: mais clientes, mais vendas, mais escala. Foi essa a imagem dominante do século XX, com a produção em massa e a uniformização das ofertas. Num mercado em que tudo se torna facilmente comparável, essa corrida pode acabar numa disputa pelo preço e numa pressão permanente para reduzir custos.

É aqui que entra Mongo: uma paisagem com muitos picos, porque diferentes pessoas valorizam diferentes coisas. O "especial" de Godin ganha sentido quando encontramos clientes que procuram precisamente aquilo que sabemos proporcionar. Pode ser uma experiência, uma aplicação muito específica, uma forma de trabalhar ou um resultado que as ofertas mais generalistas têm dificuldade em entregar. A diferença começa na escolha de quem queremos servir e na compreensão do que essas pessoas valorizam.

Essa escolha exige trade-offs. Servir melhor determinados clientes pode obrigar a recusar encomendas, abandonar características, limitar a variedade ou deixar de perseguir oportunidades que ainda geram facturação. Cada tentativa de acomodar mais um tipo de cliente pode diluir o que tornava a oferta especial para os clientes escolhidos. Uma estratégia precisa de renúncias para preservar a coerência.

Depois, a promessa tem de chegar às capacidades e aos processos da empresa: às pessoas, aos equipamentos, aos fornecedores e às decisões do quotidiano. Quando a diferença é entregue de forma consistente, reconhecida e remunerada pelos clientes escolhidos, abre-se espaço para defender preços e melhorar margens. A pergunta que vale guardar com Godin é esta: para quem podemos ser especiais, e que escolhas temos de fazer para o conseguir?


domingo, outubro 04, 2026

Na mesma rua, mercados diferentes

Em Novembro passado escrevi aqui "Café, Paris e Mongo". Um texto que se ajusta a um esquema mental que desenvolvi a partir de Dezembro passado e que deu origem a uma série "Inovar é mudar de quadrante, não só de produto".

No passado dia 29 de setembro, o The Times voltou ao tema num artigo intitulado "Parisians are full of beans as good coffee arrives at last":

"There are 1,400 of them today, outnumbering traditional cafés, fewer than 1,000 of which have survived of the 10,000-plus to be found in 1950.

…

The hipster baristas grinding single-origin beans to order as well as offering all things matcha are having their day.

…

The coffee shop signs and menus are often in English, not because they cater mainly for tourists but because among Paris’s Gen Z and millennial residents, English is cool and makes them feel cosmopolitan.

…

And, for those workers who have not yet returned to the office, the sites offer good wifi.

…

‘I wouldn’t feel comfortable in those places,’ he added. Asked about the quality of his coffee, he praised its caffeine level, not its taste. ‘It gives me a boost in the morning. I’m perfectly happy with it.’

…

‘For an early breakfast, when I just want a hot drink and a croissant, I go to a traditional café,’ said Domergue.”

…

‘The quality of the coffee is much better in the coffee shops, that’s what I like. They make more effort.’"

Em "Café, Paris e Mongo" escrevi sobre a multiplicação de pequenos picos de procura: diferentes origens, fermentações, perfis sensoriais e tribos de gosto. Este novo artigo no The Times mostra outra dimensão dessa fragmentação. Para alguns clientes, o café continua a ser uma bebida que acompanha uma rotina; para outros, a origem dos grãos, o sabor e a preparação merecem atenção e justificam uma escolha diferente. Na mesma cidade, até na mesma rua, coexistem várias ideias sobre aquilo que vale a pena comprar.

Pierre, o mecânico citado no artigo, é particularmente elucidativo. Está satisfeito com o efeito da cafeína e não se sentiria confortável nos novos espaços. Podemos imaginar um café tradicional a investir em melhores grãos, mais formação e uma preparação mais exigente, para depois descobrir que os seus clientes habituais não valorizam suficientemente essa diferença. É o problema que associei ao quadrante 2: melhorar o produto, mantendo uma clientela cuja percepção e disposição para pagar continuam praticamente iguais.

Os novos coffee shops apresentam uma combinação diferente. Juntam café de origem, preparação cuidada, outras bebidas, uma linguagem cosmopolita e condições para trabalhar. A oferta ganha sentido junto de públicos que valorizam esse conjunto. Lendo o caso através do meu esquema, encontramos uma aproximação ao quadrante 4: uma proposta diferente para segmentos diferentes. Um novo mercado pode nascer dentro de Paris, sem que seja preciso atravessar uma fronteira.

Foi também esse o ponto do postal sobre os azulejos da Mayolica. A empresa já tinha desenvolvido uma produção distinta, mas faltava-lhe o acesso consistente aos clientes que valorizavam essa diferença. Pequenos formatos, personalização e complexidade produtiva podiam ganhar outra justificação económica quando ligados a hotéis de luxo e arquitectos. Nos cafés, acontece algo semelhante: a exigência na escolha e preparação dos grãos precisa de encontrar clientes que a reconheçam e estejam dispostos a pagar por ela.

Há ainda uma nuance interessante. Os clientes que preferem o café tradicional para um pequeno-almoço simples também frequentam os novos espaços. A fragmentação faz-se entre pessoas, mas também entre ocasiões: a mesma pessoa pode procurar conveniência de manhã e uma experiência de degustação noutra altura. Mongo comporta esta diversidade de expectativas, incluindo dentro de cada cliente. Algo que me lembro de ver no primeiro caso em que Christensen escreveu a suportar a sua ideia de "job to be done".

Por fim, a mudança do sector faz-se também pela entrada de novos operadores. Os coffee shops podem nascer já com uma combinação coerente de oferta, público e operações, enquanto os cafés tradicionais têm hábitos e estruturas que tornam a transição mais difícil. O futuro de um sector constrói-se igualmente com quem chega e encontra uma procura que os negócios existentes ainda não estavam preparados para servir.

quinta-feira, outubro 01, 2026

Quando o sucesso de ontem ameaça o futuro

No final de Julho o JdN publicou o artigo "A Nutribalance não faliu por causa do Ozempic... Tornou-se irrelevante!"

"As empresas não desaparecem apenas quando surge um concorrente. Desaparecem quando deixam de ser a melhor resposta para o problema do cliente. [Moi ici: A relevância depende da resposta ao problema do cliente]

...

Curiosamente, a maioria começa por pensar nos concorrentes, mas as maiores ameaças raramente vêm deles. Vêm de quem olha para o problema do cliente sem estar preso à forma tradicional de o resolver.  [Moi ici: A ameaça pode vir de quem resolve o mesmo problema de outra maneira]

...

A verdadeira vantagem competitiva deixou de ser o ter o melhor produto. Passou a ser a capacidade de aprender mais depressa do que o tempo necessário para o mercado mudar. Isto implica fazer uma pergunta desconfortável todos os anos: Se estivesse hoje a criar esta empresa do zero, faria exatamente aquilo que faço? [Moi ici: A capacidade de aprender permite acompanhar a transformação do mercado. Abraçar a mudança exige questionar o próprio negócio]

...

Porque as empresas raramente fecham no dia em que entram em insolvência. Normalmente, começam a desaparecer no dia em que acreditam que o sucesso de ontem é garantia suficiente para o amanhã." [Moi ici: O sucesso passado pode alimentar a incapacidade de mudar]

Ao ler o artigo sobre a Nutribalance, lembrei-me do aparecimento da máquina fotográfica. A pintura continuou a existir, mas uma parte do trabalho dos pintores passou a ter uma alternativa mais rápida e mais barata. Para quem vivia de reproduzir fielmente a aparência de uma pessoa, o mundo tinha mudado. A pintura encontrou outras razões para alguém pagar por ela: interpretação, expressão, beleza, singularidade.

A Nutribalance poderia ter procurado fazer uma mudança semelhante. Se os novos medicamentos passaram a responder melhor ao desejo de perder peso de muitos clientes, interessava perguntar: que necessidades permanecem e que novas necessidades aparecem? Quem emagrece com medicação continua a precisar de se alimentar correctamente, manter massa muscular e desenvolver hábitos que favoreçam resultados duradouros. O acompanhamento nutricional pode ganhar valor como complemento da nova terapêutica.

Uma alternativa seria tornar esse acompanhamento uma especialidade central do negócio, articulando médicos, nutricionistas e profissionais de exercício. Outra seria dar maior importância à manutenção dos resultados, com serviços continuados e adaptados à vida de cada pessoa. Em ambos os casos, seria necessário tornar visível aquilo por que o cliente estaria a pagar: qualidade da alimentação, capacidade física, acompanhamento e evolução da saúde, para além dos quilos perdidos.

É aqui que entra a importância de abraçar a mudança. Mudar exige rever prioridades, desenvolver competências, alterar a forma de prestar e cobrar os serviços e aceitar abandonar parte do que anteriormente funcionava. Pode exigir também escolher outros clientes e deixar de procurar agradar a todos. Há escolhas, custos e renúncias pelo caminho.

O aparecimento de uma solução melhor obriga-nos a voltar ao problema do cliente e a perguntar onde podemos continuar a criar valor. O Ozempic poderia ter sido um sinal para essa procura, tal como a fotografia o foi para a pintura. Abraçar a mudança é aceitar que o futuro da empresa pode exigir que deixemos para trás a forma de ganhar dinheiro que a fez crescer.

Quanto mais tarde esta transição for feita, mais ela obriga a encolher a empresa. Uma transição traumática, dolorosa, e sem sucesso garantido.

quarta-feira, setembro 30, 2026

O "e" que impede a mudança

Mais um texto curto e estimulante, além de certeiro, de Seth Godin em "Say what you want"

"The problem is with the "and." (Often a 'but' in disguise.)

I want to make the art I have in my head, and I want the market to love it.

I want to have the wedding of my dreams, and I don't want to worry about money, and I want my cousins and friends to enjoy every bit of it.

I want to take few risks and I want extraordinary returns.

I want to have a difficult conversation and I want there to be no tension, stress or possible downsides.

We hesitate to admit what we really want because when the 'and' shows up, we can see we're being unreasonable. It's easier to simply hope and dream.

Strategic thinking doesn't ignore the systems all around us, or the trade-offs that scarcity and competition require. Instead, it embraces them."

Ler e reconhecer uma frase que ouço muitas vezes nas empresas: "Queremos abraçar a mudança e continuar a servir todos os clientes, com os mesmos processos e sem perder nenhuma encomenda." O problema, como escreve Seth, está naquele "e": pode esconder a recusa de aceitar o custo da escolha.

Costumo perguntar se a mudança que chegou do exterior é passageira ou se veio para ficar. Se é passageira, acomodamo-la; se é estrutural, abraçá-la exige repensar a forma de trabalhar. É aqui que entram os trade-offs de que tenho escrito: servir melhor certos clientes pode obrigar-nos a deixar de fazer coisas que ainda hoje nos dão trabalho e facturação.

Dizer "sim" ao futuro também implica dizer alguns "nãos" ao presente. Sem essas escolhas, "abraçar a mudança" é apenas uma maneira simpática de pedir ao modelo antigo que dure mais um pouco. 


quinta-feira, setembro 17, 2026

Alternativa à Ásia — ou stuck-in-the-middle?


Li no Dinheiro Vivo: "Portugal investe 100 milhões de euros na indústria do calçado e quer ser alternativa aos produtos da Ásia". Há boas notícias no artigo. Num continente que representa apenas 2,1% da produção mundial, Portugal conserva uma base industrial, produziu 74 milhões de pares em 2025, mantém uma balança comercial positiva e investiu em sustentabilidade, digitalização, inteligência artificial e novas tecnologias. Não é pouco.

É a expressão "alternativa aos produtos da Ásia" que me deixa desconfortável. É justo reconhecer que, no corpo do artigo, Luís Onofre fala num modelo alternativo baseado na inovação, sustentabilidade, flexibilidade, proximidade e maior valor acrescentado. Isso é muito diferente de tentar reproduzir em Portugal o modelo asiático.

A Ásia não produz apenas calçado barato, mas a sua esmagadora presença no mercado mundial assenta, em grande medida, em escala, baixos custos e ecossistemas industriais que a Europa não consegue reproduzir. Se Portugal já não tem preço para disputar o segmento médio com países de baixos salários, como poderá substituir os produtos cuja vantagem reside precisamente no preço?

Em "Precaução e optimismo", recordei que a subida do preço médio do calçado português era insuficiente para compensar o aumento dos salários e das matérias-primas. Chamei-lhe empobrecimento por erosão: continuar competitivo sem aumentar suficientemente a produtividade e o valor criado. A resposta anunciada era acelerar a migração para segmentos de maior valor acrescentado.

Pouco depois, em "…e sinto que algo não bate certo", estranhei a expressão "luxo em grande escala". De um lado, dizia-se que era preciso fazer menos coisas, mas melhores; do outro, prometia-se capacidade para grandes volumes. Luxo e escala não são sempre incompatíveis, mas exigem combinações muito diferentes de competências, processos, clientes e investimento. Tentar servir simultaneamente o mercado de volume e os nichos mais exigentes pode deixar o sector preso na conhecida armadilha do segmento médio: sem custos para vencer pelo preço e sem diferenciação suficiente para vencer pelo valor.

Por vezes, fico com a sensação de que a direcção da APICCAPS alterna entre o discurso dos nichos, do luxo e do calçado técnico e o discurso da substituição da Ásia. Talvez uma mensagem suficientemente ampla seja uma forma de manter unida, tranquila e "mansa" uma base de associados muito heterogénea. Cada empresa consegue ouvir nela o futuro que gostaria de ter.

A ambiguidade pode ser politicamente útil para uma associação, mas é perigosa como orientação estratégica. Os 100 milhões de euros são um input, não um resultado. Máquinas, robôs, biomateriais, software e inteligência artificial só criarão valor se forem transformados em produtos pelos quais alguém esteja disposto a pagar, encomendas recorrentes, maior margem, maior valor acrescentado por trabalhador e salários mais elevados. Automatizar pode aumentar a produtividade; também pode aumentar mais depressa a capacidade de produzir aquilo que o mercado já não quer.

As oportunidades existem, mas são mais específicas do que o título sugere. Portugal pode ser uma escolha superior quando o cliente valoriza proximidade, rapidez de desenvolvimento, pequenas séries, flexibilidade, rastreabilidade, qualidade, co-desenvolvimento ou menor risco de inventário e abastecimento. Pode crescer no calçado técnico, na moda de gama alta, nos componentes, na marroquinaria, nos novos materiais e até na venda de tecnologia e conhecimento industrial. Aqui, o custo relevante não é apenas o preço à saída da fábrica, mas o custo total, incluindo prazos, existências, falhas, alterações e risco.

Existe, contudo, outro perigo: investir para continuar a ser apenas a fábrica de marcas estrangeiras. A empresa portuguesa suporta o investimento, a sazonalidade e o risco operacional, enquanto a marca controla o consumidor, os dados, a distribuição e a margem principal. Subir na escala de valor exige também engenharia, design, propriedade intelectual, marcas, acesso ao mercado e poder negocial; não apenas máquinas mais modernas.

Uma associação não tem de escolher nominalmente os vencedores. Tem, porém, o dever de dizer com franqueza quais os modelos de negócio e competências que têm futuro, e admitir que nem todas as empresas conseguirão fazer a transição. Estratégia implica escolhas, concentração de recursos e abandono de caminhos sem futuro. Uma narrativa em que todos cabem confortavelmente pode evitar conflitos hoje, mas preparar desilusões amanhã.

Os 100 milhões podem ser uma excelente plataforma de lançamento. Mas Portugal não precisa de ser uma alternativa genérica aos produtos da Ásia. Precisa de se tornar insubstituível para determinados clientes, produtos e circunstâncias. É uma ambição mais estreita, menos tranquilizadora, e muito mais estratégica.

Nota escrita antes da publicação, mas depois de escrito o texto acima: Num pequeno artigo do JN de 15 de Setembro pode ler-se Luís Onofre, "A Europa não pode aceitar que a sua produção seja substituída por importações". Será que está a contar com a França para impor o "Made in Europe" não só no automóvel? Mesmo assim, como suportará os salários a substituir a Ásia?

quinta-feira, setembro 03, 2026

Pensamento estratégico e vindimas

O DN do passado dia 28 publicou o artigo "Continuar a produzir sem foco no destino, não é sustentável para o produtor. Acredito que muitas empresas vão encerrar."

"Continuar a produzir uvas, como commodity, sem foco no destino, não é sustentável para o produtor. Torna-se difícil sobreviver neste sector se não houver criação de um produto de valor acrescentado.

...

Acredito que muitas empresas vão encerrar, muitos produtores de uvas vão procurar outras culturas alternativas que sejam menos dependentes de mão de obra, mais rentáveis e com escoamento assegurado."

A frase mais importante do artigo é precisamente "produzir [...] sem foco no destino". Primeiro, escolhem-se os consumidores, as ocasiões de consumo, os mercados, os canais e a proposta de valor. Só depois se decide que uvas produzir, quando vindimar, que vinho fazer e como o apresentar. O modelo tradicional, produzir primeiro e procurar comprador depois, transforma inevitavelmente o vinho numa commodity.  Um tema clássico neste blogue.

"É essencial que as empresas tenham uma gestão profissional, onde se saiba exactamente as margens de cada produto, e se tomem rapidamente decisões estratégicas. É urgente que as empresas se reajustem e procurem outras actividades complementares como o enoturismo, entre outras.

...

Mas não podemos cair no erro de fazer todo o tipo de vinhos, para todos os consumidores; é ambicioso, mas impossível de conseguir para a grande parte das empresas de vinhos em Portugal, de pequena e média dimensão.

...

Ficarão as empresas que tiverem a capacidade de se reajustar através de uma gestão eficiente e que estejam determinadas em produzir vinhos reconhecidos pela sua diferenciação."

A tentativa de produzir "todo o tipo de vinhos, para todos os consumidores" dispersa recursos e cria portefólios complexos, pouco rentáveis e sem identidade. Sobretudo nas pequenas e médias empresas, subir na escala de valor exige escolhas: seleccionar segmentos, eliminar produtos que não geram margem e desenvolver uma identidade reconhecível. Num mercado em contracção, a falta de foco custa mais depressa do que a falta de volume. 

Escolher clientes-alvo, conhecer as margens de cada produto e concentrar os recursos numa oferta diferenciada que esses clientes valorizem e estejam dispostos a pagar são condições fundamentais para subir na escala de valor e ganhar resiliência.

Escolher clientes-alvo evita a dispersão e permite compreender profundamente aquilo que determinados consumidores valorizam. Conhecer as margens mostra onde a empresa cria valor e onde apenas consome recursos. Concentrar-se numa oferta diferenciada reduz a comparação baseada exclusivamente no preço, aumenta o poder negocial e cria a margem necessária para investir, adaptar-se e suportar períodos adversos.

A resiliência não nasce de vender um pouco de tudo a toda a gente. Nasce de margens que proporcionam folga, de clientes que têm razões para continuar a escolher a empresa e de competências que os concorrentes não conseguem reproduzir facilmente. Não se sobe na escala de valor aumentando indiscriminadamente o volume; sobe-se fazendo escolhas e tornando-se mais difícil de substituir.

terça-feira, setembro 01, 2026

Por vezes, recusar uma venda é uma boa decisão de gestão.


No passado Domingo, o The Times publicou o artigo "The bike shops that peddle coffee to keep cogs turning".

É um artigo muito interessante. Ao olharmos para um determinado tipo de empresas, como as lojas de bicicletas, podemos ver, como se estivéssemos ao microscópio, toda uma série de dinâmicas económicas que moldam e afectam as economias.
""In the past five years, boat hire has represented anything between 20 and 35 per cent of our revenue," said owner Heather Baker, who splits her time between bike sales, repairs, hire, accessory sales and paddle sports hire.
Once a quirk, her shop's model is now close to a template; most bike shops can no longer make their money just from selling bikes. Those unable to diversify risk being forced to shut up shop.
...
Traditionally, bikes have always been the highest ticket items on the shop floor, but also the product where a theoretically hefty margin can disappear before your eyes.
...
"You make about 25 per cent [gross profit on bikes]," Farmer explained. "But you've got to pay business rates, rent, staff, electric and water bills. Everything has to come out of that 25 per cent." Net profit margins end up at 1-2 per cent at best - and this assumes a steady market. As bonkers as it might seem, enthusiasts splurging £5,000 on a bike is more common than people think. Yet even these hefty prices are not enough.
"What we need is that £5,000 bike to actually be £6,500," said Farmer. "The problem is, people won't pay that, and there are so many discounted bikes that the £5,000 bike actually ends up selling for less than£4,000. So no-one's making money.""

Uma loja cheia, bicicletas a sair, facturação a crescer... e o que sobra? Uma margem bruta de 25% pode acabar em 1% ou 2% de margem líquida, depois de pagar rendas, salários, descontos, comissões e tudo o resto. Entretanto, continua-se a recomendar o costume: vender mais! Recordar: lucro é sanidade, volume é vaidade!

Vender mais o quê? A quem? Por que canal? Com que margem? A facturação pode alimentar o ego enquanto o negócio definha. É preciso conhecer o que cada venda deixa, depois dos custos que traz consigo. Por vezes, recusar uma venda é uma boa decisão de gestão.

Algumas lojas procuram outras fontes de rendimento: oficinas, alugueres, acessórios, comida e café. Numa antiga loja de bicicletas de Putney, cerca de 70% das receitas já vêm da comida e do café. O que levanta uma pergunta: ainda estamos perante uma loja de bicicletas que vende café ou perante um café diferenciado pela cultura da bicicleta?

A resposta determina onde investir, que competências desenvolver e que clientes procurar. Diversificar faz sentido quando se aproveita uma localização, uma comunidade ou um saber para criar algo pelo qual os clientes estão dispostos a pagar. Acumular actividades para adiar decisões difíceis, tão típico, só acrescenta confusão.

E a paixão pelas bicicletas? Pode explicar a vontade de abrir a porta todas as manhãs. Pagar as contas exige um modelo económico que funcione.

Target: criar valor! Conhecer os clientes, perceber o que valorizam e concentrar recursos onde há retorno. Até pode ser que o futuro da loja de bicicletas esteja menos nas bicicletas e mais naquilo que se consegue construir à volta delas.

segunda-feira, agosto 31, 2026

O futuro não é uma versão subsidiada do passado

O The Times de ontem publicou um artigo de opinião intitulado "We can revive high streets, but forget the shops. They're never coming back".

"Our high streets are under pressure as never before.

For too long, people have watched their towns and streets decline. Have seen the high streets they grew up with become unrecognisable. Our aim is to reverse that legacy, call time on the postcode lottery, lift the shutters on our great British high streets. This government is committed to restoring our high streets and bringing back hope across Britain."

...

For at least 30 years Britain's politicians have been bemoaning the decline of the high street. There's an obvious explanation: people care very deeply about their high streets, and feel that if they decline, their standard of living declines too."

Há cerca de trinta anos, os políticos britânicos repetem a mesma promessa de recuperar as ruas comerciais tradicionais. Mudam os protagonistas e os estabelecimentos apontados como culpados, lojas vazias, casas de apostas, lojas de cigarros electrónicos, instituições de beneficência, mas mantêm-se o diagnóstico e as soluções: mais poderes para os municípios, pequenas linhas de financiamento e tentativas de controlar a composição comercial das ruas.

O problema, segundo o autor do artigo, é que estas medidas combatem os sintomas e ignoram as causas estruturais. O comércio electrónico, os centros comerciais e hipermercados periféricos e a transformação dos hábitos de consumo tornaram inviável o regresso à rua comercial do passado. Além disso, uma rua comercial em dificuldades é normalmente consequência de uma economia local enfraquecida, não a sua causa.

A solução não está, portanto, em recuperar as antigas lojas, mas em reinventar os centros urbanos: trazer mais pessoas para viver, trabalhar e passar tempo nesses locais; converter espaços vazios em habitação e escritórios; e permitir a expansão das actividades que a Amazon não consegue substituir — restauração, convívio, saúde, bem-estar, cultura, experiências e pequenos conceitos comerciais diferenciados. Podemos recuperar as ruas, conclui o autor, mas não ressuscitar o comércio que nelas existia.

Ou seja, o artigo descreve um caso típico de recusa estratégica: perante uma transformação estrutural, continua-se a procurar uma medida que permita regressar ao ponto de partida. Mas estratégia não é recuperar o conforto de ontem; é decidir como prosperar nas condições de amanhã.

Ao tentar conservar artificialmente a antiga composição das ruas, os poderes públicos podem bloquear a transição para uma nova combinação de actividades. É uma forma de zombificação: preservam-se espaços, empresas e empregos com cada vez menos viabilidade, em vez de facilitar a sua reconversão.

Não se salvam as ruas comerciais trazendo de volta as lojas do passado. Salvam-se descobrindo aquilo que esses lugares ainda podem fazer melhor do que as alternativas.

BTW, podíamos também escrever: Ao tentar conservar artificialmente a antiga composição da economia, os poderes públicos podem bloquear a transição para uma nova combinação de actividades. É uma forma de zombificação: preservam-se espaços, empresas e empregos com cada vez menos viabilidade, em vez de facilitar a sua reconversão. 

sexta-feira, agosto 28, 2026

A lição suíça


O FT no passado dia 25 publicou o artigo "The growing threats to 'Swiss Made'".
"For generations, Felco has made its signature red-handled secateurs at its base among the green hills of the French-speaking canton of Neuchâtel.
...
Suddenly, it faced a tariff of 39 per cent on shipments to its single biggest market, compared with a 15 per cent levy applied to EU-based rivals. But Francis's response was not to move production to cheaper countries, nor to make Felco's shears cheaper.
Instead, it was to make them more expensive and more desirable, adding options such as leather-wrapped handles, gold-coated blades and laser-engraved personalization.
...
Back in Neuchâtel, Francis acknowledges there is "a limit to everything" in terms of premiumisation. But Felco has not yet reached it; a new range, set for launch in September, swaps the famous red for anodised aluminium in bold colours such as Electric Blue, Power Green, Pink Passion and Tangerine Blaze.
He wants to turn the humble pruning shear into a "lifestyle object" like Le Creuset, whose brightly coloured cookware is a kitchen style statement.
The focus will remain resolutely upmarket. "If you are an industrial company producing in Switzerland and exporting, you're not going to shoot at the mass market," says Francis.
"At that game, you will always lose.""

Claro que não precisam de ler o FT para descobrir esta abordagem estratégica, é o que propomos aqui no blogue desde 2004: subir na escala de valor!

"Companies responded to high wages and an appreciating currency by becoming more productive, more specialised, more sophisticated and more expensive, while focusing on global markets rather than their small domestic one. "Swiss Made" became shorthand for the result: watches, machinery and precision tools good enough that customers around the world would pay extra for them. One of the results is an economy unusually rich in relatively small companies that dominate particular niches."

Interessante:

"That strength is underpinned by an unusually deep apprenticeship system. About two-thirds of young Swiss pursue vocational education and training, most learning partly inside companies, supplying employers with skilled workers." 

A inovação, a marca e a reputação permitem cobrar um preço superior, mas não protegem indefinidamente contra tarifas de 39%, moedas valorizadas ou concorrentes subsidiados. A verdadeira defesa está em possuir capacidades, tecnologias ou conhecimentos que o cliente não consiga substituir facilmente.

O objectivo estratégico não deve ser apenas fabricar um produto melhor, mas ocupar uma posição na cadeia de valor cuja substituição tenha um custo elevado para o cliente. 

Uma moeda forte, as tarifas e os salários elevados funcionam como um teste à verdadeira capacidade de diferenciação. As empresas que produzem bens facilmente substituíveis tenderão a desaparecer, a deslocalizar-se ou a procurar protecção política. Sobreviverão sobretudo as que automatizarem, aumentarem a produtividade e ocuparem nichos nos quais o preço não seja o principal critério de compra.

A lição ultrapassa a Suíça: quando os custos aumentam, tentar preservar indefinidamente actividades indiferenciadas apenas adia o problema e aumenta o custo do "day of reckoning". A resposta sustentável consiste em antecipar a mudança, abandonar os segmentos em que já não é possível competir e subir na escala de valor antes que as margens desapareçam.


quinta-feira, agosto 27, 2026

Sugestões para dar a volta (parte III)

Esta semana encontrei esta citação de Viktor Frankl:

"When we are no longer able to change a situation, we are challenged to change ourselves."

Ontem, foi interessante comparar dois artigos sobre o mesmo assunto: o impacte da evolução da produção automóvel na Europa nos fornecedores do sector na Alemanha e em Portugal.

A grande diferença é que no artigo do JdN, "Fabricantes avisam que nuvens no setor ameaçam empregos em Portugal", o jornal entrevista o presidente da AFIA (Associação de Fabricantes para a Indústria Automóvel), e no artigo do FT, "Germany's car parts makers find new avenues", o jornal entrevista gente de empresas concretas.

BTW, recordo que em Junho de 2023 no postal, "Evoluir na paisagem económica" escrevi:

"A ser verdade o que Wolfgang Münchau escreve, a AFIA devia agora estar a promover a paranoia estratégica entre os seus membros ("The point for maximum strategic paranoia is when you are at the top of your game"). Quantos iriam ouvir esse apelo?" [Moi ici: Na altura, enquanto a AFIA celebrava o pico de vendas, Münchau escrevia sobre o declínio da indústria automóvel na Alemanha]

Primeiro, vamos ao artigo do JdN.

Os fabricantes europeus prevêem produzir menos veículos e reduzir postos de trabalho. Esta contracção será transmitida à cadeia de fornecimento portuguesa, onde poderão desaparecer entre 750 e 1.000 empregos nos próximos três anos. 

"Os nossos clientes dizem que vão baixar a atividade, vão diminuir postos de trabalho, que os veículos a serem produzidos serão menos do que aqueles que tínhamos nos últimos anos.

...

Isto terá um efeito direto nas empresas nacionais, que também terão que ajustar-se exatamente como os seus clientes e as suas congéneres europeias.

...

A associação estima que a indústria de componentes nacional possa perder entre 750 e 1.000 empregos nos próximos três anos."

A AFIA considera que não se trata apenas de sobreviver a uma quebra conjuntural. Os fornecedores terão de rever aquilo que produzem, adaptar os seus processos, acompanhar os modelos que estão agora a ser desenvolvidos.

"Esperemos, por isso, que as empresas de componentes nacionais consigam encontrar novas áreas de interesse para poderem ajustar a sua atividade produtiva e não perderem os seus trabalhadores.

...

Aquilo que acontece hoje na indústria automóvel não é verdadeiramente uma crise, é um processo de reestruturação que vai também obrigar a que as nossas empresas alterem aquilo que tinham até hoje como certo em termos de atividade produtiva, em termos dos processos produtivos.

...

O que nos interessa é estar nos veículos que vão começar [a ser comercializados] nos próximos anos, que vão ser construídos hoje e que só saem daqui a três anos." 

Agora, vamos ao artigo do FT: 

A contracção da indústria automóvel alemã é estrutural e ameaça a sobrevivência dos fornecedores. A redução das encomendas e dos volumes de produção não é apresentada como uma dificuldade passageira. A indústria automóvel alemã deverá continuar a perder actividade e emprego, tornando urgente a redução da dependência deste sector.

"You can really see that production volumes, especially in the European market, have dropped significantly.

...

The sector has shed tens of thousands of jobs since 2019 and is set to keep shrinking as Chinese rivals grow.

...

The domestic automotive sector is set to lose another 125,000 jobs by 2035, according to the VDA, a German automotive industry lobby group, with the risk to suppliers particularly acute."

Os fornecedores do sector estão a transformar competências automóveis em novos produtos e negócios. As empresas alemãs retratadas no artigo não se limitam a esperar pelos futuros modelos dos fabricantes automóveis. Identificam aquilo que sabem fazer (sensores, cerâmica, sistemas de movimento, rolamentos, electrónica e automação) e procuram aplicações dessas competências na tecnologia médica, robótica, defesa e indústria espacial. Interessante, recordar um outro postal de Junho de 2024, "No futuro, em que negócio estar?"

"In Germany, the shift from the auto business into sectors with stronger growth prospects is gathering pace, with suppliers exploring areas such as medical technology, robotics and defence.

...

With the company’s sales largely dependent on the struggling auto sector, Sembach made a dramatic change in 2023. The ceramics maker set itself a target of reducing the share of automotive revenues from 80 per cent to 40 per cent by 2033.

...

Schaeffler is now adapting gears and sensors it made for the auto industry for use in humanoid robots.

...

For the space industry, Schaeffler executives believe they can produce bearings, reaction wheels and power electronics."

Os novos sectores não possuem necessariamente a escala necessária para absorver toda a capacidade libertada pela indústria automóvel. A diversificação é, portanto, uma fonte complementar de crescimento, não uma substituição completa. Pode, contudo, reduzir a exposição à intensa concorrência pelos preços e conduzir a negócios mais atractivos... e recuei a 1989 e ao pão com manteiga + fiambre.

"This is not going to replace the auto business, but it’s going to give extra growth.

...

Switching industries could offer a way to replace lost volumes for a select number of automotive companies ‘but it is not sufficient for a large part of the supplier population’.

...

[Moi ici: O trecho que se segue é particularmente importante] The shift also offered an escape from the relentless price competition and tight margins of the auto industry.

"In the automotive sector, every cent is a battleground, whereas that’s not really the case in the medical sector," Sembach said." [Moi ici: E recuo a este postal de... 2014, "Mais um exemplo de subida na escala do preço" e a "Essas peças não têm valor acrescentado nenhum, é quase vender ferro a quilo. Hoje, a indústria de fundição dedica-se a peças com valor acrescentado maior".Razão tinha o amigo Belmiro de Mangualde.]

Preferia que o JdN tivesse entrevistado antes empresas portuguesas que estejam a fazer o mesmo que as alemãs no artigo do FT. O convite não é para abandonar a indústria automóvel. É para deixar de depender exclusivamente dela e utilizá-la como plataforma de lançamento.

A Sembach percebeu que não fabricava apenas componentes para automóveis. Sabia trabalhar cerâmica técnica, produzir sensores, cumprir especificações rigorosas e controlar processos dos quais dependia a fiabilidade do produto. Foi essa combinação de competências, e não a peça automóvel em si, que lhe permitiu entrar na tecnologia médica. Esta distinção é fundamental. Os produtos dizem-nos o que a empresa fabrica hoje. As competências dizem-nos o que poderá fabricar amanhã.

Talvez as empresas portuguesas devessem começar por fazer um inventário menos convencional. Em vez de listarem prensas, moldes, máquinas, peças e clientes, poderiam perguntar:

  • Que problemas sabemos resolver particularmente bem?
  • Que tolerâncias, materiais e tecnologias dominamos?
  • Que conhecimentos acumulámos que não estão escritos nos desenhos dos clientes?
  • Em que sectores uma falha custa muito mais do que a diferença entre o nosso preço e o de um concorrente?
  • Que aplicações poderíamos testar sem colocar em risco o negócio actual?

Depois, escolher duas ou três áreas adjacentes, conversar com clientes desses sectores, adaptar uma tecnologia, desenvolver protótipos e definir um objectivo concreto para reduzir a dependência do automóvel. Recordo uns japoneses e umas sanitas.

Não se sobe na escala de valor através de um comunicado, de um seminário ou de uma lista de sectores promissores. Sobe-se através de experiências, investimento, aprendizagem e escolhas feitas enquanto ainda existem encomendas, pessoas qualificadas e dinheiro para financiar a transição.

Gostava que o JdN tivesse entrevistado empresas portuguesas que já estejam a fazer este caminho. Melhor ainda: gostava que, daqui a alguns anos, pudesse escrever um artigo sobre empresas que deixaram de vender apenas capacidade produtiva e começaram a vender conhecimento, tecnologia e soluções difíceis de substituir.

Esse futuro artigo começa nas decisões tomadas hoje... o melhor teria sido começar em 2023.

BTW, a vida das empresas é este saltar de liana em liana...


Ontem, Seth Godin escreveu:

"The problem with hiding out from responsibility or change is that we’re also hiding from time. But time always finds us"

sexta-feira, agosto 21, 2026

Acerca do futuro, script para um filme

Esta semana no Twitter alguém respondeu a um tweet meu com outro tweet:
"na véspera, os nenúfares ocupavam apenas metade do lago..."

Há coisas que intuímos que vão ocorrer, mas demoram sempre os 47 dias incipientes da praxe. Depois, quando ocorrem, o culpado é o Passos da ocasião. 

  • Há mais de um ano que leio, aqui e acolá, sem procurar, sobre a inversão do carry trade baseado em ienes. 
  • Esta semana a dívida alemã a 10 anos atingiu o valor mais alto desde Maio de 2011.
  • A orgia despesista da França, Itália, Espanha e Reino Unido continua.
  • Os grandes, enormes investimentos em IA.
Na ISO 9001, a cláusula 4.1, "Compreender a organização e o seu contexto", convida-nos a olhar para dentro e para fora e a equacionar o que pode influenciar o futuro da organização.

O The Telegraph de ontem publica um artigo intitulado "The era of cheap money is over, now you must protect your funds against bond market chaos":

"For anyone under 40, paying to borrow and being rewarded to lend is a new concept. For the rest of us, it is a return to familiar territory.

The zero-interest-rate world helped the financially overstretched. It enabled me to house my young family in a property I never could have bought before the cost of borrowing collapsed. But for anyone with savings, or the retired, it required a couple of big shifts in their attitude to risk. Cash was trash for a decade and a half; now it is king again."

E volto aquele meu mágico Verão de 2008... e aos almoços grátis, que não existem:

Os consumidores vão ter de moderar o seu consumo.
O crédito para habitação vai ser mais caro.
A poupança vai voltar a estar na moda.

O fim do dinheiro barato aumentará o custo de novas máquinas, instalações, aquisições, expansão internacional e fundo de maneio. O impacte será especialmente forte nas PME, que dependem do crédito bancário e têm menos alternativas de financiamento.

As empresas precisarão de demonstrar que os investimentos rendem mais do que o custo do capital. Serão particularmente vulneráveis:
  • as empresas muito endividadas;
  • as actividades com margens reduzidas; 
  • os negócios que sobrevivem através de refinanciamentos sucessivos;
  • as empresas de baixo valor acrescentado que investem pouco na produtividade;
  • e as "farfetch" desta vida
No curto prazo, isto vai reduzir o investimento e o crescimento. No médio prazo, pode ter um efeito saudável: menos capital para projectos pouco produtivos e maior disciplina na sua alocação. O dinheiro barato permitia manter empresas zombies; o dinheiro mais caro obriga a distinguir crescimento real de crescimento financiado por dívida.

Agora, vamos às minhas profecias:

Já me estou a preparar para as associações empresariais começarem a fazer pressão para reduzir o custo do capital.

Já imagino o choradinho nas televisões e os calafates, as anabelas e os frazões desta vida a fazerem propostas para prolongar processos de recuperação, suspender execuções, dificultar a cobrança de dívidas ou conceder novos períodos de carência. Mark my words: raramente se dirá "esta empresa não consegue remunerar o capital". Dir-se-á que enfrenta uma "dificuldade conjuntural", mesmo quando a dificuldade já dura há uma década.

Já imagino as empresas da construção, consultoria, transportes, turismo (Oh não, outra vez um banho de Jacinto nas TVs e jornais), formação e tecnologias a procurar compensar a quebra da procura privada através de pressão para manter a procura através do Estado.

Já imagino os devotos da 1ª Lei de Arroja a fazerem romarias diárias às TVs e ao ministro de São João da Madeira a pedir protecção contra a concorrência. Se tiverem sorte, ainda voltam a ganhar na rifa o CEO da Brisa, que emoção!!!

E agora que o BE acabou, já imagino o clube amigos do Rui Tavares, com o apoio do Chega, a agarrar a bandeira e a fazer pressão sobre os bancos e sobre o Álvaro das natas.

Vou ter de actualizar o meu dashboard de Google Trends para incluir "sectores/setores estratégicos" porque imagino que vai voltar a estar na moda.

Por fim, que ambiente poderia ser melhor para aumentar a pressão para importar paletes de mão de obra barata e conseguir-lhes alojamento e formação à custa do contribuinte.

Ah! Já me esquecia do PCTP, a campanha pública do medo:

  • o BCE está a matar as PME; 
  • Portugal corre o risco de perder a sua indústria; 
  • os bancos têm lucros excessivos enquanto as empresas sofrem; 
  • Bruxelas não compreende a realidade portuguesa; 
  • sem apoios, milhares de famílias ficarão sem rendimento; 
  • as empresas precisam de tempo, não de mais exigências.
E acabo com:

"Planning is an unnatural process; it is much more fun to do something. And the nicest thing about not planning is that failure comes as a complete surprise rather than being preceded by a period of worry and depression." (Sir John Harvey-Jones)

O que me leva a perguntar: a sua empresa está preparada para este novo mundo ou faz parte do clube zomby e tem amigos em high places?


terça-feira, agosto 18, 2026

Não esperar pelo subsídiozinho

O JN no passado dia 16 de Agosto publicou, "Espírito Santo virou-se para o turismo e 50% dos clientes são estrangeiros".

Há empresas que ficam à espera de que alguém lhes volte a trazer o queijo. Outras, quando percebem que o queijo mudou de lugar, procuram-no noutro sítio. A Espírito Santo, empresa de transportes de Gaia que acaba de completar cem anos, parece pertencer ao segundo grupo. Perante a transformação do mercado, não abandonou aquilo que sabe fazer, transportar pessoas, mas procurou novos clientes e novas utilizações para os seus recursos. Reorientou-se para as viagens de lazer e para o turismo, passou a operar dentro e fora do país e, hoje, cerca de metade dos seus clientes são estrangeiros.

"A celebrar cem anos, reinventou-se e tem agora o foco direcionado para o turismo.

Faz viagens dentro e fora do país, sobretudo para Espanha, e "metade dos clientes são estrangeiros"."

É um bom exemplo de uma empresa que observa a evolução do contexto e não espera passivamente que o passado volte. Em vez de perguntar como poderia continuar a fazer exactamente o mesmo para os mesmos clientes, talvez com um subsídiozinho, perguntou onde poderiam ser valorizadas as capacidades que já possuía: a frota, o conhecimento das operações, os motoristas, a organização logística e a reputação acumulada ao longo de várias gerações. Manteve o serviço essencial, mas mudou os clientes-alvo. Não se trata apenas de adaptação comercial; trata-se de uma escolha estratégica destinada a recuperar algum controlo sobre o futuro.

Contudo, encontrar um novo queijo não significa que ele ficará para sempre no mesmo lugar. A aposta no turismo abriu novas oportunidades, mas também gerou uma nova exposição. Uma empresa demasiado dependente das viagens de lazer fica vulnerável à sazonalidade, às crises económicas, às alterações nos fluxos turísticos, ao custo das deslocações e a acontecimentos inesperados como a pandemia. O que hoje constitui uma via de crescimento pode tornar-se amanhã numa nova concentração de risco. è a velha metáfora da vida de liana em liana.

A lição, portanto, não é que todas as empresas devam virar-se para o turismo. É que devem acompanhar continuamente o contexto, reconhecer quando os seus mercados tradicionais estão a mudar e procurar novas aplicações para as capacidades que construíram. E, depois de encontrarem uma alternativa, devem evitar confundi-la com um destino definitivo. Ganhar controlo sobre o futuro não é adivinhar onde estará o queijo amanhã; é desenvolver a capacidade de voltar a procurá-lo antes dele desaparecer.