domingo, novembro 15, 2026

Curiosidade do dia

O Data to Viz merece um lugar entre os favoritos de quem trabalha com dados e prepara gráficos para relatórios, apresentações ou artigos. Esta página em particular reúne pequenos cartões visuais que mostram erros frequentes e formas de corrigi-los: escalas que distorcem diferenças, cores que confundem, efeitos tridimensionais desnecessários ou escolhas de gráficos que dificultam a comparação. O formato torna a aprendizagem acessível e permite reconhecer rapidamente problemas que podem passar despercebidos no nosso próprio trabalho.

O seu grande mérito é ajudar-nos a olhar para um gráfico pelos olhos de quem o vai ler. Calçar os sapatos do outro. Uma escala, uma legenda ou uma cor influencia aquilo que o leitor percebe e as conclusões que retira. Por isso, esta colecção funciona como uma lista de verificação antes de publicar: ajuda a produzir gráficos mais claros, mais rigorosos e mais úteis para compreender a realidade e apoiar decisões.

Acerca das exportações de 2026 (Jan-Set)

Acerca das exportações de 2026 até Setembro.


No lado positivo temos:
  • Máquinas eléctricas e plásticos apresentam crescimentos com expressão. As máquinas eléctricas crescem 10,2% no acumulado, acrescentando cerca de 549 milhões de euros; os plásticos crescem 12,3%, mais 325 milhões. Setembro reforça estes resultados, com aumentos homólogos de 27,5% e 16,3%, respectivamente.
  • A queda do primeiro grupo (subtotal dos 15 capítulos) está concentrada nos produtos farmacêuticos. Os 15 capítulos deste grupo recuam 4,8%, mas, excluindo os farmacêuticos, os restantes 14 crescem 3,8%, mais 738 milhões de euros. É uma distinção essencial: o subtotal negativo não traduz uma contracção generalizada.
  • Há outros crescimentos, embora com menor contribuição em euros. Ferro e aço avançam 9,7%, a floricultura 7,1% e as aeronaves 5,3%. Nos produtos hortícolas, o acumulado cresce 1,6% e Setembro apresenta uma evolução mais favorável, de 5,3%.
No lado negativo temos:
  • Os produtos farmacêuticos constituem a maior quebra em valor absoluto. A descida de 46,1% no acumulado representa menos 1 856 milhões de euros. Setembro, com −52,0%, mostra que a quebra continua a pesar.
  • Os automóveis apresentam uma deterioração recente relevante. O acumulado recua 3,1%, menos 226 milhões de euros, enquanto Setembro cai 9,1%. Calculando Julho–Setembro a partir dos dados mensais, a quebra homóloga é de 12,4%: o desempenho recente é bastante pior do que o acumulado sugere.
  • Alguns pequenos crescimentos acumulados escondem um Setembro negativo. É o caso do mobiliário, do vestuário de malha e do calçado:

  • Óptica e instrumentos merecem atenção particular. A queda de 6,6% no acumulado agrava-se para 14,3% em Setembro. Cerâmica, borracha, cortiça, frutas e animais vivos também apresentam acumulados negativos, embora alguns registem uma melhoria no mês de Setembro.


sábado, novembro 14, 2026

Curiosidade do dia

"Organic labels on salmon will be withdrawn after a backlash about the conditions on fish farms.
The Soil Association, which endorses sustainable and high-quality food, has confirmed it will strip industrial salmon farms of their organic label amid environmental conditions."
A ideia de um selo de certificação é transmitir uma promessa ao consumidor. Quem o encontra numa embalagem dificilmente conhece os requisitos que lhe estão associados, mas forma uma expectativa: melhores condições de produção, maior protecção ambiental ou maior bem-estar animal. 

Ora, podemos demonstrar conformidade com os requisitos e, ainda assim, não conseguir sustentar a promessa que o selo transmite ao consumidor. É como ter a certificação da qualidade e entregar mal aos clientes. 

O caso do salmão certificado pela Soil Association ilustra esse risco. A organização afirma que as suas normas eram cumpridas, mas reconheceu que os resultados ambientais e de bem-estar animal eram insuficientes para continuar a associar-lhes o seu selo. A questão passa, assim, pela adequação dos próprios requisitos: cumprir as regras permite alcançar os resultados que justificam a confiança do consumidor?

Esta é uma pergunta que deveria acompanhar qualquer sistema de certificação. Verificar o cumprimento dos requisitos é indispensável, mas também é necessário avaliar se continuam a servir o propósito para que foram estabelecidos. Quando essa ligação se perde, o selo pode continuar a atestar conformidade enquanto a confiança que inspira deixa de ter sustentação.

Trecho retirado de "Organic salmon labels withdrawn after outcry over farm conditions" publicado no jornal The Telegraph de 11 de Novembro passado.


Não somos plankton (Parte II)

Na Parte I terminei com uma pergunta: se dificilmente conseguimos vencer pelo custo por litro, que razões podemos dar a alguém para nos escolher e pagar mais?

A pergunta obriga-nos a olhar para fora da exploração. Durante muito tempo podemos ter concentrado a atenção em produzir: tratar das oliveiras, apanhar a azeitona, acompanhar a transformação e conseguir um bom azeite. Tudo isso continua a ser necessário. Contudo, falta determinar para quem estamos a trabalhar e o que essas pessoas valorizam.

Recordo ""E sem intenção, e sem querer, apareceu na minha mente a decisão de pôr de lado o azeite alentejano""

Em 2014, num postal intitulado "Plankton?", recorri a uma metáfora de Seth Godin. Uma baleia precisa de enormes quantidades de plâncton para se alimentar. Cada organismo, considerado individualmente, conta muito pouco para uma refeição daquela dimensão. A baleia dificilmente saboreia cada um ou reconhece o seu contributo particular,

Godin transportava a imagem para a relação com os clientes: as pessoas não são unidades anónimas de uma massa. Cada uma tem circunstâncias, expectativas e prioridades que merecem atenção.

Podemos estender a metáfora à posição de um pequeno produtor. Quando o seu azeite entra num volume indiferenciado, onde pode ser facilmente substituído pelo de outro fornecedor, aproxima-se da condição de plâncton. Conta para o volume de que o comprador precisa, mas tem pouca capacidade para justificar uma preferência.

O comprador pergunta pelo preço, pela quantidade e pelas características exigidas. Se outro fornecedor cumprir essas condições por menos dinheiro, a substituição torna-se fácil. Indignarmo-nos com essa facilidade não a elimina. É neste sentido que deixar de vender azeite ao litro é a alternativa. Claro que o azeite continuará a ser medido em litros. O que precisa de mudar é o conjunto de razões pelas quais alguém o escolhe. Um produtor que quer deixar de ser anónimo também precisa de deixar de olhar para os compradores como uma massa anónima.

"As pessoas só querem preço" é uma frase que encerra a conversa antes de ela começar. Que pessoas? As que compram azeite para cozinhar diariamente? As que procuram um sabor particular para terminar um prato? Um restaurante que quer consistência e apoio na escolha? Alguém que procura um presente com uma origem conhecida?

Esses compradores podem valorizar coisas diferentes. Tentar servir todos da mesma maneira pode obrigar-nos a oferecer diferenças que alguns não querem pagar, enquanto deixamos por satisfazer aquilo que outros procuram. A mudança de arena começa aqui: escolher clientes e compreender o que tem importância para eles. Depois, avaliar se temos condições para lhes entregar essa diferença de forma consistente e rentável.

A origem pode fazer parte da resposta. Também uma variedade, um perfil sensorial, a rastreabilidade de um lote, a relação com o produtor ou a possibilidade de conhecer a exploração. Para determinados clientes, o teor de polifenóis, medido e demonstrado, poderá merecer atenção. Para outros, poderá ser uma informação sem influência na compra. Nenhuma destas características traz consigo uma garantia de valorização. Uma análise laboratorial pode demonstrar uma propriedade; não demonstra que existe um cliente disposto a pagar por ela. Essa parte exige contacto com o mercado.

Também convém resistir à tentação de pensar que basta criar uma marca. Um nome, um rótulo e uma embalagem podem ajudar a reconhecer e comunicar uma proposta. Contudo, a proposta tem de existir e ser cumprida. Se prometemos um determinado perfil sensorial, precisamos de tomar decisões que o preservem. Se prometemos conhecer a origem, precisamos de manter essa informação e a identidade do lote. Se vendemos uma relação de confiança, precisamos de responder, explicar e resolver problemas. A diferenciação tem consequências na forma como organizamos o trabalho.

Cobrar mais exige dar razões para pagar mais e assegurar que o preço remunera o custo de cumprir essas razões. Por isso, começaria pequeno. Um lote, um grupo de potenciais clientes, uma proposta concreta e um preço. Procuraria perceber quem compra, por que compra e se volta a comprar. Faria as contas à embalagem, às análises, à entrega, ao tempo comercial e às restantes actividades necessárias.

Um cliente que elogia o azeite oferece-nos uma indicação. Um cliente que compra oferece-nos outra. Um cliente que volta a comprar, a um preço que deixa margem, dá-nos uma evidência mais forte de que podemos ter encontrado um caminho.

Nem todos os produtores terão de fazer este trabalho sozinhos. Poderá haver cooperação entre produtores, uma marca comum ou uma parceria com um lagar ou um operador comercial. Há várias formas possíveis de organizar as capacidades necessárias. Em qualquer delas, interessa perceber quem faz o quê, quem assume os custos e como o valor obtido chega também a quem produz a azeitona.

E os apoios públicos? Podem ter utilidade quando ajudam a desenvolver capacidades, experimentar propostas, chegar a clientes ou ultrapassar obstáculos concretos à mudança. Importa avaliar o que tornam possível e o que fica quando terminam.

Um apoio pode pagar uma embalagem ou uma participação numa feira. A existência de compradores e a capacidade de os conservar terão de ser demonstradas. Se, depois do apoio, continuarmos dependentes de vender um produto facilmente substituível a um preço que não cobre os custos, teremos adiado o problema.

Nada disto garante a viabilidade de todas as explorações. Algumas poderão não encontrar uma combinação sustentável de clientes, preço, custos e capacidades. Reconhecer essa possibilidade faz parte do pensamento estratégico e permite decidir antes de consumir ainda mais trabalho e recursos.

Talvez haja, porém, produtores com características valiosas que continuam escondidas num volume indiferenciado. Produtores que ainda podem encontrar clientes para quem essas diferenças contem e construir uma relação que os ajude a remunerar melhor o seu trabalho.

Voltemos, então, ao convite inicial: façam as contas. Façamos as contas e estudemos os clientes, os canais, as escolhas e as possibilidades de mudança. Não basta declarar que não somos plâncton. Temos de construir razões para que alguém nos reconheça, nos escolha e queira voltar. 

sexta-feira, novembro 13, 2026

Curiosidade do dia

O The Times do passado dia 11 publicou um artigo muito interessante "Own-brand cereals can offer better nutritional value".

A Which? é uma organização britânica independente de defesa do consumidor, comparável, à DECO PROteste em Portugal. No artigo, os nutricionistas da Which? compararam 73 cereais comercializados como escolhas saudáveis, analisando aspectos como o teor de fibra e o preço.

Segundo a Which? as marcas brancas são tão boas quanto as melhores marcas de fabricante, tendo em conta o teor de fibra e o preço.

"They found that "own-label cereals match or beat brand leaders for fibre in most categories". ", as well as being cheaper per bowl. Sainsbury's wheat biscuits contained 10.5g of fibre per 100g, compared with 10g per 100g for Weetabix, despite costing far less per 100g (34p against 81p). Offerings from other supermarkets, including Aldi, Asda, Tesco and Morrisons, had "the exact same recipe" and fibre levels as Weetabix while being less than half the price.

The lowest-fibre option of the cereals examined were special flakes. Kellogg's Special K, for example, had 15g of sugar per 100g and only 6g of fibre."

Duas ideias interessantes. 

Primeira, o artigo mostra a distância que pode existir entre o valor percebido e determinadas características mensuráveis do produto. O consumidor pode pagar mais por uma marca sem obter, por isso, uma vantagem nutricional. 

"Don’t let fancy packaging or a hefty price tag fool you into thinking you’re automatically getting a healthier bowl."

Segunda, o artigo remete-me para a ideia dos aristocratas arruinados, as hollowed brands, o hollowing. Uma marca transforma-se num "aristocrata arruinado" quando conserva o nome, a notoriedade e a pretensão de cobrar um preço superior, mas vai perdendo aquilo que justificava a preferência dos clientes. 

É o processo de hollowing: o esvaziamento progressivo de uma marca que passa a explorar a reputação acumulada, enquanto corta nos pormenores, na inovação, na experiência e na relação que a tornavam especial. Durante algum tempo, a herança sustenta a aparência: o brasão continua à porta e os clientes continuam a chegar. Porém, à medida que a diferença desaparece, o comprador começa a comparar características e alternativas e a perguntar por que paga mais. A marca deixa então de colher os frutos de um valor que continua a criar e passa a consumir o património que recebeu — até ficar uma carapaça reconhecível, mas cada vez mais vazia de razões para ser escolhida.

Acerca do custo do dinheiro (parte V)

"a new reality across corporate America: the end of the era of ultra-low borrowing costs.

...

The rise in the cost of money will redefine how businesses respond to investment opportunities and put pressure on companies struggling to increase profits to keep pace with higher interest rates. It will also shake out groups that took on large amounts of debt during the borrowing bubble - obligations that may be unsustainable in a world of higher interest rates.

...

"Corporate America is split between companies that can absorb higher rates and companies that cannot," says Robert Schriesheim, the former chief financial officer of US retailer Sears who now chairs advisory firm Truax Partners. "Higher rates don't create weaker balance sheets but they do reveal them."

...

"The stronger companies, those that have stronger balance sheets, those that have a wider moat and a better-defended competitive position, those that can pass on cost increases more readily, they're going to do better,"

...

The coming years will be unfamiliar territory for many corporate leaders. With the average age of chief financial officers hired at Fortune 500 and S&P 500 companies at just over 48 years old, many were just starting their careers the last time borrowing costs were this high. "During the cheap money era, you didn't have to worry about the financial side as much because you could focus more on just the growth and strategy side," says John Graham, finance professor at Duke University's Fuqua business school and director of its CFO Survey."

Trechos retirados de um artigo publicado no FT do passado dia 11, "The end of cheap money is coming for corporate America". 

O artigo fez-me pensar num pormenor: a factura do dinheiro barato chega em datas diferentes. O contexto muda hoje; a tesouraria pode só dar pelo assunto daqui a dois anos. Um pouco como a imagem de austeridade ser associada a Passos e não a Sócrates. Uma empresa com dívida à taxa variável sente a mudança depressa. Outra, que contratou uma taxa fixa baixa, pode continuar a apresentar encargos confortáveis até precisar de se refinanciar. Entretanto, olha para os resultados e conclui que está preparada. Talvez esteja, ou talvez esteja apenas a beneficiar de um contrato assinado noutro mundo.

É aqui que a ausência de dificuldades pode enganar. Clientes que deixam pouca margem, existências que não saem do armazém, investimentos que rendem pouco e encomendas que consomem demasiado capital continuam a caber nas contas. Quando chegar o refinanciamento, alguns deixarão de caber. Outros talvez nunca tenham justificado os recursos que absorviam; o dinheiro barato ajudava a evitar a pergunta.

Renegociar a dívida pode dar tempo, mas esse tempo precisa de servir para alguma coisa. Se a empresa conseguir adiar o vencimento e continuar com os mesmos clientes, os mesmos preços, os mesmos desperdícios e a mesma necessidade permanente de crédito, o que mudou na capacidade de pagar? Mudou a data da próxima conversa com o banco. Isto é, basicamente, o que muitos apoios e subsídios fazem: adiam o inevitável, são o "Pedem ao Estado que as ajude a não terem de mudar". 

A folga actual deveria servir para rever onde se ganha dinheiro, onde se empata capital e onde se trabalha muito para ganhar pouco. Para corrigir preços e condições, reduzir retrabalho, libertar existências e concentrar recursos nos negócios com melhores perspectivas. Algumas destas decisões são difíceis mesmo quando há dinheiro. Com a tesouraria apertada, tornam-se mais difíceis e deixam de poder esperar. Há empresas que só começam a transformar-se quando o banco lhes retira a possibilidade de continuar como estavam. Até lá, confundem o adiamento da factura com a prova de que o negócio funciona.

A sua empresa está a aproveitar a folga para preparar o que vem a seguir ou está apenas à espera de que o dinheiro volte a ser barato?

Conhece a forma da sua curva de Stobachoff? Sabe como alinhar o negócio no que realmente interessa?

quinta-feira, novembro 12, 2026

Curiosidade do dia


A figura acima apresenta os resultados de um inquérito francês sobre quantas pessoas descontam para a reforma por cada reformado.

"Note de lecture : les 18-24 ans estiment en moyenne à 14,3 le nombre de cotisants par retraité (contre 1,7 à 1,8 en réalité)"

Segundo a nota da própria imagem, o rácio real seria de 1,7 a 1,8, mas a estimativa média dos participantes é de 6,4.

O gráfico compara essas percepções por idade, rendimento, profissão, orientação política e outras características. Alguns exemplos:

  • Jovens dos 18 aos 24 anos estimam um rácio de 14,3 
  • Pessoas dos 50 aos 64 anos estimam um rácio de 3,4 
  • Rendimentos mais elevados estimam um rácio de 2,2 
  • Rendimentos mais baixos estimam um rácio de 9,1 
  • Posicionamento de extrema-esquerda estimam um rácio de 14,8 
  • Posicionamento de direita estimam um rácio de 3,6 
  • Posicionamento de extrema-direita estimam um rácio de 7,3
Vivemos numa sociedade com tanta informação, mas isso não significa que compreendamos melhor a realidade. Este gráfico sugere uma distância impressionante entre aquilo que muitos inquiridos julgam saber e o que a própria imagem apresenta como a realidade. Se imaginamos seis, dez ou catorze contribuintes por reformado, quando existem menos de dois, partimos de pressupostos muito diferentes para discutir as mesmas propostas. A informação pode estar disponível sem chegar às pessoas, sem ser compreendida ou sem conseguir corrigir uma convicção anterior.


Quem falha? As instituições? A comunicação social? Os responsáveis políticos?

A Rainha Vermelha chegou ao olival (Parte I)

Encontrei no Facebook um texto que começa assim:

"QUEM TRABALHA A TERRA NÃO PODE CONTINUAR A PAGAR PARA PRODUZIR!

— 2.700 kg de azeitona.
— 826 euros pagos ao lagar.
— 315 litros de azeite recebidos.

Façam as contas!

São 2,62 euros por litro apenas para transformar a azeitona em azeite. E ainda falta contabilizar a apanha, o trabalho, o combustível, os tratamentos e o valor da própria produção."

O texto continua com a referência aos agricultores que desistem, à reduzida parcela do valor final que recebem e à necessidade de preços justos, políticas agrícolas inteligentes e respeito por quem trabalha a terra.

Percebo o sentimento de frustração. Trabalhar, investir, assumir riscos e chegar ao fim sem uma remuneração satisfatória é uma experiência amarga. Contudo, entre reconhecer essa dificuldade e aceitar o diagnóstico apresentado vai uma distância que merece ser analisada.

"Façam as contas!" parece-me um bom conselho. Façamos, então, as contas completas. Conhecemos o custo do lagar, mas faltam os restantes custos e falta saber por quanto serão vendidos os 315 litros de azeite. Sem essa informação, ainda não podemos concluir que o produtor está a pagar para produzir. Também não sabemos quem fica com a maior parte do valor final, nem quanto dessa parcela corresponde a custos ou a lucro.

Ainda assim, admitamos que, depois de todas as contas feitas, a exploração não consegue remunerar satisfatoriamente o trabalho e o capital investidos. A pergunta seguinte é decisiva: o que mudou nas condições em que este produtor procura ganhar a vida?

Lembro-me da Red Queen, de Lewis Carroll, e da necessidade de correr para permanecer no mesmo lugar. Na concorrência acontece algo semelhante: podemos trabalhar tanto como antes, fazer as coisas como sempre fizemos e descobrir que estamos a ficar para trás. Podemos até melhorar e continuar a perder terreno, porque os outros melhoraram mais depressa.

Os números ajudam a perceber a dimensão da mudança. Segundo a série do INE divulgada pela PORDATA, a produção de azeite no Continente passou de cerca de 31,8 milhões de litros, em 2005, para 190,5 milhões, em 2025. Praticamente seis vezes mais. Como uma comparação entre dois anos pode ser influenciada pelas oscilações das colheitas, comparemos médias: a produção média de 2021–2025 foi aproximadamente 3,8 vezes a de 2005–2009. Por detrás deste crescimento houve investimento, regadio, novos olivais intensivos e superintensivos, tecnologia e maior integração entre a produção agrícola e a transformação. 

O Alqueva teve um papel central nessa mudança. E essa transformação alterou as condições de concorrência: os produtores que continuam a produzir como sempre produziram e a vender como sempre venderam enfrentam explorações com maior produtividade física, operações mais mecanizadas e uma estrutura de custos que permite diluir o investimento por volumes muito superiores.

Quando uns e outros vendem azeite indiferenciado, comparado sobretudo pelo preço, essas diferenças tornam-se decisivas. Para muitas explorações tradicionais, aproximar-se do custo por litro dos produtores intensivos e superintensivos é extremamente difícil. Trabalhar mais, ou aperfeiçoar algumas operações, pode já não chegar para compensar essa distância.

Assim, o crescimento da produção portuguesa e as dificuldades de determinados agricultores podem ter origem na mesma transformação. O sector produz mais, enquanto alguns produtores perdem capacidade para competir na forma como estão a produzir e a vender. A questão passa a ser saber que escolhas lhes podem permitir construir uma alternativa economicamente viável.

Todas as propostas de valor são respeitáveis. Competir pelo volume e pelo preço é uma escolha empresarial legítima. Exige capacidades, investimento e clientes, como qualquer outra escolha. O problema começa quando um produtor com condições muito diferentes procura sobreviver submetendo-se aos mesmos critérios de comparação. Um pequeno olival, fragmentado, numa encosta e com operações difíceis de mecanizar, pode melhorar muito a sua eficiência. Deve fazê-lo. Contudo, essa melhoria pode ser insuficiente para alcançar o custo por litro de uma exploração organizada para produzir em grande escala.

Se o comprador considera dois azeites equivalentes, por que razão haverá de pagar mais por aquele que foi mais difícil ou mais caro produzir? O esforço do agricultor merece respeito, mas esse respeito não se transforma automaticamente numa disposição para pagar um preço superior.

Aqui está a parte incómoda da conversa. Podemos ter trabalhado muito e deixado passar sinais de mudança. Podemos ter melhorado a produção sem rever a forma de vender. Podemos ter continuado à espera de que o mercado remunerasse um esforço que o comprador não conhece ou uma diferença que não valoriza. Nem todos tiveram os mesmos recursos ou as mesmas possibilidades de adaptação. Essa realidade merece atenção. Porém, também merece atenção o risco de respondermos a uma mudança duradoura com medidas que apenas permitam repetir, na campanha seguinte, o mesmo problema.

Antes de reclamar um preço que torne viável a continuação, convém perguntar o que estamos a procurar continuar. Que exploração? Que produto? Para que clientes? Com que razões para ser escolhido?

Talvez ainda haja tempo para alguns produtores construírem um futuro diferente. Esse trabalho começa por reconhecer que correr mais depressa, dentro da mesma arena, pode já não ser suficiente.

Se dificilmente conseguimos vencer pelo custo por litro, que razões podemos dar a alguém para nos escolher e pagar mais?

É por aqui que quero continuar na segunda parte.


quarta-feira, novembro 11, 2026

Curiosidade do dia


O problema não é de quem trabalha no turismo; fazem o melhor que podem e sabem. O que nos devia questionar é o que é que impede outros sectores de actividade, com maior valor acrescentado, aparecerem, crescerem e prosperarem.


Do objectivo à amostra: que casos escolher numa auditoria interna? (parte III)

Parte I e parte II.

Nas partes anteriores, procurei mostrar como a formulação do objectivo orienta a auditoria. Conforme a pergunta à qual a gestão precisa de obter resposta, podemos centrar a auditoria na conformidade, na implementação ou na eficácia. Essa escolha tem uma consequência prática: influencia a amostra que vamos seleccionar. Diferentes objectivos de auditoria determinam diferentes linhas de investigação e, por isso, diferentes perguntas e diferentes amostras.

Se queremos verificar a conformidade dos controlos de aprovação de rótulos, precisamos de seleccionar casos que nos permitam comparar esses controlos com os requisitos legais aplicáveis. Se queremos avaliar a aplicação dos limites de capacidade antes da aceitação de grandes encomendas, precisamos de examinar encomendas em que esses limites deveriam ter sido considerados. E se queremos determinar se o planeamento assegura as entregas no prazo e na quantidade acordados durante os picos de procura? Nesse caso, seleccionar apenas encomendas realizadas em períodos de baixa ocupação dificilmente permitirá responder à pergunta. A amostra deve permitir testar o que o objectivo nos pede para determinar.

Por vezes, a selecção faz-se por conveniência: os últimos três processos, os exemplos apresentados pelo responsável ou os registos mais fáceis de encontrar. Podemos acabar com uma pasta cheia de evidências e continuar sem uma resposta suficientemente fundamentada à pergunta da auditoria.

A amostragem aleatória pode ser útil. Contudo, numa auditoria centrada na eficácia, interessa incluir deliberadamente condições em que os controlos tenham sido postos à prova. Há cinco perspectivas que podem ajudar nessa selecção.

1. Situações de maior exposição ao risco

Uma encomenda de grande dimensão, um cliente com requisitos particularmente exigentes ou um produto cuja falha possa ter consequências graves merecem atenção na escolha da amostra. Interessa considerar tanto a possibilidade de falha quanto a importância das suas consequências.

Imagine-se uma auditoria cujo objectivo é determinar se a análise das encomendas assegura a compreensão dos requisitos antes de assumir compromissos com os clientes. Uma encomenda com requisitos técnicos pouco habituais pode permitir testar essa capacidade melhor do que várias encomendas repetidas de produtos normalizados.

2. Alterações recentes

Um novo fornecedor, um equipamento diferente, um operador recém-admitido ou uma aplicação informática acabada de implementar podem alterar as condições em que o trabalho é realizado. Um controlo que funcionava nas condições anteriores pode revelar fragilidades depois da mudança.

Se pretendemos avaliar a eficácia do controlo das compras, faz sentido incluir fornecimentos de um fornecedor recentemente aprovado. Se auditamos a produção, podemos escolher um trabalho realizado após uma alteração de equipamento e verificar como foram preparados os operadores, ajustados os controlos e confirmados os primeiros resultados.

3. Excepções à rotina

As encomendas urgentes, as concessões e as alterações de última hora ao planeamento estão particularmente carregadas de informação. Nessas situações, aumenta a pressão para encurtar percursos, saltar verificações ou aceitar decisões que, em condições normais, seriam questionadas.

Numa auditoria à libertação do produto, por exemplo, podemos seleccionar uma entrega urgente. Quem autorizou a libertação? Que verificações foram realizadas? Como foram tratadas eventuais condições ainda por cumprir? A urgência permite observar se os controlos continuam a funcionar quando cumprir o prazo se torna mais difícil.

4. Passagens de trabalho e informação entre intervenientes

Muitas falhas surgem quando o trabalho passa de uma pessoa, equipa ou função para outra: do comercial para o planeamento, do planeamento para a produção ou da qualidade para a expedição. Cada passagem pode introduzir perdas de informação, interpretações diferentes ou dúvidas sobre responsabilidades.

Nestes casos, interessa seguir o mesmo trabalho ao longo do percurso, ao longo do processo. Um requisito especial aceite pelo comercial chegou ao planeamento? Foi traduzido em instruções para a produção? A expedição recebeu a informação necessária para preparar correctamente a entrega? Consultar documentos isolados de cada departamento pode deixar estas falhas por descobrir.

5. Sinais anteriores de dificuldades

Reclamações, constatações de auditorias anteriores, retrabalho recorrente ou indicadores com comportamento instável devem influenciar a selecção. São sinais que justificam procurar evidência adicional sobre a capacidade do sistema.

Se houve uma acção correctiva para resolver erros na rotulagem, a amostra deve incluir trabalhos posteriores à sua implementação, em condições relevantes para o problema. Encontrar a acção encerrada num formulário diz-nos pouco sobre a sua eficácia se não verificarmos o que aconteceu depois.

Estas cinco perspectivas não constituem uma lista obrigatória a preencher em todas as auditorias. A sua utilidade depende do objectivo e dos controlos que precisamos de avaliar. Também interessa incluir situações correntes e casos bem-sucedidos, para compreender o funcionamento habitual e comparar condições.

Retomemos o objectivo de determinar se o planeamento assegura as entregas no prazo e na quantidade acordados durante os picos de procura. A amostra pode incluir uma encomenda de grande volume, um trabalho realizado após a entrada de um novo equipamento, uma encomenda urgente que obrigou a alterar o plano e um caso em que houve uma mudança de requisitos entre o comercial e a produção. Pode também incluir trabalhos posteriores a uma acção correctiva relacionada com atrasos recorrentes.

Não precisamos de encontrar cinco casos distintos: uma mesma encomenda pode reunir várias destas condições. Precisamos, sim, de compreender por que razão cada caso foi seleccionado e como a evidência obtida contribui para responder ao objectivo. Se surgirem dúvidas, contradições ou falhas, pode ser necessário alargar a amostra para compreender a extensão e as circunstâncias do problema.

O propósito é submeter o sistema a testes com significado. A selecção deve permitir encontrar tanto controlos que resistem como controlos que falham. Nos casos em que tudo correu bem, interessa compreender se o resultado foi assegurado pelos controlos previstos ou se dependeu de intervenções extraordinárias, improvisações e esforços individuais.

Há, contudo, um limite a respeitar: uma amostra escolhida deliberadamente para testar situações exigentes não permite, por si só, estimar a frequência das falhas em toda a população. Encontrar dois problemas em cinco casos seleccionados pelo seu risco não significa que 40% dos trabalhos da empresa tenham problemas. As conclusões têm de respeitar a forma como a evidência foi obtida.

Por isso, antes de pedir "três exemplos", vale a pena perguntar: "Que casos me permitirão determinar se este controlo funciona nas condições em que mais precisamos dele?" A resposta ajuda a transformar a escolha da amostra numa parte consciente da estratégia da auditoria e a construir uma conclusão que responda ao seu objectivo.

Preparar uma boa auditoria é trabalhoso.

terça-feira, novembro 10, 2026

Curiosidade do dia


Neste vídeo "Fields Medalist & Eric Weinstein on the Future of Mathematics" no YT, Eric Weinstein diz:
"To me, mathematics is the fabric of existence"

Neste outro vídeo, "What Do Scientists Know About UFOs? Sabine Hossenfelder on the Fermi Paradox"também no YT, Sabine Hossenfelder diz:

"And one more question, this is more of a speculative question, but I still want to ask it. Could it be that we are AI inside some kind of simulation?

- Well, it’s a complicated question because it depends on exactly what you mean by a simulation. If everything is determined by equations, isn’t this already a kind of simulation?"

É interessante a proximidade entre estas duas afirmações. Weinstein apresenta a matemática como o próprio tecido da existência; Hossenfelder interroga a fronteira entre uma realidade governada por equações e aquilo a que chamamos uma simulação. As duas ideias fazem-nos perguntar se a matemática é uma linguagem que inventámos para descrever o mundo ou se exprime algo que constitui o mundo, independentemente de nós. Conseguir descrever um fenómeno através de equações não demonstra, porém, que esse fenómeno seja feito de matemática, nem que esteja a ser calculado por algum computador exterior ao universo.
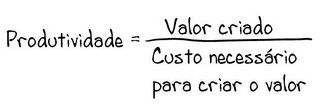
No meio de tanta espuma diária, estas "provocações" tiveram o condão de me fazer examinar palavras que usamos como se fossem evidentes: realidade, existência, simulação. Uma simulação pressupõe necessariamente alguém que a execute e uma realidade exterior que lhe dê suporte? E, para quem vivesse dentro dela, que diferença observável existiria entre uma realidade "simulada" e uma realidade "original"? 

Frases que nos fazem estranhar aquilo que nos habituámos a tomar por evidente.

A minha previsão, necessariamente falível


No passado Domingo em "Vinte anos depois, ainda os ossos?" chamei a atenção para uma série de fotos publicadas pelo FT sobre empresas de calçado inglesas que estão a milhas da capacidade e eficiência de tantas fábricas de calçado em Portugal, só que elas estão noutro campeonato porque têm uma marca própria e estruturas muito magras.

Entretanto, no LinkedIn recomendaram-me este postal onde se pode ler: 
"O futuro passa pela automatização e robotização.

Continuamos demasiado dependentes de processos manuais. 

...

Precisamos de investigar alternativas: moldes modulares e reutilizáveis, novos materiais, ferramentas produzidas por impressão 3D e processos de injeção menos dispendiosos. A solução poderá também passar por sistemas híbridos de produção.

Não basta comprar máquinas modernas. É preciso reinventar a tecnologia para que a modernização seja economicamente viável."

Não deixa de ser irónico que estas ideias estejam nas antípodas do que as imagens do FT mostram. 

Isto fez-me recordar esta entrevista, "Calçado: O salário mínimo é baixo, o protecionismo exagerado e os impostos muito altos":

"“Se uma empresa quiser reduzir 50 pessoas, é uma fortuna! Está na lei."  

Na minha opinião falível, o futuro, não de uma empresa em particular, mas do sector como um todo, passa por anichar, trabalhar para nichos, fugir da corrida pela eficiência. Isso implica encolher as empresas, isso fica muito caro, portanto, continuarão a fechar. 

Quando olhamos para o futuro do sector, a primeira resposta tende a ser tecnológica: automatizar mais, robotizar mais, produzir mais depressa e com menos pessoas. Tudo isso pode fazer sentido para determinadas empresas. Mas continua a ser uma resposta à pergunta: como produzir mais eficientemente? Quando talvez a pergunta mais importante seja outra: que tipo de calçado podemos produzir e ser competitivos?

As empresas inglesas mostradas pelo FT dificilmente ganhariam uma corrida de eficiência contra muitas fábricas portuguesas. E, no entanto, talvez nem estejam interessadas nessa corrida. Produzem pouco, vendem caro, têm marca, conhecem o cliente e precisam de estruturas relativamente pequenas. Não tentam ser as melhores numa competição em que o custo por par decide o vencedor; escolheram outro campeonato.

É por isso que continuo a pensar que, para uma parte importante do calçado português, o futuro poderá passar menos por ganhar escala e mais por ganhar especificidade: empresas mais pequenas, mais especializadas, mais próximas de determinados clientes, capazes de produzir aquilo que fábricas gigantes e hiper-eficientes não querem ou não conseguem produzir. O problema é que passar de uma indústria construída para volume para uma indústria de nichos também implica deixar morrer capacidade, reduzir estruturas e despedir pessoas, e em Portugal esse ajustamento pode ser extraordinariamente caro.

Daí a minha previsão, necessariamente falível: veremos provavelmente mais fábricas fechar antes de vermos nascer uma estrutura industrial adaptada ao campeonato seguinte. A questão não é saber se Portugal continuará a fabricar sapatos. A questão é: sapatos, para quem, em que quantidades e com que empresas.

segunda-feira, novembro 09, 2026

Curiosidade do dia


O jornal The Times de Sábado passado publicou "Oxford graduates are first-class tradeswomen", julgo que já não é o primeiro artigo do género que li na imprensa inglesa.

Alunas que acabaram a universidade com notas altas e que resolveram seguir profissões técnicas onde se sentem a crescer e realizadas:
"Watkinson, who is working as an electrician for the Canal & River Trust and is aiming to qualify as a mechanical engineer, said: "I'm so happy. I find it rewarding, structured and challenging and it gets me outside. It's also a really good career path in terms of the pay for the hours. If you are self-employed you can charge rates comparable to midlevel executive salaries."

Para os salários subirem, a economia tem de mudar

Em Março de 2021 escrevi aqui pela primeira vez acerca da teoria dos Flying Geese em ""why some countries grow faster than others" (parte II)". Em Novembro do mesmo ano escrevi "The "flying geese" model, ou deixem as empresas morrer!!!" onde com a ajuda de Erik Reinert ilustrava o conceito com a indústria do calçado na cidade de St. Louis no início do século XX.

Uma das imagens que criei para ilustrar o conceito é esta:

A teoria dos Flying Geese, ou "gansos voadores", compara o desenvolvimento dos países a um bando de gansos que voam em formação: uns seguem à frente e outros vêm atrás. Podemos imaginar um país que começa por importar sapatos, depois aprende a fabricá-los e acaba por exportá-los. À medida que enriquece e os salários sobem, pode tem de passar a produzir bens mais sofisticados, para poder pagar esses salários, enquanto parte da produção de sapatos se desloca para países onde os custos são menores. Estes aprendem também a fabricar e podem percorrer um caminho semelhante. Assim, os países vão seguindo os passos uns dos outros, embora o progresso não seja automático: exige investimento, aprendizagem e empresas capazes de fazer cada vez melhor.

Muitos comentadores e analistas acreditam que operários mais formados conseguem mais produtividade capaz de pagar os salários mais elevados. Sim, até um ponto a partir do qual a coisa deixa de funcionar, porque nenhum cliente está disposto a pagar o preço que suporte esses salários. Ninguém pode determinar onde está esse ponto. Por exemplo, o salário mínimo em Inglaterra para uma pessoa com mais de 21 anos é de 12,71 £ à hora e, no entanto, ontem em "Vinte anos depois, ainda os ossos?" usei exemplos de empresas de calçado em Inglaterra que são de certeza muito menos eficientes em cadência física que a empresa de calçado média em Portugal. No entanto, devem ser mais produtivas por causa do preço a que vendem cada par de sapatos, por causa da marca própria. Ou seja, o melhor é deixar as empresas morrerem de morte natural.

Não sei se a China está a deixar as suas empresas morrerem, mas este gráfico ilustra bem a teoria dos Flying Geese:

Again, não sei em que medida a China está a deixar morrer as empresas que perderam viabilidade. Sei que este gráfico mostra uma mudança importante na composição das suas exportações: entre 2015 e 2025, o valor exportado de calçado caiu 37%, enquanto o de veículos aumentou 192%, descontando a inflação. O artigo descreve uma transformação apoiada pelo Estado, com subsídios e excessos de capacidade pelo meio. Não é uma demonstração das virtudes de deixar o mercado funcionar, mas ilustra como pode mudar aquilo que um país vende ao mundo.

Voltando a Portugal, também não precisamos de escolher entre continuar a fazer os mesmos sapatos da mesma maneira e deixar de fabricar sapatos. Há empresas que podem automatizar, outras que podem desenvolver produtos próprios, especializar-se ou conquistar clientes dispostos a pagar mais. Cada uma terá de descobrir o seu caminho e pô-lo à prova no mercado. Algumas conseguirão transformar-se; outras deixarão de encontrar quem pague o suficiente pelo que fazem.

É nesse sentido que defendo deixar as empresas morrer de morte natural. Proteger indefinidamente uma empresa sem viabilidade prende pessoas, capital e recursos a uma actividade que deixou de conseguir remunerá-los. Precisamos de condições para que essas pessoas encontrem novas oportunidades e para que outras empresas possam nascer e crescer. Se queremos salários de um país mais rico, temos de permitir que a economia se transforme — mesmo quando isso implica despedirmo-nos de empresas que fizeram parte da nossa história.

domingo, novembro 08, 2026

Curiosidade do dia


 O shadenfreude é tão grande que até dá vontade de querer que ele ganhe:

O problema seria a incapacidade do BCE impedir a contaminação do resto da zona euro... mas talvez seja o que a UE precisa, para acabar com o imobilismo. 

Vinte anos depois, ainda os ossos?


Na passada Quinta-feira, o JdN publicou um artigo estranho, "Mário Cunha & Filhos: a fábrica de marcas internacionais.

Estranho porque parece um trabalho escolar rematado pela informação de que a administração da empresa declinou uma entrevista. Uma das informações que lemos é:
"A empresa tem acompanhado as várias fases do setor do calçado com diferentes estratégias. Recentemente, uma das alterações estratégicas da Mário Cunha & Filhos foi o fim da produção das marcas próprias, concentrando-se essencialmente no regime B2B e de private label para marcas e clientes internacionais."

Isto fez-me recuar quase vinte anos... juro que é mesmo verdade. Fez-me pensar em ossos por causa de "Não imporás uma proposta de valor a outros!":

"Para a Galiza fica a carne, para Portugal os ossos!" 

Começo esse postal de Outubro de 2007 com:

"Todas as propostas de valor são honestas e respeitáveis." 

E acabo-o com:

"Se uma empresa minha optasse por prestar serviços industriais a empresas de marca, mesmo assim tentaria fugir do preço, apostando na rapidez, na flexibilidade, no serviço." 

Entretanto, ontem no FT encontrei "Young buyers put a spring in the step of UK's heritage shoemakers". A primeira coisa que me surpreende no artigo é a fotografia usada pelo FT. Não vejo máquina de corte a laser, não vejo layout racional, vejo um espaço para produção artesanal com cortantes.

"Northampton, in central England, was once the shoemaking capital of the world,  a proud heartland of handmade English footwear, before outsourcing and Brexit increased the pressure on local businesses. 

...

as more people return to the office and new generations enter the labour market, there appears to be a renewal of interest in formal English shoes. Can that offer a lifeline to makers in Northampton?

...

"Today, we're seeing a lot of younger people dumping the sneakers and looking for better-quality shoes," says Jones. In this context, he believes UK formal shoe brands have a clear advantage over their Italian counterparts. "Whereas the Italians are more fashion-driven, [the British are] more about serious quality. We don't make fashion styles and while we obviously have to keep up to date with trends, we're trying to make really nice, elegant shoes that will last for many seasons."

In Norwich, in eastern England, Bowhill & Elliott is a small, family-owned business that has been crafting footwear since 1874, evolving into a dedicated slipper manufacturer in the 1960s. It has also stocked Crockett & Jones footwear since the 1940s. Managing director Marc Debieux says the one thing younger and older customers have in common today is an appreciation for quality and craftsmanship. Crockett & Jones's sales at his store have increased by more than 100 per cent since 2019, Debieux adds, with much of that growth coming from a younger audience, who are gravitating towards styles such as the penny loafer.

"Younger customers are increasingly looking beyond fast fashion and recognising the appeal of buying something well made that will last," he says. "For us, that's particularly encouraging, as it shows that traditional craftsmanship remains relevant to a new generation. Customers of all ages are prepared to invest in quality, craftsmanship and longevity, but they want to see a genuine return on that investment.""

As fotografias a meio do artigo reforçam o comentário inicial. Comparar estas fotos com o que se pode ver numa fábrica portuguesa é impressionante. Portanto, a vantagem competitiva destas empresas inglesas não é o custo, não é a eficiência, é a marca e a atenção à evolução do que atrai os consumidores. 

O artigo mostra algo que nenhuma máquina de corte a laser assegura: a capacidade de compreender o que determinados consumidores valorizam e de lhes dar razões para escolher aqueles sapatos, àqueles preços. Estas empresas preservam competências antigas e encontram novas formas de as tornar relevantes. A tradição participa numa oferta que continua a conquistar compradores.

Isto não significa que todas as empresas portuguesas devam criar marcas próprias. Como escrevi em 2007, todas as propostas de valor são honestas e respeitáveis. Desenvolver uma marca exige competências, investimento e capacidade comercial; prestar serviços industriais pode ser uma excelente escolha. Mas também nesse negócio há trabalho estratégico a fazer: escolher os clientes, compreender os seus problemas e construir uma diferença pela rapidez, pela flexibilidade, pelo desenvolvimento de soluções ou pela confiança no cumprimento.

O perigo começa quando o comprador considera que pode obter o mesmo de muitos outros fornecedores. Nessa altura, cada melhoria de eficiência pode acabar absorvida pela negociação seguinte. Por isso, qualquer que seja o modelo de negócio escolhido, a pergunta permanece: que razões estamos a construir para que os clientes nos prefiram e aceitem pagar por essa preferência? Uma fábrica pode ter máquinas excelentes e continuar sem uma boa resposta.

sábado, novembro 07, 2026

Se eu tivesse um pequeno lagar (parte III)

Parte I e Parte II.

Entretanto, li dois artigos na imprensa espanhola que me fizeram regressar a este tema. A RTVE anuncia uma previsão de crescimento de 23% da produção de azeite em Espanha, acompanhada pelo receio de uma queda dos preços. O el Economista dá conta das preocupações dos olivicultores valencianos: segundo a organização agrícola La Unió, o azeite virgem extra estaria a ser pago na origem a cerca de 3,20 euros por quilo, quando os custos estimados para o olival tradicional mecanizável de sequeiro da região rondariam os 4,60 euros.

Estas notícias dizem directamente respeito aos produtores de azeitona. Mas, se eu tivesse um pequeno lagar, também as leria com atenção. Quer prestasse um serviço de transformação aos produtores, quer comprasse azeitona para vender azeite, encontraria nelas mais uma razão para pensar em estratégia.

No serviço de transformação, uma campanha abundante pode trazer mais trabalho. Contudo, se os produtores tiverem dificuldade em rentabilizar a colheita, também terão mais razões para discutir o preço do serviço. Se considerarem que os lagares disponíveis fazem essencialmente o mesmo, por que haveriam de pagar mais pelo nosso?

Na compra de azeitona para venda de azeite, a pressão chega através dos compradores. Quando consideram o nosso azeite equivalente ao de muitos outros fornecedores, podem escolher em função do preço. Uma maior disponibilidade de azeite aumenta as alternativas e reforça a sua capacidade negocial. Comprar bem a azeitona e transformar com eficiência é indispensável, mas outros lagares também procuram fazer isso. Portanto, nos dois casos, colocaria a mesma pergunta: que razões podemos construir para que determinados clientes nos escolham, mesmo quando encontram uma alternativa mais barata?

É aqui que o pensamento estratégico começa a fazer diferença. Se aceitarmos como inevitável que todos oferecem o mesmo, resta-nos procurar baixar os custos e acompanhar os preços do mercado. Para um pequeno lagar, que dificilmente ganhará uma corrida de escala, interessa explorar outras possibilidades: escolher clientes para quem certas diferenças no nosso trabalho tenham importância suficiente para justificar a preferência e o preço.

Na parte II, desenvolvi o exemplo dos produtores que querem comercializar azeite com a sua marca. Para esses clientes, preservar a identidade do lote, organizar a colheita em articulação com a transformação, conhecer antecipadamente os custos e receber informação documentada podem ser especialmente importantes.

Um lagar capaz de cumprir esses compromissos dá ao cliente razões para olhar para além do preço por quilo transformado. Uma diferença nesse preço pode ser aceitável quando permite evitar atrasos, preservar um lote ou experimentar um projecto comercial sem comprometer toda a produção. Precisamos de compreender essas consequências e de verificar se o cliente está disposto a remunerar o serviço.

Se comprássemos azeitona para vender azeite, procuraria aplicar o mesmo raciocínio aos nossos compradores. Por exemplo, um restaurante pode valorizar um perfil sensorial adequado aos seus pratos, apoio à equipa e fornecimento em quantidades ajustadas ao consumo. Uma loja especializada pode precisar de informação credível sobre o produto e de argumentos que ajudem os seus clientes a compreender a diferença.

Essas possibilidades exigem escolhas. Que compradores queremos servir? Que azeite precisamos de obter? Que azeitona devemos comprar, a quem e em que condições? Que capacidades comerciais e de serviço precisamos de desenvolver? A estratégia começa a ligar decisões que, de outra forma, poderiam ser tomadas separadamente.

Não bastaria colocar uma marca na garrafa ou anunciar qualidade, tradição e paixão. Procuraria construir uma oferta cuja diferença fosse reconhecida na utilização, na relação e nos resultados do cliente. Depois, precisávamos de assegurar que o preço recebido compensava os custos desse modo de trabalhar.

Os preços baixos tornam este exercício mais urgente. Mostram o risco de depender de compradores que nos substituem facilmente e de campanhas que só são boas quando o mercado ajuda.

Se eu tivesse um pequeno lagar, procuraria reduzir essa facilidade de substituição. O objectivo do pensamento estratégico seria construir razões concretas para determinados clientes quererem trabalhar connosco e aceitarem pagar o necessário para continuarmos a servi-los. Quanto menos razões lhes dermos, mais o preço decidirá por nós.

Continua.

sexta-feira, novembro 06, 2026

Curiosidade do dia


Perto da terra do meu pai há um electricista-picheleiro a quem se costuma recorrer. A minha mãe contou-me que quando ele começou a namorar com a mulher, os futuros sogros torceram o nariz. Então, a filha, uma enfermeira, ia casar com um sem curso?

Hoje, passadas umas décadas, os sogros já não pensam no assunto e não foi necessária a IA. 

"Durante décadas (y hasta hace muy muy poco), estudiar una ingeniería, y particularmente una relacionada con la informática, parecía una de las apuestas más seguras para acceder a un empleo bien remunerado y desarrollar una carrera profesional de éxito. La revolución tecnológica, la digitalización de las empresas y la creciente necesidad de programadores habían convertido estas titulaciones en una especie de seguro contra el desempleo.
...
Estados Unidos es la mayor economía del mundo y una de las más desarrolladas. Sus tendencias suelen ser la antesala de lo que pasará en el resto del mundo o, al menos, en Occidente. Hoy, algo está empezando a cambiar en EEUU. Los datos de la Reserva Federal de Nueva York muestran que la tasa de paro entre los recién graduados en Ingeniería Informática alcanza el 7,8%, la segunda más elevada entre las titulaciones analizadas, mientras que en Ciencias de la Computación llega al 7%, la cuarta peor posición."

As famílias continuam a privilegiar percursos universitários, mesmo quando certos ofícios oferecem boas oportunidades. 

Três modelos para formular melhores objectivos de auditoria interna (parte II)

Parte I.

Uma das fragilidades mais comuns que encontro nas auditorias internas surge antes mesmo da auditoria começar: o objectivo é demasiado vago.

"Auditar a Produção."

"Verificar a cláusula 8.5."

"Verificar os procedimentos."

Estes enunciados indicam temas ou actividades. Não dizem claramente ao auditor o que se pretende determinar com a auditoria. Uma abordagem mais útil consiste em formular o objectivo em função do tipo de pergunta a que a gestão precisa de obter resposta. Proponho três modelos simples.

1. Objectivo de conformidade ou design

Verificar se [processo/controlo] cumpre [critérios específicos].

Utilizar este modelo quando a finalidade principal é determinar se os requisitos definidos estão a ser cumpridos. Será que o sistema está bem desenhado?

Exemplo:

"Verificar se os controlos de aprovação de rótulos para utilização cumprem os requisitos relativos à versão gráfica aprovada e à verificação de que a linha está livre de materiais da produção anterior."

Este objectivo orienta o auditor para os critérios. A evidência deve permitir comparar o que é exigido com o que acontece na prática.

2. Objectivo de implementação

Avaliar se [processo/controlo] está implementado conforme definido em [procedimento/requisitos].

Utilizar este modelo quando a preocupação vai além da existência de requisitos e se pretende determinar se aquilo que foi definido está efectivamente a ser aplicado na prática.

Exemplo:

"Avaliar se os limites de capacidade são aplicados conforme definido antes da aceitação de encomendas de grande volume."

O auditor precisa agora de evidência da aplicação efectiva: encomendas recentes, decisões, aprovações, registos nos sistemas, observações e entrevistas.

3. Objectivo de eficácia

Determinar se [processo/controlo] alcança [resultado pretendido] e/ou controla [risco principal].

Utilizar este modelo quando a gestão precisa de saber se o processo ou o controlo está a produzir o resultado para o qual foi concebido.

Exemplo:

"Determinar se os controlos do planeamento da produção asseguram o desempenho das entregas no prazo e na quantidade acordados (OTIF) durante os picos de procura."

Isto altera consideravelmente a auditoria. Já não basta confirmar que se realizaram reuniões, que se preencheram formulários ou que se cumpriram procedimentos. O auditor tem de relacionar o controlo com a evidência de desempenho e avaliar se está efectivamente a funcionar.

Nenhum destes três tipos de objectivo é, por natureza, melhor do que os outros. Um processo recentemente introduzido pode precisar de uma auditoria centrada na implementação. Uma actividade sujeita a regulamentação ou a exigências contratuais particularmente importantes pode justificar um forte enfoque na conformidade. Um processo maduro cujo desempenho se esteja a deteriorar pode precisar de uma auditoria centrada na eficácia.

O essencial é decidir o que a gestão precisa de saber através da auditoria antes de elaborar a checklist. A formulação do objectivo determina a evidência de que o auditor vai precisar. E um objectivo vago quase sempre dá origem a uma auditoria vaga.

quinta-feira, novembro 05, 2026

Curiosidade do dia


Lê-se "Governo paga 80% de elétricos até 16.000 euros a famílias carenciadas" e fico a pensar nas prioridades de quem pensa estas medidas. 

Faz-me lembrar esta outra "Curiosidade do dia". Em Junho, escrevi que o socialismo vence culturalmente quando até aqueles que deveriam ser os seus adversários passam a usar a sua gramática. Este anúncio parece uma ilustração dessa ideia: perante famílias carenciadas, o Governo apresenta-se com um subsídio para lhes escolher o próximo automóvel. O Estado sabe de que precisam, sabe qual a tecnologia adequada e dispõe do dinheiro dos contribuintes para concretizar a sua visão de uma vida melhor.

Esta gente não se enxerga?


Calçar os sapatos do outro

Ontem no FB comentei este comentário: 
"Concordo que a comunicação e o design foram decisivos para chegar onde chegámos. Mas é preciso também falar do outro lado: toda esta inovação e sofisticação não resolve, por si só, o problema da competitividade.
Há países com mão de obra mais barata e menos exigências legais e ambientais que conseguem fazer o mesmo a custos com que não conseguimos competir.
Merecer o desejo passa também por criar condições para que a indústria, incluindo quem fornece e produz, continue a ser viável. Convém não nos deslumbrarmos e estarmos atentos."

Depois, durante o dia li no JN, "Trabalhadores da Schaffler nas Caldas estão apreensivos":

"Os trabalhadores da fábrica das Caldas da Rainha da Schaeffler, empresa alemã de componentes para a indústria automóvel e para a indústria, voltaram a ficar apreensivos, após o grupo ter comunicado, ontem, o encerramento de cinco fábricas na Europa e o corte de 3460 postos de trabalho, a maioria dos quais na Alemanha. O delegado sindical Mário Lacerda revelou ao JN que já foi pedida uma reunião à administração, para solicitar a manutenção dos cerca de 500 postos de trabalho.

"Neste momento, o que sabemos é que nada está em causa, porque a fábrica está salvaguardada por baixos salários". , comentou Mário Lacerda, dirigente do Sindicato dos Trabalhadores das Indústrias Transformadoras, Energia e Atividades do Ambiente do Centro Sul e Regiões Autónomas, e operário na Schaeffler."

E no El economista, "La industria del plástico se lanza a producir fuera ante "la competencia desleal china"": 

"El efecto acumulado es una pérdida de competitividad de los transformadores españoles, un sector que reúne más de 3.000 empresas, genera 82.000 empleos directos y alcanza una facturación de 19.000 millones de euros. La patronal española advierte, de hecho, de que muchas compañías están empezando a trasladar parte de su producción a países donde no existe el impuesto o donde las condiciones son menos gravosas. "Algunos se han ido a Marruecos, otros a Portugal, y hay quien tiene fábrica en Francia, y está fabricando más allí", explica Goyena. La directora general de Anaip alerta de que "si no se corrige el impacto del gravamen, esto va a ir a más y no habrá más remedio que deslocalizar más producción"."

Vale a pena calçar, por um momento, os sapatos dos trabalhadores franceses e alemães. Quando fecharam fábricas em França e na Alemanha e parte da produção veio para Portugal, que diriam eles? Imagino que muitos tenham pensado o mesmo que hoje ouvimos por cá. "Os portugueses conseguem fazer o mesmo por menos." Nas Caldas, é precisamente nos salários mais baixos que o delegado sindical vê, por agora, uma protecção para o emprego. E, do outro lado da fronteira, há transformadores de plástico espanhóis a transferir produção para Portugal porque encontram cá condições menos onerosas. O que nos preocupa quando uma encomenda sai é, por vezes, o que nos favorece quando ela chega.

Este vaivém da produção faz-me pensar na teoria dos Flying Geese. À medida que uma economia se desenvolve e os salários sobem, as produções mais sensíveis ao custo da mão-de-obra tendem a passar para países onde produzir ainda é mais barato. Com o tempo, esses países podem percorrer o mesmo caminho e ver partir parte da produção que antes receberam.


quarta-feira, novembro 04, 2026

Curiosidade do dia


A indústria petrolífera e afins, no estado norte-americano do Texas, gerou cerca de 8,5% do PIB estadual em 2025.

Agora o estado do Texas elegeu um governador com o seguinte discurso:
"I am so thankful that you asked this question and also thankful that young activists have really drawn the link between climate change and White supremacy and capitalism in our country. And I think only ending the ways that all three of those oppressive systems work together are we gonna be able to begin the process of dismantling them."

Vamos ver o que é que isto dá. Estou curioso... e com um sentimento de schadenfreude:


Seria possível que a empresa nacionalizada fizesse o mesmo?


Mão amiga mandou-me uma mensagem no LinkedIn com esta informação:

E esta imagem:

A pessoa que mandou a mensagem acrescentou o seu comentário:
"Afinal a EFACEC tinha futuro... E está numa área ligada à expansão da infraestrutura elétrica, tão crítica nos dias de hoje. Porque demorou tanto tempo a encontrar quem percebesse isso e investisse na empresa?"

 Fui à procura de informação sobre o que é que a Mutares fez:

"Since the acquisition, Mutares has worked with Efacec's management to refocus the portfolio on core products, reshape the cost base and strengthen supplier relationships and cash controls, supporting improving margins."

Seria possível que a empresa nacionalizada fizesse o mesmo?

Julgo que teria sido quase impossível dar à administração liberdade de escolher onde encolher e onde crescer. Concentrar recursos nos transformadores implicou reduzir custos noutras áreas, implicou deixar de aceitar certos projectos e investir na fábrica com melhores perspectivas. Cada uma dessas decisões é possível numa empresa pública. Porém, o Estado tentava, simultaneamente, salvaguardar o emprego, preservar a capacidade industrial, estabilizar as finanças e vender a empresa. Quando esses objectivos entravam em conflito, a decisão tinha um custo político. A Mutares entrou com um mandato mais simples, o de recuperar a rentabilidade e valorizar a empresa para uma futura venda.