Mostrar mensagens com a etiqueta subir na escala de valor. Mostrar todas as mensagens

domingo, novembro 01, 2026

Mudar a economia, mas quem escolhe o caminho?

A propósito de "Ricardo Paes Mamede: "O meu principal receio é que Portugal se torne uma 'Flórida' da Europa"", saúdo Ricardo Paes Mamede por colocar no centro da discussão a composição da economia portuguesa. Na notícia da TSF que apresenta a sua entrevista, defende-se a necessidade de "aproveitar as competências que já existem para diversificar a estrutura produtiva e construir uma economia menos dependente". Concordo. A produtividade também depende daquilo que produzimos, dos clientes que servimos e do valor que conseguimos criar para eles. Melhorar a eficiência das actividades existentes é necessário; fazer crescer actividades de maior valor acrescentado também.

A minha divergência começa quando passamos da necessidade de transformação à confiança na capacidade do Estado para a orientar. Saber que precisamos de uma composição diferente da economia não significa saber antecipadamente qual deve ser essa composição. Muito menos significa que um Governo disponha do conhecimento necessário para escolher as melhores apostas. As oportunidades são específicas, o conhecimento está disperso e as preferências dos clientes mudam. Um sector considerado estratégico pode acolher negócios sem futuro; uma actividade aparentemente banal pode dar origem a uma empresa extraordinária.

Confio mais num processo de descoberta empresarial: muitas experiências, empresários que arriscam, clientes que escolhem e recursos que se deslocam para quem demonstra capacidade de criar valor. Os empresários também erram. A questão é permitir corrigir os erros e abandonar as apostas falhadas. Quando uma aposta se transforma numa bandeira política, reconhecer o fracasso pode tornar-se muito mais difícil.

Concordo com a necessidade de alterar a composição da economia. Não retiro daí que o Governo saiba qual deve ser a composição seguinte.


sábado, outubro 31, 2026

O resultado de subir na escala de valor.


O WSJ do passado dia 29 de Outubro publicou um artigo, "Factory Workforce Grows-and Changes", com uma informação que me surpreendeu:
"The U.S. is adding manufacturing jobs again.
...
U.S. manufacturers have increased their head count by 72,000 since December, a flicker of hope after years of declining employment."
Sim, acredito num reshoring, mas pensava que não ia gerar crescimento no número de trabalhadores, tendo em conta o desaparecimento de empresas incumbentes e a abertura de empresas que trabalham com mais automatização e para níveis superiores na escala de valor. 
"But these aren't your grandfather's factory jobs. Manufacturers are hiring more white-collar workers in management and business operations. And blue-collar roles increasingly require advanced training as factories become more automated and complex. "The kind of manufacturing that is returning back to the U.S. is not the same as what we used to have in the '70s or '80s or '90s," said Binil Starly, director of Arizona State University's School of Manufacturing Systems and Networks. "You need this new worker that is very technology-centric.""

O emprego muda de composição: perdem peso as tarefas tradicionais de produção e ganham importância as funções técnicas, de análise e de gestão. A reindustrialização exige, por isso, um trabalhador mais familiarizado com a tecnologia. 

É aqui que este artigo se cruza com outro, da The Economist, intitulado "The false lure of factories" do final de Agosto último. O aparente contraste entre os títulos esconde uma convergência: pode haver novas fábricas, mais produção e até crescimento do emprego industrial sem que regressemos ao mundo das grandes concentrações de operários a executar tarefas de produção. O WSJ descreve a mudança; a The Economist questiona a nostalgia que alimenta certas promessas políticas de reindustrialização.

O resultado de subir na escala de valor.

Quando acima escrevi reshoring, há que ter cuidado com a palavra, o que regressa não é a mesma fábrica que há 20 anos desapareceu.

quinta-feira, outubro 22, 2026

Poderiam ter sido "Figo" e agora acabam acampados numa praça pública

O FT do passado dia 19 publicou "TDK grapples with Japan's population crisis".

Leio TDK e ... regresso aos anos 70 e 80 e ao tempo das cassetes. Mas também ela subiu na escala de valor e agora faz outras coisas com maior valor acrescentado.

A TDK participa na construção de um complexo habitacional para atrair trabalhadores para uma região japonesa num processo de desertificação demográfica. Apartamentos modernos, equipamentos de lazer e espaços de convívio passam a fazer parte da resposta empresarial à demografia. A empresa reconhece que ter vagas disponíveis já não chega: precisa de proporcionar condições para que alguém queira trabalhar e viver naquele território. 

"TDK has taken matters into its own hands in a bid to tackle the demographic crisis. The electronics group has partnered with a local authority in Akita to build a dormitory-town complex on 10 hectares of rice fields to attract workers. 

...

The project provides 350 workers with large modern apartments to rent, a far cry from the basic shared dormitories that Japanese manufacturers often provided for staff in the postwar years. It has a canteen, gym, DIY room and barbecue pits that are open to the public. Schools and a care home surround the central building and there are plans to add medical facilities and shops.

...

Many Japanese groups are upgrading workplaces to attract talent but TDK's dormitory is a striking effort to go further. The group has a lot riding on the effort: Akita is home to TDK's "mother" factories that test manufacturing processes for its global production of electronic components." 

Este é um tema que acompanho há alguns anos aqui no blogue:

A TDK acrescenta agora outra dimensão: a concorrência pelos trabalhadores estende-se às condições de vida fora da empresa. O trabalhador deixa de ser apenas alguém que tem de convencer a empresa a contratá-lo; a empresa também tem de convencer o trabalhador a escolher aquele emprego e aquela região. É a concretização de uma ilusão que esperei para os trabalhadores deste país, tratá-los como "Figo".

Isto enquanto, em Portugal, se conversa e se desconversa sobre a falta de habitação e os baixos salários. Pobres desgraçados que poderiam ter sido "Figo" e agora acabam acampados numa praça pública.

Quando a procura por trabalhadores é superior à oferta, as pessoas têm alternativas; as empresas precisam de disputar a preferência das pessoas. Salário, horários, chefias, aprendizagem, condições de trabalho e habitação ganham peso. A escassez altera o poder negocial e transforma práticas de gestão, antes consideradas dispensáveis, em condições de sobrevivência.

O que acontece quando, perante dificuldades de recrutamento, a resposta predominante é alargar a oferta de trabalhadores?

Portugal fornece uma referência concreta. Segundo a série revista da AIMA, a população estrangeira residente passou de 592 210 pessoas em 2019 para 1 543 697 em 2024: um aumento de cerca de 951 mil pessoas, ou 161%. Este é um aumento da população estrangeira registada, não uma contagem das entradas brutas durante o período.

Por um lado, a entrada de paletes de mão de obra barata  reduz a pressão sobre as empresas para subirem na escala de valor ou encerrarem por falta de rentabilidade. Por outro lado, aquelas 951 mil pessoas precisam de viver algures. Se a população cresce mais depressa do que a oferta de casas nos territórios onde se concentra o emprego, a pressão aparece nas rendas, na sobrelotação e nas deslocações.

Já ouviram alguém relacionar falta de habitação com externalização de custos?

Quanto custa realmente um emprego de baixo salário quando se consideram também as condições necessárias para alojar quem o ocupa? A conta da empresa inclui o salário, os encargos e outros custos de contratação. A conta do território inclui casas, transportes, infra-estruturas e serviços. Quando se facilita o recrutamento sem acompanhar o crescimento da população com essas condições, parte importante do ajustamento fica entregue a terceiros.

Uma empresa pode manter a sua rentabilidade recorrendo a trabalhadores disponíveis para aceitar salários baixos. Contudo, se esse recurso depender de alojamento sobrelotado, deslocações intermináveis ou respostas públicas de emergência, a rentabilidade observada merece uma análise mais completa. Até que ponto estamos perante um negócio economicamente sustentável quando parte das condições necessárias ao seu funcionamento é assegurada pelo sacrifício dos trabalhadores ou por recursos colectivos? Este é o problema da externalização de custos que gostava de ver discutido.

Construir mais casas é necessário. Também é necessário discutir o modelo económico que estamos a alimentar: que valor acrescenta, que salários consegue sustentar e que condições de vida proporciona. No Japão descrito pelo FT, a escassez leva uma empresa a investir para que as pessoas a escolham. Por cá, continuamos demasiado concentrados em garantir que as empresas encontrem pessoas que aceitem as condições disponíveis. Depois discutimos a habitação numa sala, os salários noutra, a produtividade numa terceira, e o impacte no ambiente numa quarta. Como se as quatro conversas não estivessem ligadas.

sábado, outubro 17, 2026

Mongo é para os David, não para os Golias (parte I)

Em “This is an era of Davids, not Goliaths”, Janan Ganesh, do FT de quinta-feira passada, questiona a ideia de que os grandes países conseguem impor facilmente a sua vontade aos pequenos. 

"In the last century, it was shocking when not one but two empires succumbed to ostensibly weaker Vietnamese forces. In this century, which has brought the Iraq and Afghanistan debacles, such giant-killings are almost banal.

...

What explains the agonies of Goliath? How is it that apparent titans so often fail to get their way? For one thing, almost all actors, however small, have leverage of some kind. If it isn't control of a strait, it might be an indispensable business (the Netherlands has ASML) or even just specialised knowledge."

Interessante, na passada Quinta-feira escrevia aqui sobre o "sticky knowledge". 

Vamos fazer o paralelismo para as empresas. 

Quando se fala em aumentar a produtividade, a conversa encaminha-se quase sempre para o mesmo lugar: crescer, produzir mais, ganhar escala. O raciocínio é conhecido: aumentar o volume permite diluir custos fixos, especializar tarefas, investir em equipamento e produzir mais por hora de trabalho. São ganhos possíveis e importantes. Contudo, produzir mais só aumenta a produtividade se o valor acrescentado crescer mais depressa do que os recursos utilizados. Uma empresa pode aumentar a produção e a facturação sem melhorar a sua produtividade.

Cuidado: os clientes-alvo e a proposta de valor de uma empresa com 50 trabalhadores, são diferentes para uma empresa com 200 trabalhadores. Portanto, quando outsiders aconselham 4 empresas a juntarem-se para serem partes de uma maior com menores custos unitários, estão, na verdade, a pedir que essas empresas abandonam os clientes e proposta de valor que conhecem e ir para uma arena diferente.

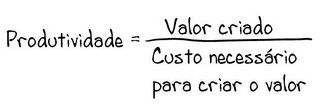
Para as PME, interessa-me particularmente outra via: aumentar o valor acrescentado por hora trabalhada através da subida na escala de valor. Na equação da produtividade, o numerador merece tanta atenção quanto os recursos necessários para obtê-lo. Podemos melhorar o resultado reduzindo desperdícios, esperas e retrabalho. Podemos também melhorá-lo desenvolvendo uma oferta que os clientes valorizem mais e pela qual estejam dispostos a pagar mais: mais inovação, mais personalização, mais diferenciação, mais flexibilidade e maior capacidade para resolver problemas específicos.

Uma aposta exclusivamente centrada na escala pode tornar uma PME mais dependente de grandes volumes e de ofertas padronizadas. Se, entretanto, essas ofertas se tornam semelhantes às dos concorrentes, a comparação passa a fazer-se cada vez mais pelo preço. A empresa precisa então de vender mais para compensar margens menores, o que reforça a pressão para ganhar escala. Pode acabar a produzir cada vez mais, com um esforço crescente, para ficar com uma parcela cada vez menor do valor criado.

O modelo de Kano ajuda a compreender como se pode perder a diferenciação ao longo do tempo: aquilo que hoje surpreende e encanta o cliente pode, amanhã, passar a ser esperado e, mais tarde, tornar-se uma exigência básica, comoditizada. A característica mantém-se, mas perde a capacidade de distinguir a oferta. Esta evolução torna necessário renovar as razões pelas quais os clientes escolhem uma empresa e aceitam pagar um preço mais elevado.

É por isso que, quando penso nas PME, dou prioridade à capacidade de compreender determinados clientes e desenvolver respostas que façam uma diferença relevante para eles. Pode ser uma solução à medida, uma entrega mais flexível, um apoio técnico que evite erros ou uma adaptação que um fornecedor de grande volume não esteja preparado para assegurar. Essa diferenciação precisa de ser reconhecida pelo cliente e traduzida em resultados para a empresa. Acrescentar complexidade e custos sem conseguir cobrar o valor correspondente pode tornar o negócio mais difícil e menos rentável.

Recordo, a este propósito, "Managing Price, Gaining Profit", de Michael V. Marn e Robert L. Rosiello, publicado na Harvard Business Review em 1992. Há 20 anos e um dia escrevi, "Ainda a produtividade", Para a estrutura económica média analisada, uma melhoria de 1% no preço, sem perda de volume, aumentava o lucro operacional em 11,1%; um aumento de 1% no volume, sem redução do preço, aumentava-o em 3,3%. Os valores dependem dos pressupostos, mas ilustram bem a força do preço efectivamente obtido na formação do lucro.

Produtividade e lucro são medidas diferentes. Ainda assim, esta reflexão obriga-nos a olhar com mais atenção para aquilo que vendemos e para o valor que conseguimos captar. Uma oferta mais valorizada pode permitir aumentar o valor acrescentado por hora trabalhada, desde que os recursos adicionais necessários não absorvam esse ganho. Para muitas PME, a pergunta decisiva é: como podemos tornar o nosso trabalho mais valioso para clientes que reconheçam essa diferença e estejam dispostos a pagá-la? A dimensão a procurar deve ajudar a concretizar essa escolha.

Na Parte II vamos abordar o tema da dimensão das empresas e o papel do contexto, nomeadamente a legislação.

sexta-feira, outubro 16, 2026

Mudar de vida (parte II)


Outro exemplo de mudar de vida.

O NYT no passado dia 12 publicou o artigo "Rolls-Royce Will Build It Your Way, for a Price": 
"This April, Rolls-Royce unveiled a new model meant to look down at even the highest of high-end cars. Its battery-powered roadster, known as Project Nightingale, is imposing and intentionally impractical. Though it is as long as a Cadillac Escalade, it has only two seats. Like an elite speedboat, it's all prow and tail.
Limited to 100 units globally, this handmade vehicle starts around $3.5 million. And that's before expensive customization options, which are myriad and de rigueur, and could add 50 percent to the price. This makes it not just the venerable British carmaker's top offering, but also an exclamation point on its business strategy: expanding profit by catering to its elite customers' desire for something uniquely personalized and conspicuously consumable."
Segundo a marca, todas as unidades já estavam reservadas antes do anúncio público.
"More, and more complex, customization processes also invite clients "behind the curtain," as Mr. Brownridge said, to meet with designers, engineers and executives, providing the access and direct involvement they crave.
"People consuming luxury don't just want things. They want stories, they want experiences. [Moi ici: Os clientes trabalham com os especialistas para incorporar referências pessoais no automóvel. O valor percebido inclui o processo de criação, a relação com a marca e a história que o objecto permite contar. O produto físico é o suporte dessa experiência] They want to, with the most ambitious clients, create a legacy of something which they'll hand down to future generations," he said."

Esta estratégia exige investimento em instalações e competências. Contudo, a expansão da fábrica destina-se sobretudo a permitir trabalhos mais complexos, sem aumentar significativamente a capacidade anual de produção. [Moi ici: Fugir da lógica cancerosa] A lógica económica é impressionante:

"Customization is "hugely profitable," according to Mr. Dean, yielding margins of "well over 50 percent." Bloomberg Intelligence estimates that while Rolls-Royce made up just 0.2 percent of the BMW Group's 2.5 million car sales in 2025, it produced 13 percent of its operating profit."

Uma frase que resume a estratégia:

"The automaker finds profits in small batches of highly customized vehicles, not in high sales volume."

A Rolls-Royce procura clientes dispostos a pagar mais por uma proposta que dificilmente encontram noutro fornecedor. A personalização deixa de ser um pequeno conjunto de extras e passa a ser uma fonte central de diferenciação e de rentabilidade. 

Recordo o tema da mudança de quadrante. Uma competência que os clientes habituais pouco valorizam pode ser precisamente aquilo que outros procuram e estão dispostos a pagar. A mesma empresa, com parte do mesmo saber fazer, pode encontrar outro futuro se aprender a reconhecer esses clientes e a trabalhar com eles. Claro que isso obriga a escolher, a desenvolver competências e a aceitar que haverá encomendas mais interessantes do que outras.

Pensem agora nas PME que já trabalham à medida. Quantas horas de diagnóstico, desenho, alterações e acompanhamento oferecem como se fossem uma maçada inevitável para conseguir vender o produto? A Rolls-Royce envolve o cliente nesse trabalho e dá-lhe valor. O artigo refere até que o cliente pode pagar o desenvolvimento de um material ou de uma técnica que a empresa poderá voltar a utilizar, terminado o período de exclusividade acordado.

Há aqui matéria para pensar naquilo que se cobra pela concepção, nas alterações que se incluem num orçamento e no valor de uma exclusividade. Sobretudo, há matéria para perceber se estamos a oferecer, sem dar por isso, uma parte importante daquilo que o cliente mais valoriza. Depois, olhamos para os custos da fábrica e procuramos mais uns cêntimos para cortar.

Já imagino alguém a encolher os ombros: "Pois, mas isso é a Rolls-Royce..." A uma PME interessa perceber quem valoriza especialmente aquilo que ela sabe fazer e que competências precisa de desenvolver para merecer essa preferência. Pode haver mais futuro nesse trabalho do que em passar os dias a disputar encomendas de clientes para quem todos os fornecedores são iguais.

quarta-feira, outubro 14, 2026

Choque do euro, lembram-se?

Em "O choque chinês, não o euro", listo alguns postais, não todos, sobre aquilo a que o mainstream chamava de “choque do euro” e eu sempre chamei de “choque chinês". Sem euro, imaginem o mundo em que estaríamos a viver, "O mundo alternativo em que poderíamos estar a viver" (postal de 2016). O euro salvou-nos de uma espiral desvalorizadora para combater a guerra anterior "Redução dos salários em Portugal" (postal de 2006)

Por exemplo, em "A receita deste blogue (parte I)" ilustro um exemplo muito claro do choque chinês e de como se pode responder-lhe. Subir na escala de valor.

Quando Portugal sofreu o choque chinês, e as indústrias tradicionais de baixo valor acrescentado foram dizimadas. Por exemplo, em "3 momentos na evolução do sector do calçado" de 2014:

Eu comparava o choque chinês em Portugal, ao choque japonês nos Estados Unidos.

Entretanto, a China subiu na escala de valor, e agora está a dizimar empresas noutro campeonato, noutros países europeus. Ver este gráfico que encontrei aqui (reparar no período temporal, 2019-2024):


O choque chinês mudou de composição sectorial e, com isso, mudou também de geografia. A primeira vaga atingiu sobretudo têxteis, vestuário, couro e mobiliário no Sul da Europa (não esquecer Manzano). O choque não chegou apenas através de produtos chineses vendidos em Portugal; chegou através de encomendas que deixámos de receber dos nossos clientes europeus. Um estudo sobre empresas portuguesas identifica reduções significativas do emprego entre 2000 e 2007 nas empresas mais expostas à concorrência chinesa nos mercados europeus de exportação, encontrando efeitos muito menores da concorrência directa no mercado português. 

A pressão mais recente deslocou-se para o equipamento eléctrico, a química e o automóvel, atingindo mais directamente o núcleo industrial europeu do Norte. Numa análise de 2024, o BCE descreve a passagem da concorrência chinesa em vestuário, calçado e plásticos para actividades de maior valor acrescentado, como o automóvel e a maquinaria especializada. Aumento a semelhança entre as exportações chinesas e as europeias, sobretudo em maquinaria e equipamento de transporte, com particular exposição da Alemanha. A China está a disputar capacidades industriais que a Europa considerava fontes duradouras de vantagem.

Numa newsletter do FT, o autor publicou no Domingo passado, "Europe can fight the 'China shock'" de onde cito:

"First, the effect of the "China shock" on Europe is more concentrated than widely assumed. In 2025, almost two-thirds of the goods imported into the EU from China fell into just five product categories, such as machinery, chemicals and cars."

Os dois gráficos do FT nestes tweets, são da newsletter, e ilustram o que dizemos aqui há duas décadas, fugir do negócio do preço, subir na escala de valor. O Carlos consultor diz: subir na escala de valor. O Carlos cidadão diz: facilitar a recomposição da economia.

O subtítulo do artigo da newsletter é, para os políticos europeus, como a cruz para o diabo:

"But it requires Brussels to prioritise creative destruction over protectionism" 

Vai ao encontro doutra guerra deste blogue. Sim, "Deixem as empresas morrer!" apresenta a orientação: dar prioridade à destruição criadora sobre o proteccionismo. 

A pressão chinesa está concentrada em determinadas actividades e a contracção destas tem coexistido com o crescimento de outras. A produção, o valor acrescentado real e o emprego industrial da zona euro aumentaram ligeiramente na última década. Esses números agregados podem esconder perdas profundas em determinadas empresas e regiões, mas também revelam uma indústria que se transforma.

Recordo o exemplo do mobiliário e do calçado português: enquanto desapareciam empresas e postos de trabalho, outras empresas desenvolviam marcas, trabalhavam o design, trabalhavam a flexibilidade e a rapidez, encontravam novos clientes e aumentavam as exportações. Recordo também a Marlin Steel: a mudança começou pela descoberta de clientes que precisavam de soluções diferentes e estavam dispostos a pagar por elas. Subir na escala de valor também se faz dentro de sectores considerados tradicionais, através da transformação do modelo de negócio.

Parikh, o autor, recupera ainda um exemplo particularmente interessante. A concorrência japonesa abalou os fabricantes alemães de máquinas fotográficas nos anos 1970; alguns sobreviventes orientaram-se para a óptica de topo, desenvolvendo capacidades que hoje são importantes para a produção de semicondutores. O conhecimento acumulado encontrou novas aplicações e novos clientes (mudar de quadrante ou recordar as sanitas da Toto ou sa máquinas de vending da Fuji).

O FT acrescenta a dimensão institucional: facilitar o financiamento, reduzir barreiras no mercado único, melhorar as condições de acesso à energia e apoiar a requalificação dos trabalhadores. A transformação exige empresas capazes de escolher novos caminhos e condições que lhes permitam concretizar essas escolhas.

Entretanto, a própria China continua a subir na escala de valor. Por isso, a experiência portuguesa oferece uma lição sobre a necessidade de adaptação contínua. Não basta abandonar produtos baratos e entrar num sector tecnologicamente sofisticado, porque a China também está a fazer essa travessia. É necessário construir uma diferença concreta, especialização, conhecimento difícil de reproduzir, desenvolvimento conjunto com clientes, rapidez ou serviço, e continuar a renová-la. Cada vantagem conquistada precisa de ser aprofundada e renovada: conhecer melhor determinados clientes, resolver problemas mais exigentes e desenvolver capacidades pelas quais esses clientes estejam dispostos a pagar.

terça-feira, outubro 13, 2026

Mudar de vida (parte I)


Em Julho de 2007 escrevi "Correr, correr, correr, só para não sair do sítio..." a propósito de um artigo da Fortune sobre a Porsche, e terminei com uma expressão que continuo a considerar uma boa provocação para quem gere empresas: "Volume is Vanity, Profit is Sanity".

Quase vinte anos depois, três artigos sobre a nova orientação estratégica da Porsche fizeram-me regressar àquele texto:

  • "Porsche focuses on high-end future" no The Times de 8 de Outubro;
  • "Porsche's New Look: Pricier Cars And a 25% Cut in Its Work Force" no NYT de 8 de Outubro;
  • "Porsche to Raise Some Prices 20%" no WSJ de 8 de Outubro.

A Porsche pretende reforçar a exclusividade dos seus automóveis, aumentar o valor dos modelos de topo e ajustar a sua estrutura a um mercado menos favorável. Em suma: subir na escala de valor!

"Porsche is betting that a greater focus on high-end models will help restore the luxury carmaker's profit margins, despite subdued demand.

...

"We want to reinforce Porsche as the world's most desirable sports car manufacturer," Leiters said, placing the brand alongside Ferrari and Louis Vuitton in terms of value."

"Porsche is now trying to reinvent itself as a smaller company with a sharper focus on higher-priced sports cars." 

Desde 2007, a Porsche cresceu muito. Passou de cerca de 49 mil veículos vendidos no exercício de 1999/2000 para mais de 320 mil entregues em 2023. A dimensão comercial multiplicou-se aproximadamente por seis e meio.

Entretanto, a China tornou-se um mercado mais difícil, as tarifas americanas agravaram os custos e a revisão das ambições relativas aos veículos eléctricos trouxe encargos elevados. A Porsche procura agora construir uma empresa menos dependente de volumes que já não considera prudente perseguir a qualquer preço.

Há duas escolhas que se reforçam mutuamente. A primeira é aumentar o valor por automóvel, através de produtos mais desejáveis, maior exclusividade e personalização. A segunda é baixar o ponto de equilíbrio para menos de 200 mil veículos, tornando a estrutura compatível com volumes inferiores.

Esta segunda escolha merece atenção. Quando uma empresa precisa de vender muito para alimentar a estrutura que criou, a liberdade estratégica encolhe. Torna-se mais difícil recusar uma encomenda pouco rentável, abandonar um mercado problemático ou resistir à pressão para baixar preços. Novidade neste blogue? Come on!!!

Uma estrutura menos dependente do volume pode devolver essa liberdade. Permite escolher melhor os clientes, os produtos e os negócios que merecem os recursos da organização. Permite aceitar que uma venda perdida pode ser preferível a uma venda que enfraquece o futuro da empresa. Isto não é válido só para a Porsche, é ainda mais válido para uma PME portuguesa. Repito, é ainda mais válido.

A Porsche pretende ainda reduzir a complexidade e aproveitar componentes e plataformas partilhados dentro do grupo Volkswagen. A minha leitura é que procura concentrar os recursos naquilo que o cliente reconhece e valoriza como especificamente Porsche, poupando onde essa diferença acrescenta menos valor. Outra lição deste blogue, da primeira década deste século: processos de contexto vs processos críticos.

É uma aposta exigente. Um preço mais elevado precisa de encontrar clientes que reconheçam razões para o pagar. E a redução da dimensão terá de preservar o conhecimento, a inovação e a capacidade de desenvolver os automóveis que sustentarão a marca amanhã.

Regresso, por isso, à Rainha Vermelha. Há empresas que precisam de correr cada vez mais depressa porque cada venda deixa menos recursos e a estrutura exige cada vez mais vendas, chamei-lhe, em tempos, de anorexia empresarial. A Porsche procura diminuir essa dependência, reforçando simultaneamente as razões pelas quais alguém escolhe os seus automóveis.

Para muitas empresas portuguesas, a pergunta também faz sentido. Que clientes queremos servir, que diferença conseguimos aprofundar e que estrutura nos permite fazê-lo com rentabilidade? Talvez o próximo salto de uma empresa comece pela coragem de escolher os negócios de que pode prescindir.

Não esquecer a pirâmide de Priestley:


quinta-feira, outubro 08, 2026

Produtividade, salários e horas trabalhadas


O algoritmo mandou-me este tweet:

Concordo com a parte factual:

"Nothing better explains Germany's demise than the comparison with Switzerland. Switzerland has much higher salaries and a stronger currency, yet it keeps growing and its industry thrives while German industrial production implodes. The reason is simple, Swiss productivity keeps rising, holding labor costs stable."

Quanto ao resto tenho de discordar:

"In Germany, salaries rise without productivity growth, making products more expensive. 

No one in Europe works fewer hours than the Germans. They no longer value hard work and productivity. Instead, they listen to populists offering simple solutions, left redistribution and "tax the rich" nonsense, or the far-right blaming immigrants for everything. 

It starts with values and mindset. Either Germans start working hard again, or they will keep losing the prosperity the world once admired."

O resto fez-me lembrar dois textos:

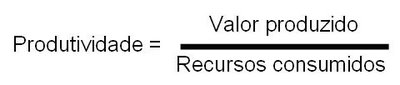
Voltemos à equação da produtividade:
O erro do tweet é considerar o numerador como constante. Se o que produzimos não se altera, como se aumenta a produtividade? Aumentando a eficiência: reduzindo os custos dos recursos ou aumentando a quantidade das saídas por unidade de tempo é o "working hard again". 

Aquela afirmação "salaries rise without productivity growth, making products more expensive" até seria interessante de estudar a fundo, porque penso que há um outro factor em jogo e que contribui para a baixa da produtividade porque baixa o valor do que os alemães produzem. O efeito de Kano:
Quando não se sobe na escala de valor, quando não se inova mais rápido do que a média do mercado, o que produzimos vai-se comoditizando e o preço premium inicial vai-se corroendo. Por isso, o numerador vai ficando mais pequeno. E se recordarmos Marn e Rosiello:
Aumentar/reduzir o preço tem um impacte muito mais forte na rentabilidade, no lucro, do que aumentar/reduzir o custo. Sei que é contraintuitivo, mas se fizerem as contas, têm uma surpresa.

Quando o tweet diz "salaries rise without productivity growth, making products more expensive" aquele "more expensive" não é aumento do preço, até pode não ser aumento do custo unitário, e é muitas vezes redução do preço por pressão da concorrência.

Utilizando dados da OCDE relativos a 2025, o salário médio bruto anual, equivalente a tempo inteiro em euros ao câmbio médio de 2025 na Suíça foi ≈104 946 € e na Alemanha foi 54840 €.

O PIB por hora trabalhada preços constantes de 2020 - dólares PPC, foi na Suíça de a 90,52/h e de 83,36/h na Alemanha.

O problema não é o trabalhar muitas ou poucas horas, mas a não subida na escala de valor. E quando não se sobe... o mais provável é descer (Red Queen Effect). Por fim, o "tax the rich et al" é uma consequência do surgimento da mentalidade de "jogo de soma nula" porque o sentimento de prosperidade vai-se esvaindo:
Nota: Vamos à fórmula de cálculo dos "unit labour costs":

 ULC = Custo do trabalho por hora / Produção por hora

Nesta equação, não esquecer que a produção por hora pode aumentar porque se produziu mais quantidade, ou porque o que se produziu tem um valor acrescentado maior. Esta segunda hipótese é praticamente ignorada por quem aborda o tema da produtividade.

sexta-feira, outubro 02, 2026

Quando acabam as facilidades


O Japão é um laboratório importante. Um dos países mais envelhecidos do mundo, que ao mesmo tempo não importa paletes de mão de obra barata.
"The new staff recruitment campaign by FamilyMart is striking. Global megastars, however sincerely they worship your fried chicken tenders, do not come cheap: hiring Lady Gaga to dance for 30 seconds and ask "Why not work for FamilyMart?" marks a distinct new episode for corporate Japan.
Superficially, the company's need to spend big and raise its game on recruitment is clear enough. But the timing is especially revealing.
Japan, out of deflation and in labour deficit, now offers fewer cushions between companies and reality. 
...
In July, across all industries, the ratio of jobs-to-applicants was almost 1.2 times, while in parts of construction it was as high as 7.9.
...
More and more companies, say advertising agencies and consultancies, are diverting larger slabs of budget into recruitment campaigns. They are doing so with a sense of urgency - not in a hunt for raw staffing numbers but for a suite of skills and a likelihood of loyalty that are in even more acute scarcity. Japan has a crisis of misallocation, say company HR departments.

...

The Bank of Japan had begun […] a quarter-century experiment with ultra-low interest rates; companies, for their part, would spare the country mass unemployment by avoiding the most brutalising version of creative destruction [Moi ici: Recordar o esquema que se segue e as implicações que o dinheiro barato gera]
...

Companies that might not have survived in another environment muddled through, delaying consolidation and favouring sprawl.
…
People who might otherwise have retrained and moved elsewhere stayed put, bloating the workforce in non-useful places.
...
All of this was a recipe for a protracted, double misallocation of financial and human capital that has been exposed by two changes. The first has been the push for greater governance reform […]. But the most recent revision […] calls on companies to continuously review and explain allocation of resources, including human capital.

The second major change has been the normalisation of monetary policy by the BoJ 
...
the prospect of a higher cost of money is creating an expectation that capital allocation will, eventually, become a more existential activity
...

That should drive companies to become more active participants in job markets, in turn providing far greater social licence for people to change jobs and reskill for deployment where the economy needs them. […] corporate survival is no longer guaranteed."

O investimento numa celebridade revela que atrair trabalhadores passou a ser uma questão estratégica, num Japão envelhecido onde as empresas têm de disputar pessoas, competências e capacidade de aprendizagem. Segundo o artigo, a demografia é apenas parte da explicação. De acordo com o autor, décadas de dinheiro muito barato e de tolerância perante empresas pouco rentáveis permitiram preservar negócios que, noutras condições, teriam sido transformados, consolidados ou encerrados. Esse arranjo protegeu empregos, mas também manteve trabalhadores em actividades onde contribuíam pouco para o desempenho da economia.

A escassez de mão-de-obra, as reformas da governação empresarial e a subida do custo do dinheiro estão agora a reduzir essa protecção. As empresas terão de justificar melhor a utilização dos seus recursos e competir mais activamente por trabalhadores; estes poderão encontrar maior abertura para mudar de emprego e adquirir novas competências. A sobrevivência empresarial deixa de poder ser tomada como garantida. 

Quando em Portugal as empresas se queixam da falta de trabalhadores e pedem paletes de mão de obra barata, estão na verdade a pedir ao Estado que as ajude a não terem de mudar.

Recordar "Tratados como Figos (Parte I)" e "A imigração torna-se então um substituto da estratégia"

Trechos retirados de "The Lady Gaga moment for corporate Japan" publicado no FT do primeiro de Outubro passado.

segunda-feira, setembro 21, 2026

A cadeira vazia da Concertação Social (Parte II)

Parte I.

Vamos então ao artigo do FT, "Switzerland has turned fierce tax competition into a national sport":
"As countries across Europe compete to lure the world's wealthy and their money, Switzerland has a peculiar advantage: it has spent decades competing with itself.
...
But Switzerland has been conducting its own version of this experiment for decades. Its 26 cantons compete fiercely for companies, wealthy residents and the taxes they bring.
...
Heinz Tanner, finance director of low-tax Zug, has suggested that left-run cities such as Zurich drive away the taxpayers his canton attracts. He has described them as some of Zug's most useful economic promoters.
...
Other governments are trying to decide how much sovereignty they can monetise to attract the global rich. Switzerland has made its cantons compete to do much the same thing. "It's good to try to be better than your neighbours," said a Swiss executive. "That's the way our federalist system works.""

A cadeira vazia da Concertação Social é a cadeira das empresas que ainda não existem, das empresas que poderiam crescer, das actividades de maior valor acrescentado que poderiam instalar-se em Portugal e dos centros de decisão que poderiam permanecer entre nós. Essas empresas não têm associação patronal. Não têm sindicato. Não assinam acordos de Concertação Social. Não aparecem nas estatísticas do IRC e não enviam representantes para São Bento.

Na Suíça, também não estão formalmente sentadas à mesa. Mas o sistema institucional obriga os cantões a pensar nelas. Cada cantão sabe que uma empresa que ainda não está no seu território pode vir a instalar-se. E sabe também que uma empresa que já lá está pode atravessar a fronteira cantonal. A empresa que Zurique afasta não desaparece num contrafactual impossível de observar: pode reaparecer nas receitas fiscais de Zug. 

Portugal não elevará duradouramente os salários, limitando-se a exigir mais produtividade às mesmas empresas, nos mesmos sectores, produzindo os mesmos bens para os mesmos clientes. É necessário aumentar o numerador. É necessário produzir coisas que os clientes valorizem mais. Isso exige novas empresas e actividades diferentes. Exige centros de decisão, capital, conhecimento e procura de trabalho qualificado. Em suma, exige alterar a composição da economia.

O exemplo suíço mostra uma maneira de fazer com que o Estado participe nesse processo. Não escolhendo administrativamente as empresas vencedoras, mas obrigando os próprios governos a competir pela criação das condições que permitam que elas apareçam, cresçam e permaneçam.

Portugal pergunta frequentemente: Quanto custa reduzir o IRC às empresas que já cá estão? Mas falta-lhe uma segunda pergunta: Quanto nos custa a estrutura produtiva que nunca chegou a existir?

Na Concertação Social portuguesa, a cadeira continua vazia e, por isso, os interesses de quem poderia vir amanhã quase não entram na discussão de hoje. A Suíça encontrou uma solução diferente: pôs 26 cantões a competir para ver quem consegue sentar alguém nessa cadeira. Transformou a cadeira vazia num campeonato nacional.

domingo, setembro 20, 2026

Acerca do custo do dinheiro (parte III)

Parte I e parte II.

No JdN do passado dia 10 li que o primeiro-ministro português está firmemente contra cortes no orçamento europeu. No Twitter, li que tanto a AfD quanto o chanceler Merz querem limitar os pagamentos da Alemanha à UE.

Quando Berlim fecha a torneira...

Na Parte II deixei um balão alemão a encher. Entretanto, começou a ouvir-se o ar lá dentro.

Num vídeo que circula no Twitter, Alice Weidel, líder da AfD, reclama uma redução significativa dos pagamentos da Alemanha à União Europeia. Alega que quase mil milhões de euros seguem semanalmente para Bruxelas e remata com a frase politicamente perfeita: "Queremos o nosso dinheiro de volta".

O rigor da conta interessa menos do que a eficácia do enquadramento. As contribuições são visíveis; os benefícios do mercado único, das cadeias de fornecimento e dos mercados abertos às empresas alemãs são muito mais difíceis de pôr num cartaz.

Seria tentador arrumar o assunto na gaveta AfD. O problema é que Friedrich Merz também quer reduzir o próximo orçamento europeu, embora por outras razões e com outra linguagem. O chanceler considera "incomportável" a proposta da Comissão, próxima de dois biliões de euros para 2028-2034, e pede cortes de centenas de milhares de milhões. Quer que todas as áreas contribuam para a redução e rejeita novo endividamento conjunto da União Europeia.

Não é a mesma política. Mas a direcção orçamental é a mesma: a maior economia e o maior contribuinte líquido da União querem travar a factura de Bruxelas (também li que Meloni mandou Costa dar uma volta quando ele falou em mais impostos europeus).

E isto acontece quando a pressão interna aumenta. No primeiro semestre de 2026, a Alemanha registou 12 812 insolvências empresariais, mais 6,7% do que um ano antes e o valor mais elevado para um primeiro semestre desde 2013. Só em Junho, o aumento homólogo foi de 15,8%.

Os números não significam que a Alemanha esteja à beira da falência, significam que o custo político de enviar dinheiro para Bruxelas está a subir. Cada empresa que fecha permite apresentar mais facilmente um euro transferido para a União como um euro retirado à indústria, às infra-estruturas, à defesa ou ao contribuinte alemão. E a subida da AfD torna mais difícil a Merz parecer generoso na mesa europeia.

É aqui que o balão alemão chega a Portugal.

O Jornal de Negócios noticiou que Luís Montenegro preparava uma "oposição firme" a cortes que prejudiquem a convergência portuguesa. O confronto está resumido: quem mais paga quer pagar menos; quem ainda está a convergir precisa que a torneira não feche. Como o quadro financeiro plurianual exige unanimidade, a negociação será dura.


R1 - A Alemanha procura aliviar a pressão interna cortando a contribuição europeia; porém, menos investimento e procura na UE podem voltar a fragilizar as empresas alemãs.

Mas o que tem isto a ver com o custo do dinheiro?

Muito. Um apoio europeu não é literalmente dinheiro grátis, mas reduz drasticamente o custo efectivo de financiar um projecto. Se Bruxelas suporta uma parte do investimento, Portugal precisa de mobilizar menos impostos, menos dívida e menos capital privado. Quando essa parcela diminui, o mesmo projecto só avança se o Estado substituir o dinheiro por receita nacional, pedir emprestado, cortar noutra despesa ou convencer investidores privados a exigir um retorno.

A Euribor pode não mexer um único ponto base e, ainda assim, o dinheiro pode tornar-se mais caro. A rejeição alemã de novo endividamento europeu conjunto é ainda mais importante. A dívida comum distribui risco e permite financiar prioridades em conjunto. Sem ela, uma parte maior do esforço regressa aos balanços nacionais. E aí o preço volta a depender da dívida, do crescimento e do risco de cada país. Portugal não se financia nas mesmas condições que a Alemanha.


R2 - Menos fundos europeus são o impulso inicial. Depois, dívida, risco, investimento e crescimento podem manter o ciclo em funcionamento por si próprios.

Pode formar-se outro ciclo: menos fundos europeus conduzem a menos investimento público ou a mais financiamento nacional; menos investimento produtivo limita a produtividade e o crescimento; menor crescimento reduz a base fiscal e a capacidade para amortecer crises; menor robustez aumenta o prémio de risco e encarece o financiamento seguinte.

Há ainda o canal da procura. Mais insolvências e menor dinamismo alemão significam menos encomendas nas cadeias industriais europeias, menor confiança e maior pressão sobre fornecedores. As empresas portuguesas recebem o choque por duas vias: têm menos apoio ao investimento e encontram clientes mais cautelosos.


R3 - Uma quebra das encomendas alemãs reduz receitas e capacidade de investir; menor investimento deteriora competitividade e torna ainda mais difícil recuperar encomendas.

É verdade que uma Alemanha fraca poderá levar o BCE a baixar taxas. Esse seria um efeito compensador. Mas juros mais baixos não substituem um apoio, não eliminam o prémio de risco português nem devolvem uma encomenda perdida.

Montenegro faz bem em negociar com firmeza. Porém, "oposição firme" não é uma estratégia económica. Portugal deve preparar-se para um mundo com menos dinheiro europeu: proteger a coesão, concentrar fundos em investimento que aumente produtividade, evitar despesas permanentes suportadas por receitas temporárias e abandonar projectos cuja principal virtude é haver Bruxelas para os pagar.

Durante anos, discutimos como gastar o dinheiro europeu. Talvez esteja a chegar o momento de discutir como convergir quando ele deixar de chegar com a mesma facilidade.


B1 - É o principal travão sob controlo português: melhorar a selecção e execução do investimento aumenta a produtividade e robustez, reduzindo depois o risco e o custo do capital. Os outros são a actuação do BCE e a negociação europeia.

O dinheiro europeu não é grátis, mas o seu desaparecimento terá um preço, e esse preço pode subir antes da Euribor mexer um único ponto base.


Parte I e Parte II.


sexta-feira, setembro 18, 2026

A cadeira vazia da Concertação Social (Parte I)


O FT da passada Quinta-feira publicou um pequeno artigo, "Switzerland has turned fierce tax competition into a national sport", que gerou uma reacção em cadeia na minha mente e me levou a relacionar:
Comecemos pelo artigo do Público. Os sindicatos querem aumentar o salário mínimo, a CIP não:
"Numa resposta por escrito, a confederação liderada por Armindo Monteiro lembra, contudo, que "o objectivo estabelecido para a evolução da produtividade está muito longe de ser atingido". É por isso que defende que "a revisão do acordo deverá incidir não sobre um aumento da ambição no que respeita ao aumento do salário mínimo ou do salário médio, mas sobre o reforço das políticas públicas que promovam o aumento da produtividade da economia portuguesa"."

Isto pôs-me a pensar num tema que já abordei aqui no blogue várias vezes: Aumentar salários por decisão administrativa não cria automaticamente produtividade, mas esperar primeiro pela produtividade também pode perpetuar salários baixos, reduzindo os incentivos ao investimento, à qualificação e à reorganização. Se nos focarmos na economia que existe é aquilo a que chamo há muitos anos de: o jogo do gato e do rato. 

A metáfora do "jogo do gato e do rato" descreve a perseguição interminável entre salários e produtividade quando se parte do princípio de que a empresa continuará a produzir essencialmente os mesmos produtos, aos mesmos preços. A produtividade aumenta através de mais eficiência, mais unidades por hora ou redução de custos; depois, os salários sobem e absorvem esses ganhos, fazendo reaparecer o problema da competitividade. Segue-se nova pressão para reduzir custos ou aumentar a produção, à qual sucede nova pressão salarial. Produtividade e salários perseguem-se mutuamente, disputando uma margem limitada.

A forma de abandonar este jogo não é correr mais depressa dentro da mesma lógica, mas aumentar o valor criado: mudar o que se produz, subir na escala de valor, diferenciar, inovar e conseguir preços superiores. Quando a produtividade cresce pelo "numerador", pelo valor gerado, torna-se possível pagar melhores salários sem perder competitividade. A relação deixa de ser uma guerra distributiva entre salários e custos e pode transformar-se numa dinâmica em que empresas e trabalhadores ganham simultaneamente. 

A CIP escreve "o reforço das políticas públicas que promovam o aumento da produtividade da economia portuguesa." O que dá azo a uma pergunta muito importante: a quem compete aumentar a produtividade da economia portuguesa?

Às empresas ... e ao governo de turno.

Às empresas compete actuar simultaneamente sobre tecnologia, competências, gestão, escala, investimento e subida na escala de valor. 

Ao governo compete actuar sobre a composição da economia (não sobre a treta do tempo da troika (aqui e aqui) que anda a tentar Merz).

O que representa a Concertação Social? A Concertação Social está ocupada com o cão que ladra

À mesa estão o Governo, as confederações patronais e as centrais sindicais. Todos representam legitimamente quem já existe:

  • os trabalhadores actualmente empregados;
  • as empresas actualmente em actividade;
  • os sectores actualmente dominantes;
  • os modelos de negócio actualmente praticados.

A discussão acaba, portanto, concentrada na passagem do salário mínimo de 920 para 970, 1020 ou 1100 euros, na inflação, nos custos das empresas e nos apoios públicos à produtividade (WTF?!?!?!).

É uma discussão necessária, mas trata sobretudo da distribuição do valor produzido pela economia actual. Não responde à pergunta dos mastins dos Baskerville: Onde estão as empresas que não precisam de ser convencidas, pressionadas ou subsidiadas para pagar mais do que o salário mínimo, porque cada trabalhador gera muito mais valor?

O problema não é necessariamente os empresários presentes, que fazem o melhor que podem dentro dos respectivos mercados, produtos e modelos de negócio. O que devia inquietar-nos é "o silêncio das empresas ausentes": actividades de elevado valor acrescentado, centros de decisão, capital, conhecimento e procura por trabalho qualificado.

Em "Portugal, Netflix e produtividade", a Netflix percebeu que a equipa responsável pelo negócio dos DVD não era a mais indicada para conceber o futuro do streaming. Não porque fosse incompetente, mas porque as suas competências, métricas, receitas, carreiras e identidade estavam ligadas ao modelo anterior.

A Concertação Social enfrenta o mesmo problema estrutural:

  • os sindicatos representam os empregos existentes;
  • as confederações representam as empresas existentes;
  • os ministérios administram a estrutura existente;
  • todos têm incentivos para preservar o que existe e repartir melhor os seus resultados.

Pedir a este grupo que conceba uma economia radicalmente diferente é, em parte, pedir à DVD leadership team que desenhe o futuro da Netflix.

O resultado tende a ser um compromisso em torno do modelo presente: aumentar salários, compensar empresas, atribuir apoios (recordo o Reino do Absurdo, ou o País do Chapeleiro Louco), financiar formação e acrescentar novas obrigações administrativas. Pode melhorar o DVD; não cria necessariamente o streaming. E isto é mesmo VERDADE! Cada apoio do governo para aumentar a produtividade é, na prática, um apoio do governo para manter a produtividade baixa, porque não incentiva as empresas a fazê-lo através da escala de valor. Pensem nisso.

Surge então um ciclo que se auto-reforça:

empresas de baixo valor → baixa capacidade salarial → pressão para aumentar o salário mínimo → apoios para proteger as empresas fragilizadas → preservação da estrutura produtiva → persistência da baixa produtividade.

O aumento do salário mínimo poderia obrigar à modernização, à mudança de modelo ou à saída das empresas inviáveis, mas, se cada aumento for acompanhado por medidas destinadas a impedir essa selecção e reafectação de recursos, conserva-se precisamente a estrutura que gera salários baixos. E é preciso cuidado com esta engenharia social-económica, porque: quem é que sabe calibrar o rácio adequado entre morte natural e assassinato?

Nestas reuniões da Concertação Social, as empresas parecem pensar que o aumento da produtividade não é da sua responsabilidade; é antes algo que decorre das benesses do governo de turno. E os sindicatos também não sentem qualquer temperança nas suas propostas porque acreditam que o governo de turno, de direita ou de esquerda, acabará por apoiar as empresas em dificuldade.

Então, qual é o papel do governo acerca da produtividade? Trabalhar a composição da economia. 

O leitor não estava à espera desta???!!!

Ninguém fala nisto! O que é que um anónimo da província sabe sobre produtividade? Ao menos não vem dizer que a produtividade baixa porque há hoarding de trabalhadores! 

Dizer que a produtividade baixa porque as empresas estão a fazer "hoarding de trabalhadores" é típico, arrisco dizer, da mentalidade das fotos: a realidade é o presente. E isso leva-nos ao PS de Alexandra Leitão. Nunca me esqueço desta expressão "Descida do IRC é injusta" e do que ela significa.

A frase de Alexandra Leitão, a descida do IRC seria injusta porque 40% das empresas não o pagam, é quase uma demonstração perfeita da violação da Regra do Mastim dos Baskerville.

A análise concentra-se exclusivamente nas empresas presentes:

  • quantas pagam IRC;
  • que empresas beneficiariam da descida;
  • que empresas já têm lucros;
  • como se distribui o benefício imediato.

Mas não pergunta:

  • Que empresas poderiam ser criadas?
  • Que empresas poderiam crescer?
  • Que sedes poderiam instalar-se em Portugal?
  • Que investimentos escolheram Espanha, Irlanda, Países Baixos ou Polónia?
  • Que empresas não acumularam capital suficiente para mudar de dimensão?
  • Que actividades de maior valor nunca chegaram a aparecer?

Os 40% que não pagam IRC estão nas estatísticas. As empresas que não vieram para Portugal não estão. E porque não estão, também não entram no raciocínio político. O argumento parte da estrutura produtiva actual como se ela fosse fixa. Se apenas 60% das empresas pagam IRC, conclui-se que uma descida favorece essas empresas e exclui as restantes. Mas a questão estratégica é saber se a fiscalidade pode alterar o número de empresas lucrativas, a acumulação de capital, o crescimento das empresas, a localização de novas actividades e, sobretudo, o peso relativo das empresas de elevada produtividade.

A política fiscal não deve ser avaliada apenas pela distribuição de um benefício entre os incumbentes. Deve também ser avaliada pela estrutura produtiva que ajuda a criar.

Nesta cultura económica do PS, que é afinal a cultura dominante em Portugal, a empresa com lucros é vista como aquela que não precisa de ajuda, enquanto a empresa sem lucros aparece como merecedora de apoio. O resultado pode ser uma selecção às avessas:
  • tributa-se progressivamente quem acumula capital e cresce;
  • subsidia-se quem não consegue sobreviver autonomamente (lembram-se do Chapeleiro Louco que menciono acima? As empresas que mais beneficiaram desse apoio foram a SONAE e a Jerónimo Martins) ;
  • conservam-se empresas de baixa produtividade;
  • impede-se a libertação de recursos para novas actividades (a tão querida zombificação);
  • esquece-se quem nunca chegou a entrar no mercado.

Não significa que todas as empresas com prejuízos devam fechar nem que qualquer descida do IRC seja boa. Significa que apoiar indefinidamente empresas inviáveis pode conservar a estrutura produtiva que explica a baixa produtividade portuguesa.

A oposição fundamental não é simplesmente entre impostos altos e impostos baixos. É entre duas formas de olhar para a economia: a do PS e a minha (Regra dos mastins dos Baskerville):

O PS olha para as empresas que pagam IRC e pergunta se é justo cobrar-lhes menos. A Regra do Mastim dos Baskerville manda olhar para as empresas que não pagam IRC porque não existem, não cresceram ou escolheram outro país. 

Este exemplo inglês da semana passada ilustra bem o que estou a tentar transmitir. Perante a ameaça de mais um raide fiscal o terceiro maior contribuinte do Reino Unido no ano passado decidiu mudar-se para a Grécia. Assim, os £330 milhões que ele pagava, e que correspondem ao imposto sobre o rendimento pago por cerca de 40 mil contribuintes médios, vão desaparecer. Agora imaginem isto ao contrário... Não se iludam, a produtividade irlandesa não está baseada em empresas irlandesas.

O problema da produtividade portuguesa não é apenas aquilo que as empresas presentes possam fazer mal. É, sobretudo, aquilo que as empresas ausentes nunca chegaram a fazer cá. 

Bom, só me falta ligar esta reflexão ao artigo do FT sobre a Suíça, esse país bonito, trabalhador, orgulhoso e cuidado onde vive a minha filha e está a nascer-me uma neta. Fica para a parte II


quinta-feira, setembro 17, 2026

Alternativa à Ásia — ou stuck-in-the-middle?


Li no Dinheiro Vivo: "Portugal investe 100 milhões de euros na indústria do calçado e quer ser alternativa aos produtos da Ásia". Há boas notícias no artigo. Num continente que representa apenas 2,1% da produção mundial, Portugal conserva uma base industrial, produziu 74 milhões de pares em 2025, mantém uma balança comercial positiva e investiu em sustentabilidade, digitalização, inteligência artificial e novas tecnologias. Não é pouco.

É a expressão "alternativa aos produtos da Ásia" que me deixa desconfortável. É justo reconhecer que, no corpo do artigo, Luís Onofre fala num modelo alternativo baseado na inovação, sustentabilidade, flexibilidade, proximidade e maior valor acrescentado. Isso é muito diferente de tentar reproduzir em Portugal o modelo asiático.

A Ásia não produz apenas calçado barato, mas a sua esmagadora presença no mercado mundial assenta, em grande medida, em escala, baixos custos e ecossistemas industriais que a Europa não consegue reproduzir. Se Portugal já não tem preço para disputar o segmento médio com países de baixos salários, como poderá substituir os produtos cuja vantagem reside precisamente no preço?

Em "Precaução e optimismo", recordei que a subida do preço médio do calçado português era insuficiente para compensar o aumento dos salários e das matérias-primas. Chamei-lhe empobrecimento por erosão: continuar competitivo sem aumentar suficientemente a produtividade e o valor criado. A resposta anunciada era acelerar a migração para segmentos de maior valor acrescentado.

Pouco depois, em "…e sinto que algo não bate certo", estranhei a expressão "luxo em grande escala". De um lado, dizia-se que era preciso fazer menos coisas, mas melhores; do outro, prometia-se capacidade para grandes volumes. Luxo e escala não são sempre incompatíveis, mas exigem combinações muito diferentes de competências, processos, clientes e investimento. Tentar servir simultaneamente o mercado de volume e os nichos mais exigentes pode deixar o sector preso na conhecida armadilha do segmento médio: sem custos para vencer pelo preço e sem diferenciação suficiente para vencer pelo valor.

Por vezes, fico com a sensação de que a direcção da APICCAPS alterna entre o discurso dos nichos, do luxo e do calçado técnico e o discurso da substituição da Ásia. Talvez uma mensagem suficientemente ampla seja uma forma de manter unida, tranquila e "mansa" uma base de associados muito heterogénea. Cada empresa consegue ouvir nela o futuro que gostaria de ter.

A ambiguidade pode ser politicamente útil para uma associação, mas é perigosa como orientação estratégica. Os 100 milhões de euros são um input, não um resultado. Máquinas, robôs, biomateriais, software e inteligência artificial só criarão valor se forem transformados em produtos pelos quais alguém esteja disposto a pagar, encomendas recorrentes, maior margem, maior valor acrescentado por trabalhador e salários mais elevados. Automatizar pode aumentar a produtividade; também pode aumentar mais depressa a capacidade de produzir aquilo que o mercado já não quer.

As oportunidades existem, mas são mais específicas do que o título sugere. Portugal pode ser uma escolha superior quando o cliente valoriza proximidade, rapidez de desenvolvimento, pequenas séries, flexibilidade, rastreabilidade, qualidade, co-desenvolvimento ou menor risco de inventário e abastecimento. Pode crescer no calçado técnico, na moda de gama alta, nos componentes, na marroquinaria, nos novos materiais e até na venda de tecnologia e conhecimento industrial. Aqui, o custo relevante não é apenas o preço à saída da fábrica, mas o custo total, incluindo prazos, existências, falhas, alterações e risco.

Existe, contudo, outro perigo: investir para continuar a ser apenas a fábrica de marcas estrangeiras. A empresa portuguesa suporta o investimento, a sazonalidade e o risco operacional, enquanto a marca controla o consumidor, os dados, a distribuição e a margem principal. Subir na escala de valor exige também engenharia, design, propriedade intelectual, marcas, acesso ao mercado e poder negocial; não apenas máquinas mais modernas.

Uma associação não tem de escolher nominalmente os vencedores. Tem, porém, o dever de dizer com franqueza quais os modelos de negócio e competências que têm futuro, e admitir que nem todas as empresas conseguirão fazer a transição. Estratégia implica escolhas, concentração de recursos e abandono de caminhos sem futuro. Uma narrativa em que todos cabem confortavelmente pode evitar conflitos hoje, mas preparar desilusões amanhã.

Os 100 milhões podem ser uma excelente plataforma de lançamento. Mas Portugal não precisa de ser uma alternativa genérica aos produtos da Ásia. Precisa de se tornar insubstituível para determinados clientes, produtos e circunstâncias. É uma ambição mais estreita, menos tranquilizadora, e muito mais estratégica.

Nota escrita antes da publicação, mas depois de escrito o texto acima: Num pequeno artigo do JN de 15 de Setembro pode ler-se Luís Onofre, "A Europa não pode aceitar que a sua produção seja substituída por importações". Será que está a contar com a França para impor o "Made in Europe" não só no automóvel? Mesmo assim, como suportará os salários a substituir a Ásia?

quarta-feira, setembro 16, 2026

Não basta fabricar bem

Na passada Quinta-feira li no JN, "Academia de Paços de Ferreira vira "fábrica real" para madeiras e móveis".

O artigo transmite esperança porque aproxima a escola da realidade industrial: oficina semelhante a uma fábrica, CNC, robótica, impressão 3D, trabalho entre alunos de diferentes anos e desenvolvimento de um produto destinado ao mercado. É uma excelente base.

A sério, gostei do que li, mas depois fui invadido por um travo algo amargo...

O salto descrito é sobretudo tecnológico e produtivo, ou seja, a escola pode formar futuros trabalhadores excelentes que não vão ter posto de trabalho. Não sei se é o papel desta academia, mas se não é devia roubá-lo e fazê-lo como seu: ajudar o sector a subir na escala de valor. Ou seja, ao salto tecnológico e produtivo deveria acrescentar-se um salto estratégico e comercial.

Uma CNC moderna pode tornar uma empresa mais produtiva, mas não muda necessariamente a sua posição na cadeia de valor. Se continuar a fabricar o projecto de outro, para a marca de outro, segundo o preço imposto por outro, apenas se torna um subcontratado mais eficiente.

A diferença pode resumir-se assim: Uma fábrica-escola ensina a fabricar bem. Uma escola orientada para a subida na escala de valor também ensina a decidir o que fabricar, para quem, por que razão será preferido e com que margem.

Uma escola que atraia também os empresários. O desafio principal não será convencê-los a comprar mais tecnologia, mas ajudá-los a abandonar uma lógica centrada na capacidade produtiva e a adoptar uma lógica centrada no mercado.

Isso exige ganhar estofo para:
  • Escolher onde lutar: Focar nos clientes e mercados onde a empresa consegue mesmo destacar-se e bater a concorrência;
  • Ver onde os outros falham: Perceber que problemas dos clientes ainda não estão bem resolvidos e aproveitar essa oportunidade;
  • Deixar de ser só subempreiteiro: Pegar no seu conhecimento técnico e criar produtos com marca própria.
  • Criar produtos inteligentes: Juntar design, utilidade, sustentabilidade e facilidade de montagem no mesmo artigo.
  • Blindar o seu negócio: Proteger os seus desenhos, métodos de fabrico e patentes para evitar cópias.
  • Mandar nas suas vendas: Criar uma marca forte e canais de venda directos, sem depender tanto de intermediários.
  • Saber onde ganha dinheiro: Controlar ao cêntimo a margem real de cada produto, cliente e mercado.
  • Vender a solução, não o custo: Cobrar pelo valor do projeto final entregue, e não apenas aos metros cúbicos de madeira ou as horas de máquina.
No mobiliário, subir na escala de valor pode significar passar da produção por encomenda para colecções próprias; do móvel isolado para soluções completas de espaços; da venda ao distribuidor para uma relação directa com arquitectos, hotéis, hospitais ou operadores de residências; ou da construção tradicional para sistemas modulares personalizáveis e de montagem rápida.

A Academia não deve limitar-se a perguntar às empresas "de que trabalhadores precisam?". Deve também desafiá-las com outra pergunta: "Em que tipo de empresa querem/têm de transformar-se?"

A Academia pode tornar-se muito mais do que uma fonte de mão-de-obra qualificada: pode ser o lugar onde o cluster aprende a passar de "sabemos fabricar" para "sabemos escolher, conceber, fabricar e vender algo pelo qual o mercado aceita pagar mais". Essa seria a verdadeira fábrica do futuro de Paços de Ferreira.
Sair da massa e anichar.