A apresentar mensagens correspondentes à consulta existe sempre uma ordenadas por data. Ordenar por relevância Mostrar todas as mensagens

quinta-feira, setembro 17, 2026

Alternativa à Ásia — ou stuck-in-the-middle?


Li no Dinheiro Vivo: "Portugal investe 100 milhões de euros na indústria do calçado e quer ser alternativa aos produtos da Ásia". Há boas notícias no artigo. Num continente que representa apenas 2,1% da produção mundial, Portugal conserva uma base industrial, produziu 74 milhões de pares em 2025, mantém uma balança comercial positiva e investiu em sustentabilidade, digitalização, inteligência artificial e novas tecnologias. Não é pouco.

É a expressão "alternativa aos produtos da Ásia" que me deixa desconfortável. É justo reconhecer que, no corpo do artigo, Luís Onofre fala num modelo alternativo baseado na inovação, sustentabilidade, flexibilidade, proximidade e maior valor acrescentado. Isso é muito diferente de tentar reproduzir em Portugal o modelo asiático.

A Ásia não produz apenas calçado barato, mas a sua esmagadora presença no mercado mundial assenta, em grande medida, em escala, baixos custos e ecossistemas industriais que a Europa não consegue reproduzir. Se Portugal já não tem preço para disputar o segmento médio com países de baixos salários, como poderá substituir os produtos cuja vantagem reside precisamente no preço?

Em "Precaução e optimismo", recordei que a subida do preço médio do calçado português era insuficiente para compensar o aumento dos salários e das matérias-primas. Chamei-lhe empobrecimento por erosão: continuar competitivo sem aumentar suficientemente a produtividade e o valor criado. A resposta anunciada era acelerar a migração para segmentos de maior valor acrescentado.

Pouco depois, em "…e sinto que algo não bate certo", estranhei a expressão "luxo em grande escala". De um lado, dizia-se que era preciso fazer menos coisas, mas melhores; do outro, prometia-se capacidade para grandes volumes. Luxo e escala não são sempre incompatíveis, mas exigem combinações muito diferentes de competências, processos, clientes e investimento. Tentar servir simultaneamente o mercado de volume e os nichos mais exigentes pode deixar o sector preso na conhecida armadilha do segmento médio: sem custos para vencer pelo preço e sem diferenciação suficiente para vencer pelo valor.

Por vezes, fico com a sensação de que a direcção da APICCAPS alterna entre o discurso dos nichos, do luxo e do calçado técnico e o discurso da substituição da Ásia. Talvez uma mensagem suficientemente ampla seja uma forma de manter unida, tranquila e "mansa" uma base de associados muito heterogénea. Cada empresa consegue ouvir nela o futuro que gostaria de ter.

A ambiguidade pode ser politicamente útil para uma associação, mas é perigosa como orientação estratégica. Os 100 milhões de euros são um input, não um resultado. Máquinas, robôs, biomateriais, software e inteligência artificial só criarão valor se forem transformados em produtos pelos quais alguém esteja disposto a pagar, encomendas recorrentes, maior margem, maior valor acrescentado por trabalhador e salários mais elevados. Automatizar pode aumentar a produtividade; também pode aumentar mais depressa a capacidade de produzir aquilo que o mercado já não quer.

As oportunidades existem, mas são mais específicas do que o título sugere. Portugal pode ser uma escolha superior quando o cliente valoriza proximidade, rapidez de desenvolvimento, pequenas séries, flexibilidade, rastreabilidade, qualidade, co-desenvolvimento ou menor risco de inventário e abastecimento. Pode crescer no calçado técnico, na moda de gama alta, nos componentes, na marroquinaria, nos novos materiais e até na venda de tecnologia e conhecimento industrial. Aqui, o custo relevante não é apenas o preço à saída da fábrica, mas o custo total, incluindo prazos, existências, falhas, alterações e risco.

Existe, contudo, outro perigo: investir para continuar a ser apenas a fábrica de marcas estrangeiras. A empresa portuguesa suporta o investimento, a sazonalidade e o risco operacional, enquanto a marca controla o consumidor, os dados, a distribuição e a margem principal. Subir na escala de valor exige também engenharia, design, propriedade intelectual, marcas, acesso ao mercado e poder negocial; não apenas máquinas mais modernas.

Uma associação não tem de escolher nominalmente os vencedores. Tem, porém, o dever de dizer com franqueza quais os modelos de negócio e competências que têm futuro, e admitir que nem todas as empresas conseguirão fazer a transição. Estratégia implica escolhas, concentração de recursos e abandono de caminhos sem futuro. Uma narrativa em que todos cabem confortavelmente pode evitar conflitos hoje, mas preparar desilusões amanhã.

Os 100 milhões podem ser uma excelente plataforma de lançamento. Mas Portugal não precisa de ser uma alternativa genérica aos produtos da Ásia. Precisa de se tornar insubstituível para determinados clientes, produtos e circunstâncias. É uma ambição mais estreita, menos tranquilizadora, e muito mais estratégica.

Nota escrita antes da publicação, mas depois de escrito o texto acima: Num pequeno artigo do JN de 15 de Setembro pode ler-se Luís Onofre, "A Europa não pode aceitar que a sua produção seja substituída por importações". Será que está a contar com a França para impor o "Made in Europe" não só no automóvel? Mesmo assim, como suportará os salários a substituir a Ásia?

domingo, setembro 13, 2026

Quando o sistema «cumpre», mas o cliente fica sem jantar — Parte VII

Ao longo desta série, seguimos uma promessa desde o ecrã em que o cliente escolhe a refeição até à cozinha, onde espera prepará-la. Pelo caminho encontrámos fornecedores críticos, uma insolvência, uma mudança apressada, ingredientes em falta e clientes que regressaram ao supermercado.

Também vimos como a ISO 9001 poderia ajudar a reconhecer dependências, avaliar capacidades, planear mudanças e detectar falhas antes de estas chegarem ao cliente. Falta, contudo, uma condição: a organização tem de utilizar o sistema para gerir o desempenho.

Parece evidente, mas nem sempre é. Uma lista de fornecedores aprovados pode estar actualizada sem que ninguém saiba se o fornecedor mais crítico continua a ter capacidade para cumprir. Um registo de riscos pode estar preenchido sem que nenhuma decisão tenha mudado. Uma alteração pode ter sido autorizada sem que a operação esteja preparada. Uma reclamação pode estar encerrada enquanto o cliente cancela as próximas encomendas. 

O documento existe. O mecanismo que deveria representar pode não funcionar. Não sabemos se a Blue Apron, a Marley Spoon ou os prestadores envolvidos tinham sistemas certificados segundo a ISO 9001. O caso permite ilustrar um risco que existe em muitas organizações: confundir a evidência de que uma actividade foi realizada com a demonstração de que produziu o resultado necessário.

A revisão pela gestão torna esse risco particularmente visível. Imaginem duas organizações. Ambas têm uma agenda, indicadores, resultados de auditorias, informação sobre reclamações, uma acta e um plano de acções. Vistos de longe, os registos podem parecer semelhantes.

Na primeira, o responsável da qualidade passa semanas a recolher dados e a preparar diapositivos. Cada director apresenta a sua parte, explica os desvios e propõe alguma acção. A gestão de topo aprova as conclusões. A acta fica pronta para a auditoria.

Na segunda, os participantes chegam com a informação analisada e com perguntas que exigem decisões. Procuram relações entre processos, questionam pressupostos e decidem onde alterar prioridades, recursos ou controlos. Depois verificam se essas decisões melhoraram os resultados.

A diferença começa na preparação. Uma organiza a revisão a partir daquilo que pretende mostrar ao auditor. A outra organiza-a a partir daquilo que a gestão precisa de compreender e decidir.

Demonstrar conformidade é necessário. O problema surge quando produzir evidências substitui o propósito que lhes dá sentido. O desvio pode instalar-se lentamente. Cria-se um modelo para não esquecer nenhum assunto. O modelo transforma-se na agenda. Cada assunto transforma-se numa apresentação. A reunião cresce, a atenção diminui e o responsável da qualidade compensa a falta de análise e de participação dos restantes gestores.

Até que a pergunta "O que precisamos de compreender e decidir?" dá lugar a "Já cobrimos todos os pontos?" Há então um participante invisível na sala: o auditor imaginado. Escolhem-se palavras, suavizam-se os problemas e preparam-se as conclusões pensando na sua aceitação. A certificação pode proporcionar uma disciplina externa útil. Mas a gestão deveria ser a primeira interessada em saber que uma acção falhou, que um risco aumentou ou que um fornecedor perdeu capacidade.

Voltemos às caixas. Se a logística apresenta entregas efectuadas, o apoio ao cliente apresenta reclamações encerradas e as compras apresentam fornecedores aprovados, cada área pode ter uma explicação satisfatória. Quem liga essa informação aos clientes que ficaram sem jantar e deixaram de comprar?

É esse o trabalho da gestão: perceber como os processos, em conjunto, estão a cumprir ou a destruir a promessa feita ao cliente. E tomar decisões que nenhuma área consegue tomar sozinha. A ISO 9001 pode ajudar. Contudo, um sistema orientado para produzir registos tranquilizadores pode deixar os problemas crescerem atrás de uma aparência de controlo. A evidência útil deve permitir seguir o caminho entre informação, análise, decisão e resultado. Uma assinatura, por si só, não percorre esse caminho.

Esta série começou com uma ideia simples: o cliente não compra ingredientes. Compra o jantar. Termina com uma pergunta igualmente simples: o vosso sistema de gestão ajuda a colocar o jantar na mesa ou ajuda sobretudo a explicar ao auditor por que razão a caixa foi expedida?

quinta-feira, junho 18, 2026

Curiosidade do dia


De que estamos realmente a falar quando falamos de competitividade?

Quando um político diz que Portugal perdeu competitividade, convém parar um segundo.

Competitividade em quê?

A vender mais barato?
A pagar salários mais baixos?
A atrair turistas porque somos relativamente baratos?
A subsidiar empresas que não conseguem pagar melhor?
Ou a produzir bens e serviços pelos quais o mundo aceita pagar mais?

A diferença não é pequena. É a diferença entre subir a escada ou ficar preso ao degrau de baixo.

Ainda ontem publiquei um texto em que recordei a economia portuguesa de há 35 anos. Portugal tinha muito menos intervenção do Estado, uma taxa de desemprego de 4,1%, crescia mais e parecia acreditar mais no futuro. Havia energia. Havia confiança. Havia menos esta sensação de país sentado à espera de autorização, subsídio, programa, plano, comissão ou despacho. Era, sem ironia, um país muito, muito competitivo.

Quando José Luís Carneiro diz que Portugal perdeu competitividade, gostava de saber se está a falar de competitividade ou de produtividade.

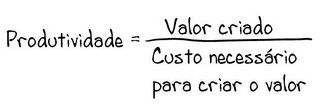
A figura ajuda a perceber a diferença.


Uma empresa pode ser competitiva porque vende barato. Pode ganhar encomendas porque os salários são baixos, porque as margens são espremidas, porque o Estado compensa custos, porque o país aceita viver com pouco. Isso é competitividade pelo denominador da equação da produtividade. Corta-se o custo. Aperta-se o salário. Reduz-se a ambição. E depois chama-se a isso realismo.

Mas há outra forma de competir.

Uma empresa pode ser competitiva porque faz algo difícil de copiar. Porque tem marca. Porque domina tecnologia. Porque desenha melhor. Porque entrega melhor. Porque conhece melhor o cliente. Porque vende confiança, estatuto, desempenho, ritual, pertença, precisão, beleza ou segurança. Isso é competir pelo numerador. Não é fazer o mesmo com menos. É fazer algo que vale mais.

Esta distinção quase desapareceu do discurso político… ou talvez nunca tenha feito parte dele.

José Luís Carneiro foi membro de um governo que ajudou a consolidar uma economia de baixo valor acrescentado e bastante competitiva em certas áreas. O turismo é talvez o exemplo mais visível. Portugal tornou-se muito competitivo a atrair pessoas de fora, mas competitividade não é automaticamente produtividade. Um país pode encher hotéis, restaurantes e alojamentos locais, e continuar com salários baixos, empresas frágeis e jovens qualificados a procurar futuro noutro lado.

Não creio que isso tenha sido feito com intenção. Quase nunca é. É simplesmente o resultado natural das decisões tomadas.


Quando se facilita o que é fácil, cresce o que é fácil.

Quando se subsidia o que existe, prolonga-se o que existe.

Quando se confunde movimento com criação de valor, o país fica cheio de actividade e vazio de transformação.

Por isso, a pergunta a José Luís Carneiro devia ser outra: quando diz que Portugal perdeu competitividade, que teria feito de diferente?

Porque, ao responder, talvez caísse na armadilha ugandesa.

No texto "Competitiveness compass? Be careful what you wish for", recordei a crítica de Erik Reinert à elasticidade perigosa da palavra "competitividade". A mesma palavra pode significar um processo que aumenta salários e rendimento real. Mas também pode ser usada para convencer trabalhadores a aceitar salários mais baixos em nome da competitividade. É uma palavra tão flexível que serve para defender uma coisa e o seu contrário.

É por isso que os políticos gostam tanto dela.

Produtividade obriga a explicar. Competitividade permite discursar.

Produtividade pergunta: o que produzimos, como produzimos, com que conhecimento, com que tecnologia, com que organização, com que marca, com que margem?

Competitividade, quando mal usada, pergunta apenas: como ficamos mais baratos?

E é aqui que mora o problema. Muitos políticos vivem mentalmente no século XX. Quando falam de produtividade, pensam quase sempre no denominador da equação: menos custos, menos tempo, menos desperdício, menos salários, menos rigidez, menos encargos. Tudo isso pode ser importante. Mas é apenas metade da história.

A outra metade está no numerador.

O que é que o cliente valoriza?
O que é que o mercado aceita pagar?
O que é que a empresa sabe fazer que os outros não fazem?
O que é que o país consegue aprender, acumular e escalar?

Se não se muda o que se produz, competitividade e produtividade não andam de braço dado. Se não se muda o que se produz, a comoditização, como a ferrugem, está sempre a trabalhar, como a Rainha Vermelha, está sempre a corroer valor. Para compensar, reduzem-se custos, aumenta-se a eficiência, ganha-se algum espaço. Por isso, o empobrecimento previsto na figura acima. No entanto, quando se abre o mundo do numerador, a história muda.

A Suíça não é competitiva porque é barata.

A Suíça não compete com base no salário mínimo, na electricidade subsidiada ou na promessa de mão-de-obra dócil. Compete porque há sectores em que consegue cobrar caro. Muito caro. E o mundo paga. Paga pela precisão, pela confiança, pela reputação, pela engenharia, pela farmácia, pelos relógios, pelos serviços financeiros, pela estabilidade institucional.

Então pergunto: o que diria José Luís Carneiro sobre a competitividade da Suíça?

Diria que falta competitividade porque os salários são altos?
Diria que os custos são excessivos?
Diria que o país devia ficar mais barato?

Ou perceberia que a verdadeira questão não é quanto custa produzir, mas quanto vale aquilo que se produz?

Portugal precisa menos de políticos a repetir a palavra competitividade e mais de gente disposta a fazer a pergunta difícil: queremos competir pelo preço ou pelo valor?

Porque competir pelo preço pode encher estatísticas.

Competir pelo valor é o que pode enriquecer o país.

Amanhã, falamos de Montenegro e dos invejosos.

terça-feira, junho 16, 2026

A mentalidade rentista (parte IV)

Parte I.

Parte II.

Parte III.

 A inércia vai-se tornando vulnerabilidade, até ao dia em que o cliente acorda. A terceira consequência é a passagem do mundo da preferência para o mundo do preço.

Enquanto houver magia, o valor é sentido. Quando a magia desaparece, o valor passa a ser calculado. O cliente começa a comparar ingredientes, funcionalidades, pesos, metros, minutos, alternativas. Começa a perguntar: mas por que é que isto custa tanto?

Esse é um momento terrível para uma marca. A partir daí, já não está a defender uma diferença. Está a justificar um preço.

E quando uma marca tem de justificar o preço apenas com argumentos objectivos, fica muito mais perto da commodity do que gosta de admitir.

Foi por isso que, há anos, escrevi que os muggles não só não acreditam na magia como a destroem quando ela existe. O muggle olha para uma marca e vê custos. Olha para uma experiência e vê desperdício. Olha para os pormenores e vê gordura. Olha para a relação com o cliente e vê um centro de custo; depois, admira-se quando o cliente deixa de pagar o preço anterior.

A quarta consequência é a troca da ambição pela defesa. A mentalidade rentista muda as perguntas dentro da organização. Em vez de "o que podemos construir?", pergunta-se "o que podemos proteger?". Em vez de "que nova diferença podemos criar?", pergunta-se "como defendemos a margem?". Em vez de "como voltamos a encantar?", pergunta-se "como reduzimos o custo sem que o cliente perceba?"

Uma organização que vive sempre a defender o que tem acaba por se tornar menos capaz de conquistar aquilo que ainda não tem. Vai ficando mais prudente, mais lenta, mais administrativa, mais elegante, mais medrosa e merdosa.

A quinta consequência é a selecção interna dos muggles. As organizações também seleccionam pessoas de acordo com aquilo que valorizam. Quando o valor principal passa a ser cortar, controlar, espremer e optimizar, começam a subir as pessoas que sabem cortar, controlar, espremer e optimizar. As pessoas que sabem cuidar, imaginar, seduzir, criar diferença e construir relação começam a parecer românticas, pouco práticas, talvez caras.

E assim a organização vai ficando cada vez mais competente a destruir aquilo que já não entende.

No fim, fica o aristocrata arruinado, mantém o brasão, mas perdeu o rendimento produtivo. Mantém a pose, mas perdeu a energia. Mantém a sala bonita, mas a casa cheira a mofo. Mantém a marca, mas perdeu a magia.

A tragédia da mentalidade rentista é esta: durante muito tempo parece funcionar.

O passado ainda paga. A reputação ainda ajuda. A distribuição ainda empurra. A notoriedade ainda engana. Os clientes ainda aparecem. Os lugares ainda se conseguem. Os prémios ainda se mostram. Os eventos ainda dão conforto psicológico.

Mas uma coisa é conseguir um lugar, outra coisa é ter projecto.

Uma coisa é proteger o cofre, outra coisa é construir riqueza nova.

Uma coisa é ordenhar a vaca da marca, outra coisa é alimentá-la.

sexta-feira, junho 05, 2026

A mentalidade rentista (parte I)

Ontem de manhã, deparei com este tweet que me pôs a pensar:

Depois, ao fim da tarde, encontrei no NYT um artigo sobre uma civilização que ainda mantém a mentalidade de conquista: "India's Hindu Right Has a New Hero: A 17th-Century Warrior King". E a minha mente voltou ao tweet...

O tweet chama a atenção para uma escolha silenciosa que uma sociedade pode fazer ao longo do tempo: deixar de produzir, construir e conquistar, para passar a preservar, administrar e cobrar rendas.

A renda pode vir do turismo, da herança cultural, da reputação internacional, da localização, da terra, da regulação, da energia nuclear construída por gerações anteriores, ou de qualquer outro activo herdado.

O problema não está em ter herança. O problema está em confundir herança com projecto.

Uma sociedade pode viver durante muito tempo dos activos que recebeu. Pode viver da paisagem, dos monumentos, da marca-país, da memória de feitos antigos, da posição geográfica, da respeitabilidade acumulada, da capacidade de estar presente em certos fóruns internacionais. Tudo isso pode ser valioso.

Mas nada disso substitui a pergunta essencial: o que estamos a construir agora?

O ponto mais interessante do tweet, para mim, é outro. Uma sociedade de rentistas acaba por desenvolver uma psicologia de rentista. Quem vive da renda tende a preferir segurança a descoberta, previsibilidade a ambição, conservação a conquista. Prefere uma receita pequena, mas certa, a uma aposta grande, mas incerta. Prefere arrendar a terra a quem constrói, em vez de financiar os seus próprios construtores.

A questão deixa, por isso, de ser apenas económica. Passa a ser mental.

O rentista não tem fome. Tem medo. E uma sociedade que perde a fome começa a tratar a ambição como imprudência. Começa a olhar para quem quer construir como alguém perigoso, ingénuo ou excessivo. Começa a chamar realismo à falta de coragem. Começa a chamar prudência à defesa do passado. Começa a chamar responsabilidade à incapacidade de imaginar futuro.

Ter património, reputação, localização, conhecimento acumulado ou uma posição dominante pode ser uma vantagem. Mas não é, por si só, uma estratégia.

Uma estratégia exige movimento. Exige escolhas. Exige apostas. Exige a capacidade de transformar activos herdados em novas fontes de valor.

Quando uma organização confunde os seus activos com a sua estratégia, começa a viver da renda. E viver da renda pode parecer confortável durante algum tempo. Os números ainda aparecem. A reputação ainda funciona. Os clientes ainda chegam. A marca ainda abre portas. O passado ainda paga algumas contas.

Até ao dia em que deixa de pagar.

A decadência nem sempre se apresenta como decadência. Muitas vezes aparece vestida de disciplina, eficiência, prudência, controlo e optimização. Cortar custos pode melhorar os números durante algum tempo. Preservar património pode parecer sensato. Evitar riscos pode parecer responsável.

No entanto, se tudo isso for feito à custa da capacidade de criar valor novo, a organização não está a gerir melhor. Está apenas a administrar com mais competência a sua própria perda de relevância.

O verdadeiro teste estratégico não é saber se ainda conseguimos proteger o que herdámos. É saber se ainda somos capazes de construir aquilo que não existe.

BTW, o meu lado cínico não deixa de olhar para toda a agitação em torno da eleição de Portugal para o Conselho de Segurança das Nações Unidas e, pensar numa pílula, num evento, numa "guerra de pilas" que traz conforto psicológico e mascara a erosão da perda de algo mais profundo. 

Porque uma coisa é conseguir um lugar. Outra coisa é ter um projecto. Uma coisa é ser chamado para a sala. Outra coisa é ter força, visão e capacidade para influenciar o que acontece dentro dela.

quarta-feira, maio 13, 2026

Qual é o “biorreactor” da sua fábrica? (parte I)


Mão amiga fez-me chegar este artigo que acho delicioso "American factories lag in adopting Al. This drugmaker is an exception".

O artigo descreve um caso interessante da Bristol Myers Squibb (BMS). A empresa está a usar inteligência artificial para acompanhar e melhorar a produção de medicamentos biológicos.

"In a sterile Bristol Myers Squibb lab about an hour north of Boston, scientists in scrubs and hairnets transfer living cells to a 2,000-liter stainless steel bioreactor that grows them for weeks. The goal is to produce proteins that are genetically engineered to attack cells that cause disease.

Tiny variations in heat, light or pH level can stop the cells from growing, causing drug shortages that endanger patients. Typically scientists would have to wait to see what went wrong during that fragile process, but now artificial intelligence is used to carefully monitor important variables - such as temperature and oxygen levels - and alert technicians if there are problems."

Em vez de esperar pelo fim do processo para perceber que algo correu mal, a empresa usa dados de produções anteriores para antecipar problemas e apoiar decisões durante o processo. A IA, neste caso, não aparece como magia. Aparece como uma forma de transformar a experiência acumulada, dados históricos e variáveis de processo em uma capacidade de decisão mais rápida. Confesso que, quando comecei a usar a IA, sonhei com o que poderia aprender com a análise de padrões em mais de 20 anos de arquivo de CAPAs numa empresa farmacêutica para a qual prestava serviço à época.

Ao ler este exemplo da BMS, lembrei-me imediatamente do início da minha vida profissional. Trabalhei na produção de PVC-emulsão e, nessa altura, usávamos um microscópio electrónico para observar visualmente o produto e tomar decisões sobre o processo. Não era inteligência artificial, claro. Mas a lógica de fundo tinha alguma semelhança: olhar para sinais que não eram evidentes a olho nu, interpretar o que se passava no processo e decidir o que fazer antes que o problema se tornasse irreversível.

Na altura, a decisão dependia da experiência das pessoas, da capacidade de observação e da interpretação técnica. Hoje, a inteligência artificial pode ajudar a fazer algo semelhante, mas com outra escala: analisar milhares de dados históricos, detectar padrões subtis, relacionar variáveis que, isoladamente, parecem inocentes e sugerir acções antes do desvio se transformar em perda, retrabalho ou rejeição.

A fábrica deixa de ser apenas um local onde se executam operações. Passa a ser um sistema que aprende com aquilo que já fez.

"Previously, scientists and technicians were never sure why some batches of cells produced a large amount of proteins, while others failed completely. But now AI uses information from past batches to identify what variables need to change. For example, if oxygen levels are lower than in previous batches, the system will suggest that oxygen be added. If the pH levels are higher than previous batches, it will recommend a fix. It also makes suggestions about the best time to harvest the cells.

These innovations have boosted the volume of drugs produced for clinical trials and commercial use at the facility by about 40%, according to a company spokesperson.

“We are able to now intervene in the batches during the manufacturing process and not have to wait until we get to the end,”"

O caso da BMS é interessante precisamente porque não começa pela tecnologia. Começa por um problema industrial real. Há um processo crítico. Há variáveis difíceis de controlar. Há pequenos desvios que podem ter grandes consequências. Há dados históricos. Há conhecimento técnico. E há uma decisão operacional que precisa de ser tomada mais cedo.

É aqui que a IA pode criar valor. A pergunta não é: "Como podemos usar inteligência artificial?" A pergunta mais útil é outra: Onde é que estamos a perder dinheiro, tempo, qualidade ou capacidade porque não conseguimos interpretar a variação suficientemente cedo?

Muitas empresas industriais ainda tratam a variação como ruído. Aceitam que certos defeitos "acontecem" (meu Deus, tantas recordações de desculpas para matar investigações e justificar o status quo), que certos lotes "são mais difíceis", que certas máquinas "são temperamentais" (como o russo no filme Armageddon), que certos fornecedores "dão sempre mais problemas", que certas equipas "trabalham melhor" do que outras (a minha mente voa para duas linhas de produção de calçado por injecção e dois turnos com produtividades tão diferentes entre si).

No entanto, por trás dessas frases, pode haver padrões. E por detrás desses padrões pode haver oportunidades de optimização.

A IA industrial não deve ser vista como um novo brinquedo digital. Deve ser vista como uma extensão da capacidade da organização para compreender o seu próprio processo.

A inteligência artificial parece ter mais potencial quando determinadas condições se cumprem. O artigo não transforma este caso numa regra geral, mas o padrão é claro: a IA parece criar mais valor quando existe histórico de processo, variáveis interdependentes, elevado custo de erro, sinais precoces e capacidade de actuar antes do problema se tornar irreversível.

Primeiro, quando o processo é repetitivo. Quanto mais ciclos, lotes, ordens, ensaios ou operações houver, maior a possibilidade de aprender com o histórico.

Segundo, quando há muitas variáveis interdependentes. Temperatura, pressão, humidade, velocidade, tempo de ciclo, características da matéria-prima, equipa, máquina, turno, lote, fornecedor, condições ambientais. Cada variável isolada pode parecer controlada. O problema, muitas vezes, está na combinação entre elas. O bom velho Taguchi.

Terceiro, quando o custo do erro é elevado. Um lote rejeitado, uma cozedura perdida, uma linha parada, uma série de peças com defeito, uma reclamação importante, uma investigação de desvio, um retrabalho caro. A IA torna-se mais interessante quando o erro chega tarde e custa muito.

Quarto, quando há sinais precoces. A IA só ajuda de verdade se houver dados que permitam antecipar o problema. Se tudo for descoberto apenas no fim, já estaremos no território da constatação. O valor está em perceber antes.

Quinto, quando ainda é possível actuar. Não basta prever. É preciso poder fazer alguma coisa: ajustar parâmetros, alterar uma sequência, parar a produção, chamar manutenção, rever uma fórmula, mudar o plano, segregar material, reforçar controlo ou investigar uma tendência.

Por isso, a IA cria mais valor ao transformar sinais fracos em decisões antecipadas.

Não invento, está tudo no artigo:

1. "AI uses information from past batches to identify what variables need to change."

2. "For example, if oxygen levels are lower than in previous batches, the system will suggest that oxygen be added. If the pH levels are higher than previous batches, it will recommend a fix. It also makes suggestions about the best time to harvest the cells."

3. "Previously, scientists and technicians were never sure why some batches of cells produced a large amount of proteins, while others failed completely."

4 e 5. "We are able to now intervene in the batches during the manufacturing process and not have to wait until we get to the end."

Os sectores com maior potencial não são necessariamente os mais "modernos". São aqueles onde a variabilidade é cara, frequente e difícil de interpretar.

Há um primeiro grupo de sectores onde predominam processos físico-químicos ou biológicos. Aqui entram a indústria farmacêutica, a biotecnologia, a química fina, a alimentação, as bebidas, a fermentação, as formulações e alguns processos de tratamento térmico. Nestes sectores, pequenas variações de pH, temperatura, tempo, concentração, humidade, pressão ou qualidade da matéria-prima podem alterar significativamente o resultado.

Há depois um segundo grupo: processos com máquinas, ciclos repetitivos e muitos dados operacionais. A injecção de plásticos (uma abordagem tipo BMS seria usar dados de ciclos anteriores para prever defeitos antes de serem visíveis: empeno, chupados, rebarbas, falta de enchimento, variação dimensional, marcas superficiais ou peças fora de tolerância), a embalagem, a maquinação e a metalomecânica (desgaste de ferramentas, vibração, temperatura, rugosidade, tolerâncias, rejeições, manutenção preditiva, consumo energético, muito bom para IA porque há dados de máquina e sinais físicos ricos) e certas linhas de montagem são bons exemplos. Nestes casos, a IA pode ajudar a relacionar parâmetros de máquina com defeitos, tempos de ciclo, desgaste, consumo energético, rejeições e manutenção.

Um terceiro grupo inclui processos intensivos em energia e com grande variabilidade de matéria-prima. A cerâmica (um sector onde a variabilidade é enorme: matérias-primas naturais, humidade, granulometria, formulações, prensagem, secagem, cozedura, curvas de forno, temperatura, atmosfera, esmaltes, retracção, empeno, fissuras, tonalidade e defeitos superficiais. Uma abordagem inspirada no exemplo da Bristol Myers Squibb seria usar dados históricos para prever o comportamento da pasta, da secagem e da cozedura; o vidro, o papel, o têxtil (por exemplo, na tinturaria: acabamento, encolhimento, gramagem, cor, defeitos, consumo de água e energia) e os materiais de construção entram aqui. São sectores onde muitos defeitos aparecem tarde, depois de já se ter gasto energia, tempo de forno, capacidade produtiva e material. Prever com antecedência pode ser muito valioso.

Finalmente, há sectores onde o potencial está menos no controlo fino de parâmetros físicos e mais na gestão do fluxo. O calçado, a confecção, o mobiliário e outras produções por encomenda ou em pequenas séries podem beneficiar de IA na previsão de atrasos, optimização de corte, balanceamento de capacidade, controlo visual da qualidade, gestão de materiais e redução de retrabalho.

E volto à pergunta anterior. A pergunta não é: "Como podemos usar inteligência artificial?" A pergunta mais útil é outra: Onde é que estamos a perder dinheiro, tempo, qualidade ou capacidade porque não conseguimos interpretar a variação suficientemente cedo? Mais um exemplo de obliquidade. O objectivo não é usar IA, o objectivo é melhorar o desempenho e, por isso, recorre-se à IA.

sexta-feira, maio 08, 2026

Automatizar é o último passo: Um convite

Ainda sobre o podcast "How Elon Thinks", há uma ideia, no chamado algoritmo de Elon Musk, que me parece particularmente importante nesta fase de entusiasmo com a inteligência artificial: automatizar é o último passo.

O algoritmo é:

1. Questionar cada requisito

2. Eliminar tudo o que for possível

3. Simplificar e optimizar

4. Acelerar o ciclo

5. Automatizar

Antes de automatizar, é preciso questionar os requisitos. Depois, eliminar o que não devia existir. Depois, simplificar. Depois, optimizar. Só no fim faz sentido acelerar e automatizar. A ordem é importante. Talvez seja mesmo a parte mais importante da ideia.

Porque a tentação, agora, é fazer exactamente o contrário.

Há, ainda, outro elemento que torna esta reflexão mais actual. Num vídeo recente, Mark Cuban chama a atenção para a oportunidade criada pelos agentes de IA junto das PME. A ideia, tal como a leio, é simples: muitas pequenas e médias empresas não têm equipas internas para perceber onde a IA pode criar valor, muito menos para desenhar, testar e implementar agentes úteis. Vão precisar de alguém que faça a ponte entre a tecnologia e o trabalho real.

Ora, é aqui que o algoritmo de Musk e a provocação de Cuban se encontram. Cuban aponta para a oportunidade: ajudar empresas a usar IA. Musk lembra-nos da disciplina: não começar pela automatização. Primeiro, perceber o trabalho. Depois, questionar requisitos. Depois, eliminar o que não acrescenta. Depois, simplificar. Só no fim, automatizar.

Comprar ferramentas. Lançar pilotos. Criar assistentes inteligentes. Pôr agentes de IA em cima de fluxos de trabalho confusos, processos mal pensados, aprovações inúteis, documentos redundantes, responsabilidades pouco claras e sistemas que não falam uns com os outros.

Depois, claro, virá a surpresa: afinal o retorno não aparece.

Pois. Automatizar desperdício não o transforma em produtividade. Transforma-o em desperdício mais rápido, mais elegante e, provavelmente, com uma subscrição mensal.

Esta reflexão liga-se a algo que tenho defendido há muitos anos: muitas empresas não têm falta de ideias, têm falta de fogo no rabo. Projectos que avançam à velocidade de caracol. Iniciativas que repousam nos congeladores empresariais. Problemas conhecidos por todos, mas sem dono, sem data, sem equipa, sem entregável, sem consequência. Agora, com a IA, há o risco de juntarmos à falta de fogo no rabo uma camada de ilusão tecnológica.

E é aqui que vejo uma oportunidade interessante.

Há muitos anos que trabalho com a abordagem por processos. Para muita gente, processos são fluxogramas, procedimentos, caixinhas em PowerPoint ou coisas da qualidade. Para mim, a abordagem por processos sempre foi outra coisa: uma forma de perceber como o trabalho realmente acontece. Onde começa, quem fornece o input, quem decide, que informação é necessária, onde há esperas, onde há retrabalho, onde há aprovações rituais, onde se perde tempo, onde se perde margem, onde se perde clientes e onde se perde paciência.

Ora, antes de pôr agentes de IA a trabalhar, é preciso perceber que trabalho merece existir. Antes de automatizar uma decisão, é preciso perceber quem devia decidir, com que critérios e com que informação. Antes de acelerar um fluxo de trabalho, é preciso avaliar se ele não deveria ser redesenhado.

Por isso, a oportunidade não está simplesmente em “implementar IA nas empresas”. Isso é vago demais. A oportunidade está em usar a IA para aumentar a velocidade, reduzir a fricção e melhorar os resultados em fluxos de trabalho concretos. E, para isso, é preciso juntar duas competências que raramente vivem na mesma cabeça: conhecimento de processos e capacidade técnica para construir soluções com IA.

Vejo, para já, três linhas possíveis de serviço.

A primeira seria uma espécie de Workflow Audit + desenvolvimento ágil. Um diagnóstico rápido a fluxos de trabalho críticos: propostas comerciais, tratamento de reclamações, preparação de documentação técnica, qualificação de oportunidades, gestão de fornecedores, reporting, compliance, seguimento de acções, preparação de auditorias, ou outros processos onde a empresa perde tempo e energia. No caso de um CDMO, isto torna-se ainda mais interessante, porque há workflows onde a velocidade tem impacte directo no tempo de chegada ao mercado do cliente: avaliação inicial de viabilidade técnica, resposta a RFQ/RFP, preparação de propostas com âmbito, pressupostos e riscos claros, transferência tecnológica, onboarding de novos clientes e novos produtos, elaboração e revisão de batch records, transferência e validação de métodos analíticos, qualificação de matérias-primas e fornecedores, gestão de desvios, OOS/OOT, CAPA, change control, revisão documental pela Qualidade, libertação de lotes, preparação de informação CMC/regulatória, gestão de estudos de estabilidade e reporting técnico ao cliente.

O objectivo não seria "pôr IA" nestes processos à força. Seria perceber primeiro onde estão os atrasos, duplicações, esperas, retrabalho, aprovações redundantes, pedidos de informação incompletos e responsabilidades pouco claras. Só depois faria sentido decidir onde um agente de IA, uma automação, uma base de conhecimento, um template inteligente ou uma integração entre sistemas poderia reduzir o tempo, aumentar a consistência e melhorar a experiência do cliente.

A segunda linha poderia ser uma lógica de Compose para sectores específicos. Muitas PME não precisam de plataformas genéricas cheias de promessas. Precisam de blocos de trabalho já próximos da sua realidade: templates, perguntas, regras, critérios, documentos, bases de conhecimento, indicadores, alertas e fluxos ajustados ao seu sector. Uma empresa industrial, uma CDMO, uma empresa de logística, uma clínica, um retalhista ou uma empresa de serviços técnicos não têm os mesmos problemas, nem a mesma linguagem, nem os mesmos riscos. Há aqui espaço para criar soluções verticais, configuráveis, que combinem conhecimento de negócio com modelos de IA. Por exemplo, uma clínica pode precisar de organizar marcações, consentimentos, relatórios médicos e a comunicação com os pacientes. Uma empresa de logística pode precisar controlar entregas, rotas, atrasos, reclamações e armazéns. Uma CDMO pode precisar gerir transferências tecnológicas, batch records, desvios, CAPA, change control, estudos de estabilidade e documentação regulatória.

Ou seja, todas podem usar IA, mas não precisam da mesma IA organizada da mesma maneira.

O ponto comum entre as duas linhas é simples: não começar pela tecnologia. Começar pelo trabalho. Que fluxo de trabalho atrasa a empresa? Que actividade existe apenas por hábito? Que aprovação é só teatro? Que informação é pedida três vezes? Que decisão sobe sempre à direcção sem necessidade? Que tarefa poderia ser preparada por um agente, revista por uma pessoa e entregue mais depressa? Que parte do processo é verdadeiramente diferenciadora e que parte é apenas fricção operacional?

É aqui que a minha experiência pode ser útil. Não como especialista em programação de IA, porque não o sou. Mas como alguém habituado a entrar em empresas, seguir processos, fazer perguntas incómodas, distinguir trabalho real de burocracia, separar requisito útil de requisito herdado, e transformar confusão operacional em fluxos mais claros, mais simples e mais rápidos.

Agora falta a outra metade.

Por isso, este texto é também um convite.

Gostava de falar com pessoas que trabalham na vertente técnica da inteligência artificial: agentes, automação, integração de ferramentas, desenvolvimento ágil, low-code/no-code, Cursor, Claude Code, APIs, modelos de linguagem, bases de conhecimento, workflows digitais. Pessoas que saibam construir, testar e pôr soluções a funcionar, mas que também percebam que a tecnologia só tem valor quando resolve problemas reais de negócio.

A minha hipótese é esta: há espaço para desenvolver um serviço novo para PME, combinando uma abordagem por processos, um diagnóstico rápido de workflows e a construção ágil de soluções com IA. Não para vender magia. Não para vender “transformação digital” em versão requentada. Mas para ajudar as empresas a reduzir a distância entre perceber, decidir e fazer.

Automatizar é o último passo.

Antes disso, há muito trabalho inteligente a fazer. E talvez esteja aí uma oportunidade interessante para juntar quem percebe de processos com quem sabe construir com IA.

quinta-feira, maio 07, 2026

Musk, velocidade e vantagem competitiva

Ando a ouvir este podcast "How Elon Thinks" sobre a forma como Elon Musk pensa e trabalha. Confesso que uma coisa me ficou a martelar na cabeça: a obsessão com a velocidade. 

Falo da velocidade como convicção profunda de que o tempo é uma matéria-prima estratégica. Cada mês perdido é conhecimento que não foi adquirido, cliente que não foi servido, mercado que não foi ocupado, dinheiro que não entrou.

E, claro, voltei ao velho tema da falta de fogo no rabo. Muitas empresas, demasiadas empresas, tratam o tempo como se fosse gratuito. Uma decisão pode esperar. Uma proposta pode esperar. Um ensaio pode esperar. Uma reunião de alinhamento pode esperar. A produção ainda não respondeu? Normal. O fornecedor atrasou-se? Paciência. O cliente continua à espera? Faz parte. Faz parte de quê? Da lenta domesticação da empresa pela sua própria rotina e pela dos outros.

Musk é um caso extremo. Não é modelo de vida, não é cartilha de gestão, não é exemplo para copiar à letra. Mas seria uma pena usar esse argumento para fugir à pergunta incómoda: quantas empresas se habituaram a velocidades ridiculamente baixas e já nem reparam? O mais interessante não é ele trabalhar muito. Isso é o lado folclórico da história. O ponto importante é outro: ele desenha as organizações para reduzir a distância entre perceber, decidir e fazer. Quando há um gargalo, ataca-se o gargalo. Quando há uma regra estúpida, questiona-se a regra. Quando há uma peça que não devia existir, elimina-se essa peça. Quando há um processo que só serve para justificar o processo anterior, mata-se o processo.

É aqui que a coisa se torna interessante para as PME. Muitas PME não têm escala, não têm marca global, não têm departamentos de inovação, não têm exércitos de engenheiros, nem almofadas financeiras para errar durante anos, e o dinheiro está cada vez mais caro. Mas podem ter uma coisa que as grandes empresas muitas vezes perdem: velocidade de acção. Podem ouvir o cliente hoje e testar uma resposta amanhã. Podem juntar comercial, produção, técnica e compras numa mesa sem convocar um comité intercontinental. Podem decidir uma alteração de produto sem pedir autorização a uma torre de marfim. Podem transformar uma oportunidade num piloto, um piloto numa proposta, uma proposta numa encomenda e uma encomenda numa aprendizagem.

Podem. Mas, para isso, têm de desafiar as regras não escritas que as tornam lentas. A regra não escrita de que tudo tem de subir à direcção. A regra não escrita de que é melhor não decidir do que decidir e correr o risco de errar. A regra não escrita de que cada departamento deve proteger a sua capelinha. A regra não escrita de que só se mostra ao cliente uma solução quando ela está perfeita. A regra não escrita de que o fornecedor manda no ritmo. A regra não escrita de que “sempre fizemos assim” é um argumento. Não é. É só ferrugem com estatuto e galões.

Pensemos nas CDMO, como as conversas com o meu parceiro têm me ensinado. Para um cliente, cada mês de atraso até chegar ao mercado pode significar milhões perdidos. O cliente não compra apenas capacidade técnica. Compra tempo. Compra redução de incerteza. Compra alguém que o ajude a chegar mais cedo. Compra alguém que não transforme cada desvio num calvário administrativo. Neste tipo de mercado, velocidade não é simpatia operacional. É uma proposta de valor. Uma CDMO que responde depressa, transfere depressa, resolve depressa, aprende depressa e comunica depressa vale mais. Não porque trabalha à pressa, mas porque reduz o custo do tempo para o cliente.

E isto vale para muitos outros sectores. A PME que consegue encurtar o ciclo entre a necessidade e a resposta começa a jogar outro jogo. Aprende antes. Corrige antes. Ganha confiança antes. Entra na cabeça do cliente antes. Enquanto a concorrência ainda está a “analisar internamente”, ela já está no terreno a descobrir a realidade. A velocidade tem este efeito malandro: transforma pequenas vantagens em vantagens acumuladas. Quem lança primeiro aprende primeiro. Quem aprende primeiro melhora primeiro. Quem melhora primeiro ganha confiança primeiro. Quem ganha confiança primeiro recebe mais oportunidades. E quem recebe mais oportunidades aprende ainda mais depressa. Isto é o ciclo OODA de Boyd; por isso, Musk não patenteia: prefere a liderança da fronteira como "fosso", como vantagem competitiva.

O contrário também existe. É o efeito congelador. Projectos estratégicos que “estão em análise”. Iniciativas que “vão avançar no próximo trimestre”. Melhorias que “dependem de recursos”. Problemas conhecidos por todos, mas sem dono, sem data, sem equipa, sem entregável, sem vergonha. Depois chega alguém de fora, talvez com menos história, menos certificações na parede, menos reverência pelas regras do sector, e faz em seis meses o que os incumbentes explicavam que precisava de dois anos. E lá vêm as lamúrias: concorrência desleal, clientes ingratos, mercado imaturo, pressão sobre preços. Pois, talvez. Ou talvez o mercado tenha deixado de pagar pela lentidão dos incumbentes.

Velocidade não é imprudência. Não é confundir urgência com histeria. Não é atropelar requisitos legais, qualidade, segurança ou bom senso. Velocidade é disciplina. É foco. É clareza sobre o que interessa. É coragem para eliminar o que não acrescenta. É capacidade para decidir com informação suficiente, em vez de esperar pela ilusão da informação perfeita. É aceitar pequenos erros rápidos para evitar grandes erros tardios. O tal "Dá, dá. Não dá, não dá!". É transformar a empresa numa máquina de aprendizagem, não num museu de procedimentos.

Há PME que ainda pensam que a sua vantagem está apenas na flexibilidade. Mas flexibilidade sem velocidade é yoga empresarial: bonito, saudável, mas pouco competitivo. A flexibilidade só conta quando se transforma em acção. Talvez a empresa não precise de mais um plano estratégico de 80 páginas. Talvez precise de agarrar três batalhas críticas, pôr gente boa em cima delas, dar-lhes autoridade, datas, recursos e protecção política. Talvez precise de perguntar todas as semanas: o que nos está a atrasar, quem pode decidir isto, por que é que este passo existe, que versão suficientemente boa podemos testar já?

No fim, a empresa rápida não é a que faz tudo depressa. É a que demora menos tempo a aprender a fazer melhor. E isso, para muitas PME, pode ser uma vantagem competitiva muito mais poderosa do que parece.

P.S. Ainda há outro tema que o podcast me segredou.

quinta-feira, abril 30, 2026

Curiosidade do dia


No WSJ da passada Quarta-feira li uma cena caricata, quase chestertoniana.

O Southern Poverty Law Center (SPLC, na sigla em inglês) é uma organização norte-americana de defesa dos direitos civis, conhecida por monitorizar grupos de ódio e de extrema-direita. O Departamento de Justiça dos EUA anunciou recentemente que um júri federal indiciou o SPLC por acusações que incluem fraude electrónica, declarações falsas e conspiração para branqueamento de capitais. O Departamento de Justiça alega que, entre 2014 e 2023, o SPLC canalizou secretamente mais de 3 milhões de dólares em donativos para indivíduos associados a grupos extremistas, incluindo o Ku Klux Klan, a Nação Ariana, o Unite the Right e outros.

Uma organização criada para vigiar e denunciar extremistas acaba acusada de se ter aproximado tanto deles, através de informadores pagos, que já não é fácil perceber onde acaba a vigilância e onde começa a participação.

Não é preciso considerar as acusações provadas para perceber o problema. Basta ver o risco institucional. Quando alguém entra demasiado fundo no mundo que quer combater, pode começar a alimentar, organizar ou amplificar aquilo que dizia apenas observar.

É aqui que "O Homem que era Quinta-Feira", de Chesterton, vem à memória. No romance, a conspiração anarquista parece terrível até começarmos a descobrir que vários conspiradores são, afinal, polícias infiltrados. A ameaça existe? A ameaça foi encenada? Quem vigia quem? Quem combate quem?

A ironia é essa. O inimigo torna-se necessário para justificar a missão de quem o combate. E, quando a missão é moralmente nobre, cresce também a tentação de aceitar métodos opacos, porque "a causa" parece justificar tudo.

No fim, a pergunta já não é apenas: quem são os extremistas?

A pergunta passa a ser outra, mais desconfortável: quem vive da sua existência, quem os observa, quem os paga, quem os empurra e quem constrói autoridade pública à custa da ameaça que diz combater?

Há muitos anos, ouvi uma pessoa dizer algo que achei exagerado, mas ficou comigo: sem ladrões, não são precisos polícias. A frase foi proferida por alguém com fortes simpatias anarquistas, que defendia que os polícias têm todo o interesse em que haja ladrões.


Ao longo dos anos, tenho aplicado o mesmo racional a outras situações:
  • sem incêndios, quem não recebe apoios?
  • sem pobres, quem não recebe apoios?
  • sem burocracia, quem perde emprego?
  • sem medo, quem perde audiência?
  • sem guerra cultural, quem perde relevância política?
A frase é injusta se for usada como acusação automática. Mas é útil se for usada como teste de lucidez. Sempre que uma instituição vive de combater um problema, convém perguntar se os seus incentivos estão alinhados com a solução do problema - ou apenas com a sua gestão permanente.

Convém nunca esquecer uma das citações na coluna ali ao lado:
"It is difficult to get a man to understand something, when his salary depends upon his not understanding it"

sexta-feira, fevereiro 20, 2026

Existe saída da comoditização, em todos os sectores?

A propósito de "... vem aí uma revolução na UE." 

O Ricardo Igreja comentou: 

"A minha pergunta é a seguinte. Existe saída da comoditização, em todos os sectores? Percebo e aceito a necessidade de adaptabilidade e evolução na escala de valor, mas, e não sendo possível? Ou fica implícito que essa subida na escala de valor estará sempre disponível, ainda que por descobrir? A perda em padrão de vida não será inevitável, pelo menos a curto/médio prazo? Não contesto a ideia, mas por vezes a saída não é óbvia, ainda para mais tentando manter o nível de vida anterior/status quo."

A pergunta é séria e merece uma resposta igualmente séria.

A saída da comoditização não é automática; é possível em todos os sectores, mas não é possível para todas as empresas de um sector. E, sim, em muitos casos, há perda do padrão de vida no curto prazo. A história económica mostra-nos isso repetidamente. Olhando de forma fria e estratégica, vejo quatro possibilidades.

O esquema dos Flying Geese ilustra o que acontece a nível agregado num páis para cada sector, a evolução de um sector não é na horizontal:

Ainda assim ainda existem empresas japonesas no sector têxtil bem-sucedidas  e empresas de calçado inglesas (nichos ou produtos técnicos)

A primeira é subir na escala de valor. Procurar um novo mercado, um novo segmento ou um novo produto em que a comparação deixe de ser exclusivamente baseada no preço. Quando o produto é altamente comparável, o cliente escolhe o preço. Quando há diferenciação real, o cliente escolhe valor. Este movimento implica investimento, risco e tempo. Nem todas as empresas conseguem fazê-lo, e algumas chegam tarde demais. Recordar que há menos clientes nos nichos, mas cada um com orçamento muito maior.

A segunda possibilidade é manter o mesmo produto, mas mudar a proposta de valor. O caso da Xiameter, criada pela Dow Corning, ilustra bem esta via. Perante a comoditização do silicone, a empresa criou uma segunda marca, vendida exclusivamente online, sem assistência técnica, sem customização e com processos simplificados, dirigida a clientes que queriam apenas preço e volume. Ao mesmo tempo, preservou a marca principal para aplicações complexas, engenharia e inovação. Não mudou o produto; mudou o modelo de negócio e segmentou o mercado. Aceitou a margem baixa onde o cliente só quer preço e protegeu margem onde há valor. É uma forma inteligente de jogar em dois tabuleiros.

A terceira possibilidade é sair e fechar. Nem todas as empresas de um sector têm saída estrutural. Energia demasiado cara, escala impossível ou tecnologia obsoleta podem tornar um negócio inviável. A história europeia tem exemplos claros disso. Quando isso acontece, há perdas, pelo menos durante uma geração. É duro, mas faz parte da dinâmica económica.

A quarta possibilidade é sair e mudar de sector. A Nokia começou na pasta de papel e borracha antes de chegar às telecomunicações. A Sony evoluiu da electrónica para se tornar, sobretudo, uma empresa de entretenimento e videojogos. Aqui falamos de reinvenção profunda, que exige capital, visão e coragem estratégica (e muita experimentação, ou abertura aos resultados da experimentação).

Existe saída da comoditização para todos em todos os sectores? Não. Existe saída para algumas empresas, alguns segmentos e alguns modelos. Mas não para todos ao mesmo tempo. A subida na escala de valor está teoricamente disponível, mas não é automática nem indolor. Exige abandonar o status quo, aceitar risco e, muitas vezes, atravessar um período de transição difícil.

O verdadeiro perigo surge quando o debate se limita a factores externos, energia, tarifas, concorrência asiática, e ignora a dimensão estratégica interna (um exemplo português recente, gostava de investigar bem o que se passa neste sector). Quando o foco é apenas defensivo, a mudança acaba por ser imposta. E quando é imposta, costuma ser mais brusca.

A questão estratégica não é se a saída é óbvia. Quase nunca é. A questão é qual das quatro decisões estamos dispostos a enfrentar.

terça-feira, fevereiro 10, 2026

O 1º passo para aumentar a produtividade de uma empresa.


Neste clipe, falo sobre o impacto das empresas inexistentes na produtividade nacional. Essa é a cena do Carlos cidadão; essa é a cena de actuação dos políticos e dos governos.

E o Carlos consultor?

O Carlos consultor trabalha com as empresas existentes. Trabalha com as empresas concretas que querem aumentar a sua produtividade. No entanto, o Carlos consultor não se concentra na eficiência (bom, se uma empresa trabalhar no sector não transaccionável o trabalhar a eficiência, pode, por si só, gerar milagres. A maior parte das vezes trabalhar a eficiência é o meio de preparar a empresa para o salto seguinte, o arrumar a casa para a "the next big thing"). Trabalhar a eficiência é manter-se no quadrante 1, e isso só funciona para quem pode e não para quem quer. Recordar a 1ª lição da teoria dos jogos.

O ponto de partida é trabalhar o numerador da equação da produtividade. Trabalhar o numerador significa aumentar o valor potencial para os clientes. Quando se aumenta o valor, pode-se naturalmente elevar o preço. E o aumento do preço tem um impacte muito maior no aumento das margens do que a redução dos custos.

Tudo começa nos clientes. Se uma empresa existe, é porque tem clientes. Quem devem ser os clientes-alvo?

Em 2011 descobri as curvas de Stobachoff.

O que são as curvas de Stobachoff?


Imaginemos uma empresa concreta com 100 clientes.

No final do ano, somamos quanto cada cliente pagou, menos tudo o que custou servi-lo (descontos, visitas comerciais, apoio técnico, urgências, retrabalho, gestão de conflitos, tempo da equipa).

Depois, fazemos um exercício simples, mas raro:
  1. Ordenamos os clientes do mais rentável ao menos rentável.
  2. Começamos a somar o lucro, cliente a cliente, nessa ordem.
  3. Desenhamos um gráfico em que, no eixo horizontal, estão os clientes (do melhor para o pior) e, no eixo vertical, o lucro acumulado.
O que aparece quase sempre não é uma linha recta. Aparece uma curva que sobe muito depressa com poucos clientes… e depois abranda… e muitas vezes desce no fim.

A essa curva chamamos a curva de Stobachoff.

Ela mostra, de forma visual e impossível de ignorar:
  • quantos clientes realmente sustentam o negócio;
  • quantos não fazem grande diferença; e 
  • quantos estão, na prática, a destruir valor.
Não é um exercício financeiro sofisticado. É um exercício de honestidade económica sobre quem paga o salário no fim do mês. Se uma empresa desaparecer amanhã, não são "os clientes" em abstracto que vão sentir a sua falta. São alguns clientes muito concretos, e a curva de Stobachoff diz-nos exactamente quais são.

Clientes diferentes geram retornos diferentes (e não é por serem "bons" ou
"maus")


Um ponto importante: clientes pouco rentáveis não são desonestos, nem incompetentes, nem "maus clientes" no sentido moral. O problema é outro.

Clientes diferentes usam o mesmo produto de formas distintas, exigem níveis de serviço muito distintos, geram custos invisíveis (tempo, atenção, urgências, excepções) e valorizam coisas diferentes.

Um cliente pode pagar pouco, exigir muito, gerar atrasos, aumentar o risco, consumir foco da gestão, ... tudo isto sem nunca violar um contrato.

Outro cliente, com o mesmo produto, paga mais, pede menos, planeia melhor, valoriza a aplicação certa do serviço. Resultado: margens radicalmente diferentes.

As curvas de Stobachoff tornam isto visível. Sem moralismos. Sem narrativas. Só factos.


Como as curvas de Stobachoff ajudam a identificar os clientes que mais valorizam o que oferecemos


Quando desenhamos a curva, há normalmente uma parte inicial muito inclinada. Essa parte diz-nos algo fundamental: Uma pequena percentagem de clientes explica uma grande parte do lucro.
Esses clientes:
  • percebem o valor da proposta de valor,
  • usam o produto na aplicação certa,
  • estão dispostos a pagar por isso, e
  • reforçam a lógica económica do negócio.
São estes clientes que justificam investimento, merecem atenção estratégica, e devem servir de referência para novos clientes.

A curva de Stobachoff responde, de forma brutalmente honesta, a esta pergunta: Quem são os clientes para quem isto que fazemos faz realmente sentido?

E isso é trabalhar o numerador da produtividade: valor criado, não custos cortados.

Imaginem o impacte de substituir clientes não lucrativos por clientes lucrativos…

Como as curvas de Stobachoff revelam que clientes destroem valor, aumentam risco e roubam foco


A parte final da curva é a mais ignorada — e a mais perigosa. É aí que aparecem os clientes que:
  • reduzem o lucro total;
  • são subsidiados pelos bons clientes;
  • aumentam a complexidade operacional;
  • criam excepções atrás de excepções, e 
  • geram ruído, urgência e entropia.
Em muitos casos:
  • os 75% melhores clientes geram 120% do lucro, 
  • os 25% piores destroem os restantes 20% C 
Aqui está o erro clássico: a empresa acha que está a "ganhar volume", quando na verdade está a comprar risco.

1º passo - determinar os clientes-alvo.
2º focar a empresa em servir esses clientes-alvo

Subir na escala de valor e, como consequência, aumentar a produtividade, mais do que a corrida para o fundo que representa trabalhar só na eficiência, é precisamente o terreno em que tenho trabalhado (o lado Carlos consultor) ao longo dos últimos 30 anos: ajudar organizações a sair da lógica do volume, da eficiência defensiva e da sobrevivência reactiva, e a construir trajectórias sustentáveis de criação de valor. Não por meio de slogans, mas com uma abordagem estruturada que liga estratégia, execução e aprendizagem, combinando Balanced Scorecard, Teoria das Restrições e abordagem por processos.

Se fizer sentido explorar como a sua organização pode libertar capacidade, clarificar o que realmente cria valor para os seus clientes e desenhar conscientemente outro futuro, deixo aqui uma proposta concreta e os próximos passos.

Subir na escala de valor não é um acaso. É uma decisão — e um trabalho contínuo.

domingo, fevereiro 08, 2026

Clubes nocturnos - Inovar é mudar de quadrante, não só de produto (parte XI)


É preciso estar sempre a fazer esforço para fugir do quadrante 1, ao mínimo sinal de descanso, volta-se a rolar para o quadrante 1 facilmente. Red Queen effect ao vivo e a cores.

É interessante como se podem encontrar exemplos sobre estratégia em todo o lado, ao vivo e a cores. 

Aqui escrevo sobre clubes nocturnos. Não os conheço nem os frequento, mas encontrei este artigo, "A revolução dos clubes noturnos", e desconfiei logo que seria sobre estratégia e não me enganei.
"A experiência noturna encontra-se num momento de profunda revolução. Acho que não preciso de o dizer. Todos nós que sempre gostámos de sair à noite, de beber um copo, dançar e de nos divertirmos já não o conseguimos fazer da mesma forma ou com o mesmo prazer, segundo os padrões a que nos habituámos. Parece que andamos sempre à procura de algo que já não existe e chegamos sempre a casa com a sensação de que perdemos o nosso precioso tempo. Por vários motivos que se complementam. Talvez a forma como vemos a noite esteja desatualizada, a oferta também mudou e por isso também os nossos hábitos se adaptam. 
...
Os clubes noturnos tornaram-se preguiçosos e é por isso que se diz que estão em vias de extinção. Diz-se não, a realidade é que por toda a Europa vão fechando cada vez mais discotecas ano após ano e novas aberturas são residuais. Porquê? Porque os espaços deixaram de apostar em conceitos diferenciadores, abdicaram das animações e das produções próprias, escolhem cada vez mais a mesma música sem que se possam distinguir através da curadoria musical, deixaram de se preocupar com o perfil do cliente e deixaram tudo nas mãos dos promotores. Descaracterizaram os lugares e “venderam-se” ao facilitismo e a quem lhes promete encher a casa, como se fosse um caixote ou um cabaz de compras. Isso fez com que as noite se tornassem todas iguais, monótonas, desenxabidas e pouco estimulantes. 
...
As discotecas e os clubes estão em crise? Estão. Mas não irão desaparecer, aliás antevejo que regressem com toda a força, começando através de nichos de mercado para evoluir depois. Só precisam de perceber onde erraram e apostar diferente nesta revolução que os projete para o futuro."

Aqueles dois sublinhados a amarelo são ouro. O primeiro, porque trata de um dos temas mais importantes no mundo da estratégia: determinar (eu escrevi "determinar"; quem me conhece sabe o quanto gosto de distinguir determinar de identificar) quem são os clientes-alvo. O segundo,  porque é também um dos meus ângulos de abordagem ao desafio de mudança de quadrante, o anichar. 

O artigo defende que as discotecas tradicionais estão em declínio porque deixaram de oferecer experiências diferenciadas, tornaram-se preguiçosas na curadoria, na animação e no conceito, e passaram a depender excessivamente de promotores. A mudança nos hábitos sociais, tecnológicos e de mobilidade acelerou essa crise, mas não a explica por completo. O autor argumenta que os clubes não vão desaparecer, mas só regressarão se aprenderem com os erros e apostarem em nichos e novos formatos vividos como “revolução” da noite.

Pelo que percebo do autor, isto não é uma crise de procura; é uma crise de proposta de valor. O texto desmonta bem a narrativa cómoda de “as pessoas já não saem”. Saem, só não saem para coisas banais. O problema não é a noite; é a falta de uma proposta memorável.

A ideia de regressar "pelos nichos" é correcta. Grandes modelos indiferenciados não se reinventam; são substituídos. A reconstrução faz-se sempre a partir de pequenos públicos exigentes. Seja nos clubes nocturnos ou na indústria.

Quando os clubes entregaram a curadoria, a experiência e a relação com o cliente aos promotores, deixaram de ser marcas e passaram a ser meros contentores logísticos. Isso é fatal em qualquer indústria criativa. Não se pode abdicar da identidade.

No fundo, este artigo é um retrato de um negócio preso no Quadrante 1:

  • Competição por volume ("encher a casa"); 
  • Indiferenciação total da oferta; 
  • Preço implícito como critério de decisão;
  • Substituibilidade extrema ("todas as noites iguais". Playlists iguais. Pessoas iguais. Emoções fracas. Memória zero.
Quando o autor fala de clubes tratados como "caixotes ou cabazes", está a descrever exactamente a comoditização. Na Parte II escrevi "O mercado premium não compra apenas azeite; compra significado." Foi exactamente isso que aconteceu à noite. Continuou a vender metros quadrados, decibéis e copos. Quando devia estar a vender experiência, narrativa e pertença.

A "revolução" de que ele fala não é tecnológica nem geracional - é estratégica:

  • passar de espaço para experiência;
  • de música genérica para curadoria;
  • de público indiferenciado para tribos;
  • de recorrência forçada para desejo

O texto acerta no diagnóstico, mas fica aquém na implicação mais dura: muitos destes clubes não vão transitar de quadrante; vão simplesmente desaparecer, porque não têm nem cultura, nem capital simbólico para isso.

E isso não é uma tragédia. É selecção estratégica. 

Quando se fala em "regressar pelos nichos", convém dizer as coisas como são: não é uma opção elegante — é a única saída possível.

Nenhuma organização faz um salto directo do Quadrante 1 para o Quadrante 4. O caminho começa sempre pequeno, exigente, quase invisível. Um público que não quer tudo. Quer aquilo.

O futuro não pertence a quem agrada a todos, mas a quem é claramente escolhido por alguns.


terça-feira, fevereiro 03, 2026

Mais um atestado de desconhecimento da realidade

Há textos que dizem tanto sobre o tema que abordam como sobre a forma como as redacções pensam economia em Portugal.

Na passada sexta-feira, o Expresso publicou uma peça com o título: "Preços dos sapatos em Portugal estão a cair há 17 anos."

O artigo apresenta dados correctos. A interpretação é que é problemática.

O que diz o artigo?

"São 17 anos com os preços do calçado para os consumidores lusos a recuar. Em termos acumulados, entre 2025 e 2008 — último ano em que a variação do IPC relativo ao calçado foi positiva — a queda é de 34%. No mesmo período, o índice geral de preços no consumidor em Portugal acumula uma subida de 33%. "Isto significa que, em termos reais [tendo em conta o impacto da inflação], o preço do calçado caiu para metade",

...

As importações portuguesas de calçado dispararam, aumentando mais de 80% face a 2008. E muitas vêm da Ásia, de países como a China, a Índia, a Indonésia e o Vietname. Mesmo quando vêm de países da União Europeia, trata-se maioritariamente de calçado produzido na Asia, que vai para esses Estados-membros e é revendido.

...

"Portugal produz e vende para o mundo, não tanto para o consumidor português. E exporta no topo dos preços mundiais", destaca a APICCAPS. Em média, um par de sapatos portugueses sai da fábrica a 27,57 dólares (€23,29 ao câmbio atual), "

Onde está a novidade? O problema não está nos dados. Está na ausência total de surpresa e, sobretudo, de reflexão.

Nas conservas (2020):

"Porque não olham para os números? Os portugueses importam produtos baratos e exportam os produtos mais caros. Olhando para os dados de 2016, o kg de conserva importada era cerca de 73% do kg de conserva exportada.

Esta associação em vez de ajudar os seus associados a subir na escala de valor, está a querer que se enterrem com descontos para ganhar quota de mercado interno. PORRA!!!
Quando é que esta gente percebe que volume e quota de mercado não é o objectivo. O objectivo é o lucro!"

No mobiliário (2012):

"Parece que alguma indústria portuguesa de mobiliário, incapaz de concorrer no seu próprio mercado interno, contra os preços muito baixos da concorrência asiática, teve como salvação o virar-se para o mercado externo. Contudo, livre de barreiras alfandegárias, a concorrência asiática também estava presente nesses mesmos mercados.

Como se explica o insucesso no mercado interno e o sucesso no mercado externo? 

No mercado interno não existe massa crítica de clientes capazes de suportarem empresas que se dediquem a produções em nichos e segmentos diferentes daqueles onde actuam as empresas asiáticas. No mercado externo as produções asiáticas dedicam-se a segmentos diferentes daqueles onde actuam as empresas portuguesas."

No calçado (2011) (aqui deixei uma parte inicial para ilustrar as baboseiras que pessoas em cargos de responsabilidade e que não resistiriam ao mais básico contraditório:

""Mais do que pôr a tónica nas exportações temos que ser fortes no mercado interno. Se não conseguirmos competir aqui dificilmente vamos competir noutros mercados", afirmou Carlos Tavares.

"As empresas portuguesas têm perdido quota no seu próprio mercado. Sem resolver esses problemas, dificilmente podem ter sucesso nos mercados externos", acrescentou o presidente da CMVM."

Esta abordagem é nova... qual o CV de Carlos Tavares? Qual a sua experiência de vida? O que o habilita a mandar estes bitaites sobre o que as PMEs exportadoras devem ou não fazer?

Aquilo que permite a estas PMEs serem suficientemente competitivas na exportação é, muitas vezes o que as impede de ser competitivas no mercado interno. Os consumidores do mercado interno têm um poder de compra muito diferente dos que consomem nos mercados externos. Por isso, escrevo e falo tantas vezes nas empresas que fazem by-pass ao país."

Acham pouca a ignorância de Carlos Tavares? Experimentem "Os loucos tomaram conta do jornal" 

Ainda sobre o calçado: "Dedicado ao bicicletas".

Há um padrão que a imprensa insiste em não ver. O artigo do Expresso de 2025 não revela uma “realidade nova”. Revela a persistência de uma má leitura antiga:

  • confundir preços baixos com problema económico;
  • tratar a queda de preços como falha industrial;
  • assumir implicitamente que “ganhar o mercado interno” é sempre desejável;
  • ignorar que exportar caro e importar barato é um sinal de subida na escala de valor, não de fraqueza.

A pergunta que raramente é feita não é: "Porque é que os preços do calçado caem em Portugal?"

É esta: "Que tipo de empresas queremos que sobrevivam — e em que quadrante?"

Enquanto a imprensa continuar a ler estes fenómenos com as lentes erradas — volume, quota, mercado interno como fetiche — continuará a produzir textos informativos, mas conceptualmente pobres.

E isso é um problema. Não para as empresas que já fizeram by-pass ao país, mas para o debate público, que insiste em confundir competitividade com low-cost.

Dedicado à redacção do Expresso, de 2015: "um atestado de desconhecimento da realidade" de onde retiro:

"As empresas nacionais têm de continuar a apostar nas exportações mas não por causa da baixa procura interna.

O nível de vida em Portugal não é alto. Por isso, os portugueses optam por comprar bens transaccionáveis baratos. Esses bens entram em Portugal, importados da Ásia a preços muito baixos, e levam a melhor sobre o "Made in Portugal". Por exemplo, Portugal exporta sapatos caros e importa sapatos asiáticos para consumo interno. Portugal exporta mobiliário caro e importa mobiliário asiático para consumo interno."