Mostrar mensagens com a etiqueta ISO 9001. Mostrar todas as mensagens

segunda-feira, setembro 14, 2026

Revisão pela gestão e histerese (parte I)

A Matemática tem a propriedade comutativa: A+B = B+A.

A Química tem o fenómeno da histerese, algo como: ir de A para B é diferente de ir de B para A.

Ao longo dos anos, subindo na escala de abstracção, habituei-me a ver o fenómeno em vários aspectos da vida e a relacioná-los com a ISO 9001.

Por exemplo, na série Cosmos de Carl Sagan, no episódio 5. Ao minuto 42.24 o "carbon chauvinist" começa um exemplo interessante de como o todo é maior do que a soma das partes. Quando chegarem ao minuto 45.16 (escrevi o que se segue há quase 20 anos):
"Agora, voltem atrás e revejam o trecho, e quando Sagan pegar no carvão, no giz, nos pregos enferrujados, lembrem-se de quem acredita piamente que se der resposta isolada a cada um dos requisitos da norma ISO 9001... a mistura vai gerar um sistema de gestão da qualidade.
O mais provável é gerar um sistema de gestão que responde às cláusulas da norma... mas daí até ser um sistema de gestão do negócio! "Come one" quem é que queremos enganar?"
Há anos encontrei este site de onde retirei esta imagem:
Uma coisa é pegar num morango e analisar a sua composição. Outra, bem diferente, é juntar os componentes e, daí, tentar criar um morango.

Algo que descobri há mais de 20 anos foi que tentamos fazer o mesmo com a ISO 9001. Acreditamos que, se juntarmos a resposta a cada uma das cláusulas, isoladamente, emergirá um verdadeiro sistema de gestão da qualidade. Nope!

Algo que percebi só há uns meses, na sequência de conversas desencadeadas por este conjunto de postais, foi que também fazia o mesmo na revisão do sistema a um nível mais micro. Acreditava que preparar uma agenda com base nos inputs da cláusula 9.3.2 era o que fazia sentido para uma reunião bem-sucedida. 

Ao fazer a autópsia de uma reunião bem-sucedida, uma reunião que motiva a participação da gestão de topo, que gera interacções relevantes e decisões eficazes, constatamos que um dos temas foi a "adequação de recursos". Então, ao pensar nos inputs para uma boa revisão do sistema, somos levados a concluir que um deles tem de ser a adequação dos recursos. Então, reservamos 10 minutos para abordar o tema "adequação de recursos"

Agora, imaginem que o tema "adequação de recursos" e mais nove temas foram inscritos na ISO 9001 como inputs para a revisão do sistema.

Agora, imaginem no rescaldo de uma reunião de revisão do sistema...

A lista de verificação está preenchida. Os diapositivos foram apresentados. A acta contém as expressões esperadas e está assinada. Mas o que mudou depois da reunião?

Algumas revisões do sistema parecem ser consideradas bem-sucedidas porque aconteceram e deixaram um registo, não porque ajudaram a gestão a compreender melhor a organização ou a tomar decisões. É claro que a conformidade importa. Uma organização que declara ter um sistema de gestão da qualidade conforme com a ISO 9001 precisa de demonstrar que a revisão é planeada, considera as entradas exigidas, envolve a gestão de topo e produz os resultados necessários.

O problema começa quando a produção dessa evidência substitui o propósito da revisão. Surge então um paradoxo da conformidade: quanto mais atenção se dedica a provar que cada entrada apareceu na reunião, menos atenção se pode dedicar ao significado da informação apresentada. Este desvio raramente é deliberado. Instala-se gradualmente, à medida que preparar a revisão passa a significar reunir documentos, preencher campos e garantir que nada falta para a auditoria. Entretanto, pode faltar o essencial: avaliar o sistema e decidir o que precisa de mudar.

E voltamos ao tema da "adequação de recursos".

"Satisfação dos clientes". "Resultados das auditorias". "Desempenho dos processos". "Adequação dos recursos".

Quem recebe uma convocatória com estes tópicos sabe quais os assuntos que serão apresentados. Mas percebe o que está verdadeiramente em causa? Sabe por que razão a sua participação é necessária? Consegue antecipar as decisões que poderão ter de ser tomadas?

Um tópico anuncia um assunto. Não explica o propósito da conversa. Há uma técnica simples, nem sempre explorada pelos gestores da qualidade, que pode ajudar: formular os pontos da agenda como perguntas relacionadas com desafios relevantes para a gestão de topo e orientadas para decisões.

Em vez de "Satisfação dos clientes":

"Que alterações nas necessidades e expectativas dos nossos clientes podem ameaçar a continuidade das encomendas actuais ou abrir oportunidades para conquistarmos encomendas de maior valor — e a que mudanças devemos responder primeiro?"

Em vez de "Resultados das auditorias":

"Que fragilidades reveladas pelas auditorias podem comprometer a nossa capacidade para cumprir os contratos, proteger as margens ou crescer — e quais exigem uma decisão da gestão de topo?"

Em vez de "Desempenho dos processos":

"Em que processos estamos a perder qualidade, capacidade ou margem, que causas explicam esses resultados e onde produziria maior retorno uma intervenção da gestão?"

Em vez de "Adequação dos recursos":

"Perante a evolução das exigências dos clientes e a procura de peças cada vez maiores, mais complexas e sujeitas a requisitos dimensionais mais rigorosos, em que medida o actual parque de máquinas de injecção limita o acesso a melhores encomendas e melhores margens, e que decisões de renovação, adaptação ou investimento devemos começar a preparar?"

Estas perguntas já não se limitam a mudar o ponto final por um ponto de interrogação. Relacionam a informação do sistema com escolhas que interessam directamente à gestão de topo: que mercados servir, que encomendas procurar, que riscos aceitar, onde investir e como proteger as margens.

Também ajudam os participantes a prepararem-se. Deixa de bastar levar os números da respectiva área. É necessário interpretar tendências, relacionar causas e consequências, avaliar alternativas e contribuir para uma decisão.

Não é a interrogação no final da frase que motiva. É a relevância do desafio, a clareza do que está em jogo e a possibilidade de influenciar uma decisão com consequências reais para o futuro da empresa.

A cláusula 9.3.2 da ISO 9001 estabelece as entradas que devem ser consideradas na revisão pela gestão. Não obriga a transformar cada item num ponto separado da agenda.

Uma pergunta sobre a confiança dos clientes pode reunir reclamações, satisfação, desempenho dos processos, não conformidades e eficácia das acções correctivas. Uma pergunta sobre novos compromissos pode relacionar recursos, riscos, objectivos e oportunidades de melhoria.

Uma matriz de correspondência entre perguntas e entradas permite verificar a cobertura dos requisitos sem obrigar os participantes a seguir a estrutura da norma.

A evidência continua a ser necessária. Mas passa a documentar uma avaliação com propósito, em vez de ser o propósito da reunião.

domingo, setembro 13, 2026

Quando o sistema «cumpre», mas o cliente fica sem jantar — Parte VII

Ao longo desta série, seguimos uma promessa desde o ecrã em que o cliente escolhe a refeição até à cozinha, onde espera prepará-la. Pelo caminho encontrámos fornecedores críticos, uma insolvência, uma mudança apressada, ingredientes em falta e clientes que regressaram ao supermercado.

Também vimos como a ISO 9001 poderia ajudar a reconhecer dependências, avaliar capacidades, planear mudanças e detectar falhas antes de estas chegarem ao cliente. Falta, contudo, uma condição: a organização tem de utilizar o sistema para gerir o desempenho.

Parece evidente, mas nem sempre é. Uma lista de fornecedores aprovados pode estar actualizada sem que ninguém saiba se o fornecedor mais crítico continua a ter capacidade para cumprir. Um registo de riscos pode estar preenchido sem que nenhuma decisão tenha mudado. Uma alteração pode ter sido autorizada sem que a operação esteja preparada. Uma reclamação pode estar encerrada enquanto o cliente cancela as próximas encomendas. 

O documento existe. O mecanismo que deveria representar pode não funcionar. Não sabemos se a Blue Apron, a Marley Spoon ou os prestadores envolvidos tinham sistemas certificados segundo a ISO 9001. O caso permite ilustrar um risco que existe em muitas organizações: confundir a evidência de que uma actividade foi realizada com a demonstração de que produziu o resultado necessário.

A revisão pela gestão torna esse risco particularmente visível. Imaginem duas organizações. Ambas têm uma agenda, indicadores, resultados de auditorias, informação sobre reclamações, uma acta e um plano de acções. Vistos de longe, os registos podem parecer semelhantes.

Na primeira, o responsável da qualidade passa semanas a recolher dados e a preparar diapositivos. Cada director apresenta a sua parte, explica os desvios e propõe alguma acção. A gestão de topo aprova as conclusões. A acta fica pronta para a auditoria.

Na segunda, os participantes chegam com a informação analisada e com perguntas que exigem decisões. Procuram relações entre processos, questionam pressupostos e decidem onde alterar prioridades, recursos ou controlos. Depois verificam se essas decisões melhoraram os resultados.

A diferença começa na preparação. Uma organiza a revisão a partir daquilo que pretende mostrar ao auditor. A outra organiza-a a partir daquilo que a gestão precisa de compreender e decidir.

Demonstrar conformidade é necessário. O problema surge quando produzir evidências substitui o propósito que lhes dá sentido. O desvio pode instalar-se lentamente. Cria-se um modelo para não esquecer nenhum assunto. O modelo transforma-se na agenda. Cada assunto transforma-se numa apresentação. A reunião cresce, a atenção diminui e o responsável da qualidade compensa a falta de análise e de participação dos restantes gestores.

Até que a pergunta "O que precisamos de compreender e decidir?" dá lugar a "Já cobrimos todos os pontos?" Há então um participante invisível na sala: o auditor imaginado. Escolhem-se palavras, suavizam-se os problemas e preparam-se as conclusões pensando na sua aceitação. A certificação pode proporcionar uma disciplina externa útil. Mas a gestão deveria ser a primeira interessada em saber que uma acção falhou, que um risco aumentou ou que um fornecedor perdeu capacidade.

Voltemos às caixas. Se a logística apresenta entregas efectuadas, o apoio ao cliente apresenta reclamações encerradas e as compras apresentam fornecedores aprovados, cada área pode ter uma explicação satisfatória. Quem liga essa informação aos clientes que ficaram sem jantar e deixaram de comprar?

É esse o trabalho da gestão: perceber como os processos, em conjunto, estão a cumprir ou a destruir a promessa feita ao cliente. E tomar decisões que nenhuma área consegue tomar sozinha. A ISO 9001 pode ajudar. Contudo, um sistema orientado para produzir registos tranquilizadores pode deixar os problemas crescerem atrás de uma aparência de controlo. A evidência útil deve permitir seguir o caminho entre informação, análise, decisão e resultado. Uma assinatura, por si só, não percorre esse caminho.

Esta série começou com uma ideia simples: o cliente não compra ingredientes. Compra o jantar. Termina com uma pergunta igualmente simples: o vosso sistema de gestão ajuda a colocar o jantar na mesa ou ajuda sobretudo a explicar ao auditor por que razão a caixa foi expedida?

sexta-feira, setembro 11, 2026

Isto é tão Portugal...

Reparem no conteúdo deste artigo, "Após denúncia de troca de cadáveres, ULS São José obrigada a reforço de medidas na identificação de corpos" publicado pelo DN.

"A Unidade Local de Saúde de São José, em Lisboa, foi obrigada a rever e a reforçar os procedimentos de identificação de cadáveres, na sequência da troca de dois corpos que só foi detetada por uma das famílias no velório."

Se a ULS foi obrigada a rever e reforçar os procedimentos, é porque estavam errados. Certo? Não me parece, segundo o artigo:

"Segundo o regulador, a troca ocorreu "com a agravante" de não ter sido detetada por qualquer mecanismo interno de controlo, verificação ou validação, nem pelos técnicos auxiliares de saúde da casa mortuária da ULS São José, nem pelo representante da agência funerária, apesar de existir um procedimento formal de dupla verificação da identidade em vigor.

O documento adianta ainda que os técnicos auxiliares de saúde admitiram não ter cumprido o procedimento obrigatório de dupla verificação da identidade do cadáver"

Ou seja, parece haver uma incoerência entre o problema descrito e a solução iniciada. Segundo o artigo, havia um procedimento de dupla verificação, mas os técnicos admitiram não tê-lo cumprido. Logo, a não conformidade não foi o conteúdo do procedimento; foi o seu incumprimento. Assim, para quê rever e reforçar procedimentos se depois não são cumpridos?

O título do artigo sugere que o método de identificação era inadequado. Porém, o corpo da notícia aponta, antes de mais, para uma falha na execução do método existente. Se o procedimento era adequado, conhecido e exequível, reescrevê-lo ou acrescentar-lhe passos não resolve necessariamente nada de nada. Pode apenas produzir mais documentação para pessoas que já não cumpriam a documentação anterior. 

"Para além da falha no cumprimento dos procedimentos, a ERS identificou como causas do incidente um “contexto excecional caracterizado por um aumento significativo” do número de óbitos, que originou sobrelotação da casa mortuária do hospital, a adoção de soluções de armazenamento de caráter excecional na morgue e um elevado número de saídas de cadáveres num único dia, fatores que terão contribuído para o cansaço físico dos profissionais e para a diminuição da atenção no cumprimento dos procedimentos.

A ERS salienta que, após a troca, a ULS São José implementou algumas medidas corretivas, como a alocação diária de um técnico auxiliar de saúde exclusivo para tarefas administrativas e atendimento às agências funerárias, o reforço da supervisão da casa mortuária e a realização de visitas não anunciadas por membros da direção."

As duas medidas que sublinhei são, essencialmente, mais controlo sobre as pessoas.

Há, portanto, um desajuste entre as causas identificadas e as acções adoptadas. A ERS aponta sobrelotação, armazenamento excepcional, elevado número de saídas, cansaço físico e diminuição da atenção. Contudo, o trecho não refere medidas dirigidas a essas condições, como: aumentar a capacidade da morgue; definir reforços de pessoal para períodos de maior procura; estabelecer limites de carga de trabalho; melhorar as condições e a organização do armazenamento; escalonar ou controlar melhor as saídas; introduzir dupla verificação ou identificação electrónica; redesenhar o processo para tornar a troca fisicamente difícil.

Supervisão e visitas não anunciadas podem aumentar temporariamente o cumprimento, mas não eliminam as condições que tornaram o erro provável. Na linguagem da ISO 9001, parecem medidas predominantemente de detecção e vigilância. Apenas a afectação do técnico administrativo começa a aproximar-se de uma verdadeira acção correctiva sobre o sistema de trabalho.

A questão central permanece: se voltarem a ocorrer sobrelotação, muitas saídas e profissionais fatigados, o novo sistema impede a troca ou limita-se a esperar que todos prestem mais atenção? Pelo trecho, parece sobretudo a segunda hipótese. 

BTW, isto também pode ser usado para exemplificar a importância da cláusula 7.3 da ISO 9001. Conhecer um procedimento não é o mesmo que compreender por que razão nunca pode ser ignorado.

A cláusula 7.3 não exige apenas que as pessoas saibam que existe um procedimento. Exige que estejam conscientes:

  • do seu contributo para a eficácia do sistema;
  • dos benefícios de um melhor desempenho; e 
  • das implicações do incumprimento dos requisitos.

Neste caso, a dupla verificação não é uma formalidade administrativa. Protege a identidade do falecido, a dignidade das famílias, a confiança na organização e a reputação do serviço. A pergunta ligada à cláusula 7.3 seria algo do género: Os profissionais compreendiam verdadeiramente o que poderia acontecer se omitissem a dupla verificação?

Continua numa segunda parte, sob o lema: preso por ter cão e não ter, ou seja, eu também sou capaz de imaginar os trabalhadores a fazerem o que fizeram, apesar de saberem a importância de cumprir o procedimento. Não é impunemente que um Estado consegue ter um excedente nas contas públicas durante vários anos consecutivos.

terça-feira, setembro 08, 2026

E se o próximo fornecedor a falhar for o seu? — Parte VI

Ao longo desta série acompanhámos a insolvência da FreshRealm e os problemas que acabaram nas caixas dos clientes da Blue Apron e da Marley Spoon. Seria confortável concluir que esta é apenas uma história sobre empresas de meal kits nos Estados Unidos.

Não é.

Todas as organizações têm fornecedores cuja falha pode chegar rapidamente ao cliente: o fabricante de um componente essencial, o transportador que efectua as entregas, o laboratório que liberta o produto, a empresa que mantém os sistemas informáticos ou o prestador que executa uma parte do serviço. Por vezes, o fornecedor mais crítico nem sequer é aquele a quem se paga mais. É aquele sem o qual a promessa feita ao cliente deixa de poder ser cumprida.

Abra a sua lista de fornecedores aprovados e escolha um nome. Se esse fornecedor deixasse de funcionar amanhã, quanto tempo demoraria o cliente a perceber? Que produto, serviço ou requisito ficaria comprometido? Existe uma alternativa realmente testada ou é apenas um nome reservado para uma emergência? E que evidências demonstram que o fornecedor actual mantém a capacidade necessária?

É aqui que as cláusulas da ISO 9001 começam a trabalhar em conjunto. A cláusula 6.1 ajuda a analisar o risco; a 8.4 exige critérios para avaliar, seleccionar, monitorizar e reavaliar o fornecedor; a 6.3 ajuda a planear uma eventual mudança; e a 8.1 procura manter a operação sob controlo. Não se trata de preencher quatro documentos independentes. Trata-se de ligar as decisões antes que a falha ligue os problemas.

Para um fornecedor crítico, essa preparação pode significar testar alternativas, confirmar capacidades com volumes reais, definir indicadores e limites de actuação, manter inventários de segurança ou estabelecer critérios para reduzir, suspender ou transferir o trabalho. O objectivo não é criar mais um ficheiro para mostrar ao auditor. É saber o que fazer enquanto ainda há tempo para decidir.

Nenhum sistema de gestão impede uma insolvência, uma avaria, um incêndio ou um ataque informático. Pode, contudo, evitar que a organização descubra a sua dependência enquanto o cliente descobre a falha.

Por isso, talvez a pergunta mais útil não seja "o fornecedor está aprovado?". A pergunta é: se falhar amanhã, estamos preparados para continuar a cumprir aquilo que prometemos hoje?

Continua.

quarta-feira, setembro 02, 2026

O trabalho é do fornecedor. A responsabilidade continua a ser da marca. (Parte V)

Na Parte IV, vimos como a cláusula 6.3 da ISO 9001 poderia ter ajudado a Blue Apron e a Marley Spoon a controlarem melhor a transferência das encomendas da FreshRealm para um novo prestador. Até o melhor plano de mudança esbarra numa pergunta bastante básica: o novo fornecedor consegue realmente fazer o trabalho?

A FreshRealm não fornecia material de escritório. Comprava e armazenava ingredientes, preparava as caixas, verificava o conteúdo, embalava-as e colocava-as no circuito de distribuição. Executava uma parte central da proposta de valor das marcas. Quando falhava, a falha não ficava no armazém. Chegava à cozinha do cliente.

Pois bem, é precisamente disto que trata a cláusula 8.4 da ISO 9001: Controlo dos processos, produtos e serviços de fornecedores externos.

A norma não exige que todos os fornecedores sejam tratados da mesma forma. A cláusula 8.4.1 exige critérios para avaliar, seleccionar, monitorizar e reavaliar os fornecedores com base na sua capacidade para cumprir os requisitos aplicáveis. Um fornecedor de material de escritório pode ser controlado de forma relativamente simples. Um prestador que gere inventários, interage com sistemas e envia directamente o produto da marca para milhares de clientes exige outro nível de controlo.

Se uma falha do fornecedor pode provocar refeições incompletas, problemas de segurança alimentar, atrasos, reclamações e perda de clientes, então o fornecedor não é apenas importante. É crítico.

No caso da Blue Apron e da Marley Spoon, o fornecedor encontrava-se dentro da própria experiência do cliente, mesmo que o cliente nunca visse o seu nome. E a Misfits Markets?

Armazenar e distribuir produtos alimentares demonstrava experiência relevante. Mas seria suficiente? Demonstrava capacidade para gerir milhares de combinações de ingredientes, fazer corresponder cada componente à receita escolhida, responder aos picos de procura, assegurar a rastreabilidade e expedir caixas dentro de janelas de tempo muito reduzidas?

Uma coisa não demonstra automaticamente a outra. A aquisição jurídica dos contratos não equivale a aprovação operacional. A capacidade não se declara. Demonstra-se.

A avaliação prevista na cláusula 8.4.1 deveria procurar evidências: verificar instalações, competências e sistemas; reconciliar os inventários físicos com os registos; testar a rastreabilidade; preparar caixas-amostra; e realizar ensaios com volumes e combinações próximos da realidade.

A cláusula 8.4.2 acrescenta que o tipo e a extensão do controlo devem ter em conta o possível impacte do fornecedor sobre a capacidade da organização para cumprir os requisitos dos clientes. Não basta perguntar ao prestador: "Estão preparados?"

É necessário decidir como será verificada a resposta.

Se o risco for elevado, a aprovação pode ser condicionada. Começar com uma região, um número limitado de menus ou uma pequena percentagem das encomendas. Aumentar o volume apenas quando os resultados demonstrarem que os inventários são fiáveis, as caixas chegam completas, as embalagens resistem ao transporte e os prazos são cumpridos.

A experiência da Misfits Markets poderia justificar o início da avaliação. Não deveria substituir a avaliação. Mesmo um fornecedor competente pode falhar se não souber exactamente o que se espera dele. A cláusula 8.4.3 exige que os requisitos sejam comunicados e que a organização confirme previamente que a informação fornecida é adequada.

O conteúdo de cada caixa, as substituições autorizadas, os critérios de aceitação, os requisitos de embalagem, os métodos de verificação, as condições de libertação e o tratamento dos produtos não conformes teriam de estar claramente definidos. Dizer ao fornecedor que deve entregar "com qualidade" não serve para grande coisa.

Se faltar um ingrediente, a caixa pode ser expedida? Se uma substituição alterar a receita ou introduzir um alergénico, quem a pode autorizar? Se a embalagem estiver danificada, quem decide a sua libertação? Se o inventário físico não coincidir com o sistema, a preparação continua?

Um requisito que existe apenas na comunicação comercial, mas que não foi transformado num critério operacional, continua a ser uma intenção. Depois da aprovação inicial vem a monitorização. Não bastaria medir quantas caixas foram preparadas ou expedidas. Seria necessário acompanhar as caixas completas, a exactidão dos inventários, as substituições, os danos, os atrasos, as reclamações, os reembolsos, os cancelamentos e os clientes perdidos.

E os indicadores teriam de provocar decisões. Se aumentassem os ingredientes em falta, seria necessário reduzir o volume, suspender determinadas receitas, reforçar as verificações ou interromper temporariamente a transição. Monitorizar sem definir limites e sem agir perante os resultados é apenas observar o problema enquanto cresce.

É aqui que muitas listas de fornecedores aprovados criam uma falsa sensação de segurança. O nome está na lista, a avaliação tem uma data e alguém assinou o formulário. E depois? A lista de fornecedores aprovados não controla o fornecedor. São os critérios, as verificações, os indicadores e, sobretudo, as decisões tomadas perante os resultados que exercem esse controlo.

A ISO 9001 não teria impedido a insolvência da FreshRealm, nem garantiria que nenhuma caixa chegaria incompleta. Poderia, contudo, ter ajudado a reconhecer a criticidade do processo, avaliar a capacidade efectiva do novo prestador, começar com volumes controlados e detectar os desvios antes de estes atingirem tantos clientes. O fornecedor pode executar o trabalho. A marca continua responsável pelo resultado.

Utilizada como sistema de decisão, e não apenas como suporte de uma certificação, a cláusula 8.4 obriga a organização a fazer uma pergunta incómoda: o fornecedor está aprovado porque preencheu os formulários ou porque continua a demonstrar que consegue cumprir aquilo que prometemos ao cliente? Voltaremos a isto na última parte, a Parte VII.

E agora a pergunta deixa de ser sobre a Blue Apron e a Marley Spoon: como impedir que algo semelhante aconteça na nossa empresa?


Continua.

domingo, agosto 30, 2026

O que é que as empresas prometem aos clientes?

 Na semana passada publiquei o quinto episódio da série BlueRiver — ISO 9001:2026 in Real Life.


A BlueRiver já definiu os seus clientes-alvo, o âmbito do seu Sistema de Gestão da Qualidade (SGQ) e os processos necessários para cumprir as promessas que escolheu fazer. Mas antes de produzir ou expedir, há uma questão decisiva: o que é que foi exactamente prometido ao cliente e temos capacidade para cumprir essa promessa?


Este episódio acompanha uma encomenda de private label com um novo formato de embalagem e mostra como transformar as necessidades do cliente em requisitos claros, critérios de aceitação, responsabilidades e evidências de capacidade.

A BlueRiver utiliza uma Matriz de Requisitos e uma Lista de Verificação para Revisão de Propostas e Encomendas, para distinguir o que está confirmado do que ainda é apenas uma suposição e para assegurar que as alterações aos requisitos são devidamente analisadas e controladas.

O episódio aborda ainda a comunicação com o cliente quando uma contingência pode afectar a entrega. A ideia central é simples: um bom SGQ não deve apenas ajudar a organização a cumprir as suas promessas; deve também impedir que faça promessas que não consegue cumprir.

sábado, agosto 29, 2026

Mudar depressa sem perder o controlo — Parte IV

Nos textos anteriores, vimos como a falência da FreshRealm, a empresa que preparava e expedia as caixas da Blue Apron e da Marley Spoon, acabou por chegar à cozinha dos clientes sob a forma de ingredientes em falta, embalagens danificadas, atrasos e entregas canceladas.

A FreshRealm criou o problema, mas esta afirmação precisa de ser dividida em duas: a falência do fornecedor provocou a necessidade da mudança; a forma de executar essa mudança continuava a ser uma responsabilidade das marcas. Há uma diferença entre ter de mudar e ter de mudar daquela maneira.

Quando uma organização externaliza uma operação, não externaliza a promessa feita ao cliente.

Um sistema de gestão da qualidade concebido e implementado segundo a norma ISO 9001 poderia ter ajudado a evitar algumas destas falhas e a reduzir a extensão das restantes. Não porque a norma pudesse impedir a insolvência da FreshRealm ou garantir uma transição sem erros, mas porque proporciona mecanismos para analisar riscos, planear mudanças, assegurar recursos e competências, controlar fornecedores externos, verificar os resultados e corrigir rapidamente os desvios. Se utilizado como sistema de decisão, e não apenas como suporte de uma certificação, poderia ter reduzido o número de caixas incompletas ou danificadas, limitado a quantidade de clientes afectados e encurtado o tempo necessário para detectar e corrigir os problemas.

Vista de longe, a solução parecia relativamente simples: transferir as encomendas para outro prestador e outro armazém. Na prática, mudaram instalações, pessoas, inventários, dados, sistemas, métodos de preparação, controlos, transportadores, responsabilidades e interfaces.

cláusula 6.3 da ISO 9001, Planeamento das alterações,  exige que as alterações ao sistema de gestão da qualidade sejam realizadas de forma planeada. A organização deve considerar o propósito da mudança e as suas consequências, preservar a integridade do sistema, assegurar os recursos necessários e atribuir claramente responsabilidades e autoridades.

Neste caso, a primeira pergunta deveria ter sido: qual é o resultado que pretendemos obter? "Transferir todas as encomendas para o novo armazém" seria uma resposta insuficiente, porque descreve uma actividade. O verdadeiro resultado seria continuar a entregar caixas completas, correctas, pontuais e sem danos durante a transição. Transferir todas as encomendas significa que a mudança foi executada. Não significa que tenha sido eficaz.

cláusula 6.1, Acções para tratar riscos e oportunidades, obrigaria as empresas a analisar o que poderia correr mal durante a transição. Não seria necessário prever exactamente o futuro; bastaria reconhecer que poderiam existir divergências entre os inventários físicos e informáticos, perda de dados, erros na associação entre receitas e ingredientes, trabalhadores ainda pouco familiarizados com os métodos de preparação ou incapacidade para processar imediatamente o volume total.

cláusula 4.4, Sistema de gestão da qualidade e respectivos processos, acrescentaria outra perspectiva: que processos seriam afectados e como mudariam as suas interacções? A compra de ingredientes, a gestão de inventários, a preparação das caixas, as verificações, a expedição, o transporte, o tratamento de reclamações e a comunicação com os clientes não funcionavam isoladamente. Uma falha num destes pontos propagava-se rapidamente aos restantes.

Uma quantidade registada no sistema não coloca automaticamente o ingrediente na prateleira. E ter o ingrediente no armazém não significa que esteja correctamente identificado, disponível no momento necessário e associado à receita certa. O cliente não encontra uma divergência informática quando abre a caixa; encontra uma refeição que não pode preparar.

As cláusulas 7.1, Recursos e 7.2, Competências, relativas aos recursos e às competências, conduziriam a perguntas muito concretas. Existiam pessoas, equipamentos, espaço, tempo e inventários suficientes? As equipas conheciam as receitas, as combinações, as excepções, os controlos e os problemas mais frequentes? Um armazém pode ter capacidade teórica para preparar milhares de caixas sem possuir ainda capacidade efectiva para as preparar correctamente.

cláusula 7.4, Comunicação, também seria relevante. A comunicação teria de funcionar entre as marcas, o novo prestador, os transportadores e as equipas operacionais, mas também com os clientes. Se permanecesse um risco elevado de atraso ou de falta de ingredientes, uma comunicação antecipada permitiria ao cliente procurar uma alternativa antes de descobrir o problema à hora do jantar.

Neste contexto, a organização poderia ter confirmado fisicamente os inventários, validado os dados transferidos, simplificado temporariamente os menus, criado inventários de segurança e reforçado as verificações antes da expedição. Oferecer menos opções durante algumas semanas poderia reduzir as vendas, mas entregar repetidamente caixas incompletas poderia perder clientes.

cláusula 8.1, Planeamento e controlo operacional, exigiria que a mudança fosse traduzida em critérios e controlos concretos. Não bastaria testar algumas encomendas simples: seria necessário utilizar volumes e combinações representativos da realidade, incluindo diferentes receitas, ingredientes refrigerados, substituições autorizadas, regiões, picos diários e transportadores.

Uma operação pode funcionar perfeitamente com cinquenta caixas e colapsar com cinco mil. Uma abordagem prudente poderia começar com uma região, um conjunto limitado de menus ou uma parte dos clientes, aumentando progressivamente o volume apenas quando os resultados demonstrassem que o processo permanecia sob controlo.

Deveriam também existir critérios de go/no-go e alguém com autoridade para avançar, suspender ou recuar. Sem essa responsabilidade explícita, o calendário tende a prevalecer sobre a evidência: o projecto avança porque estava previsto avançar, e cada caixa enviada transforma-se num teste realizado na cozinha do cliente.

cláusula 8.5.6, Controlo das alterações, reforça esta disciplina ao exigir que as alterações na produção ou prestação do serviço sejam revistas e controladas na medida necessária para assegurar a conformidade. A cláusula 6.3 trata o planeamento da mudança no sistema; a 8.5.6 ajuda a controlar a sua execução operacional.

cláusula 9.1, Monitorização, medição, análise e avaliação, obrigaria as empresas a definir como acompanhariam a implementação e como determinariam se a mudança tinha sido eficaz. Medir encomendas transferidas, caixas preparadas por hora ou cumprimento do calendário apenas demonstraria que o projecto estava a avançar.

A eficácia deveria ser avaliada através da percentagem de caixas completas e correctas, das entregas pontuais, dos danos, das substituições, dos cancelamentos, das reclamações, dos créditos concedidos e dos clientes que suspenderam as subscrições. A cláusula 9.1.2, Satisfação do cliente, recordaria ainda que o resultado interno deveria ser confrontado com a percepção dos clientes.

Quando surgissem falhas, a cláusula 10.2, Não conformidade e ação correctiva, exigiria mais do que reembolsar cada caixa. Seria necessário conter o problema, analisar as causas, verificar se poderia ocorrer noutras encomendas e avaliar a eficácia das acções tomadas. Resolver uma reclamação não equivale a resolver o processo que a provocou.

Não conhecemos todos os pormenores do plano utilizado pelas empresas. O artigo mostra-nos os resultados, não as reuniões, os testes ou as decisões internas. Contudo, a repetição dos problemas demonstra que os mecanismos utilizados não foram suficientes para impedir que a transição chegasse aos clientes sob a forma de não qualidade.

A urgência provocada pela falência da FreshRealm poderia justificar uma mudança rápida. Não justificava uma mudança sem critérios, testes, responsabilidades, acompanhamento e capacidade para conter ou recuar.

Mas até o melhor plano de mudança depende da capacidade efectiva do novo prestador. Como deveria uma empresa seleccionar, controlar e acompanhar um fornecedor do qual depende uma parte tão importante da experiência do cliente?

É aqui que entra a cláusula 8.4 da ISO 9001, Controlo dos processos, produtos e serviços de fornecedores externos.

Continua.

quarta-feira, agosto 26, 2026

Quanto pode custar um tomate em falta? (Parte III)

Nos textos anteriores desta série, começámos por perceber que o cliente da Blue Apron ou da Marley Spoon não compra apenas ingredientes. Compra a possibilidade de preparar uma determinada refeição, sem planear as compras nem percorrer o supermercado à procura dos produtos necessários.

Depois seguimos essa promessa até à FreshRealm, o fornecedor que preparava e expedia as caixas. Quando a FreshRealm entrou em processo de insolvência, as encomendas tiveram de ser transferidas rapidamente para outras instalações. A falência começou a montante, mas os seus efeitos acabaram dentro das caixas recebidas pelos clientes. É altura de abrir algumas dessas caixas.

O artigo do WSJ permite organizar os problemas encontrados pelos clientes em cinco grupos.

O primeiro é composto pelos ingredientes em falta: 

"Some ingredients were missing—like all the vegetables.

...

Her recent Blue Apron shipment box arrived damaged and missing key ingredients like the tomatoes for the ‘baked garlic shrimp and tomatoes’ recipe.

...

She didn’t get the noodles, scallions or soy sauce for ‘cold sesame noodles.’

...

Last week two chicken portions were missing."

O segundo grupo inclui as substituições inadequadas: 

"Others were replaced with unacceptable substitutions, like garlic tahini for regular tahini.
...
"It looked like some random person threw stuff in the box."

O terceiro grupo é o das caixas incompletas ou quase vazias:

"Nearly empty boxes.

...

Incomplete boxes."

O quarto grupo é composto por caixas e embalagens danificadas:
"Her recent Blue Apron shipment box arrived damaged.
...
This week the meal box came with a container of harissa sauce splattered over its contents."
O quinto grupo inclui atrasos, cancelamentos e ausências de entrega:
"No delivery at all.
...
Delivery delays.
..
This week it pre-emptively canceled orders that won’t have the required ingredients."

Perante estes problemas, os clientes fizeram o que normalmente fazem quando uma organização deixa de cumprir a sua promessa. Começaram por reclamar. Alguns contactaram directamente as empresas. Outros utilizaram as redes sociais. O artigo descreve clientes:

"demanding refunds"

Outros começaram a suspender as encomendas:

"Many are [...] stopping orders

...

I’ve skipped the next four deliveries.

...

Meanwhile, some customers have canceled orders."

 E vários passaram a expor publicamente a experiência:

"venting on social media"

A Blue Apron concedeu reembolsos ou créditos a alguns clientes. Também reconheceu publicamente que a mudança para o novo parceiro logístico tinha corrido muito mal. A Marley Spoon fez um reconhecimento semelhante, mas um reembolso resolve apenas uma pequena parte do problema. Devolver o dinheiro pode corrigir a transacção financeira. Não devolve ao cliente o tempo perdido, não coloca o jantar na mesa, não elimina a necessidade de procurar uma alternativa e não recupera automaticamente a confiança.

No caso de Steven McGinty, cliente da Blue Apron há mais de dez anos, a empresa concedeu um crédito. Ainda assim, o artigo informa que ele:

"canceled future shipments"

A empresa resolveu, contabilisticamente, a questão da caixa danificada. Não resolveu a relação com o cliente. Quando falta um tomate, o primeiro impulso pode ser calcular o preço do tomate. Esse é o custo mais fácil de identificar e, provavelmente, o menos importante. A caixa já tinha sido preparada. Os restantes ingredientes já tinham sido comprados, separados e embalados. O transporte já tinha sido realizado. Se a ausência do tomate impedir a preparação da refeição, parte desses recursos perde utilidade para o cliente. Depois surge o reembolso ou o crédito. Em muitos casos, a empresa não consegue devolver apenas o valor do ingrediente em falta. Pode ter de compensar uma refeição completa ou até toda a caixa.

Segue-se o tratamento da reclamação:

  • recepção e registo do contacto;
  • análise da situação;
  • consulta da encomenda;
  • comunicação com o cliente;
  • autorização do crédito;
  • emissão do reembolso;
  • eventual contacto com o armazém ou fornecedor;
  • acompanhamento e encerramento da reclamação.

Cada uma destas actividades consome tempo de pessoas que poderiam estar a acrescentar valor noutras áreas. Depois aparecem as verificações adicionais, o retrabalho, as contagens de inventário, a procura urgente de ingredientes, a reorganização das encomendas e os esforços para recuperar o controlo da operação. O responsável da Misfits Markets explicou que algumas contagens de existências provenientes do processo de insolvência estavam incorrectas, deixando a empresa à procura dos ingredientes necessários para completar as caixas. Quando verificou antecipadamente que não conseguiria reunir todos os ingredientes, a empresa cancelou encomendas antes da expedição. Foi provavelmente a decisão menos má, mas continuou a representar perda de receitas, trabalho já realizado e clientes sem o serviço que tinham contratado.

Por isso, uma representação mais completa poderia ser:

Custo da não qualidade = reembolso ou crédito + produto e transporte desperdiçados + tratamento da reclamação + verificações e recuperação operacional + receitas futuras perdidas + prejuízo reputacional

Mesmo esta fórmula está incompleta. Alguns custos são difíceis de medir e surgem muito depois do incidente ter sido encerrado no sistema informático.

Segundo o artigo, Marlene Cooper pagava cerca de 100 dólares por semana à Blue Apron. Se mantivesse esse nível de compras durante todo o ano, isso representaria aproximadamente 5 200 dólares de vendas anuais. Já Steven McGinty gastava cerca de 70 dólares na maioria das semanas. Isso poderia representar cerca de 3 640 dólares por ano.

Naturalmente, vendas não são lucro. Também não sabemos durante quantas semanas por ano estes clientes encomendavam refeições, qual era a margem de cada caixa ou durante quanto tempo continuariam a utilizar o serviço. Mas ambos mantinham relações com a Blue Apron há cerca de dez anos. Não eram clientes que tinham experimentado uma caixa promocional e desaparecido na semana seguinte. Eram clientes que já tinham demonstrado repetidamente a sua disponibilidade para comprar. É aqui que o tomate começa a ficar realmente muito caro.

O custo directo pode ser o valor de um ingrediente. O custo comercial pode ser a perda de centenas de encomendas futuras. E o custo estratégico pode ser a destruição da confiança de um cliente que, até então, tinha incorporado aquele serviço na sua rotina.

Há ainda o efeito reputacional. Uma reclamação tratada em privado afecta uma relação. Uma fotografia publicada nas redes sociais pode afectar milhares de potenciais relações. A imagem de uma caixa danificada ou de uma receita rodeada por círculos que assinalam os ingredientes em falta comunica algo muito simples: a empresa não está a conseguir fazer aquilo que prometeu.

O cliente não conhece os contratos entre a Blue Apron, a Marley Spoon, a FreshRealm ou a Misfits Markets. Também não tem obrigação de conhecer os problemas causados pela insolvência, pelas transferências de inventário ou pela mudança de armazém. O cliente conhece a marca que lhe cobrou o dinheiro e lhe fez uma promessa. Ponto.

É possível que, durante algum tempo, os indicadores internos continuem a parecer razoáveis. A empresa pode medir:

  • caixas expedidas;
  • entregas realizadas;
  • percentagem de ingredientes incluídos;
  • tempo médio de preparação;
  • reclamações encerradas;
  • créditos emitidos.

No entanto, estes indicadores podem esconder o resultado que realmente interessa. Uma caixa com nove dos dez ingredientes pode ser classificada como 90% completa. Uma reclamação à qual foi atribuído um crédito pode aparecer como resolvida. Uma entrega efectuada na morada correcta pode ser considerada concluída, mas o cliente pode ter ficado sem jantar, ter ido ao supermercado e ter cancelado as próximas encomendas. A organização resolveu o registo. Não resolveu necessariamente o problema.

Quando o cancelamento aparece no relatório mensal, já pode ser tarde demais. A falha ocorreu dias ou semanas antes, no momento em que alguém não confirmou a disponibilidade dos ingredientes, aceitou uma contagem de inventário incorrecta, não detectou uma embalagem danificada ou expediu uma caixa sem verificar se a receita poderia ser efectivamente preparada. O cancelamento é apenas o momento em que o cliente comunica a sua conclusão.

Perante uma não conformidade, há pelo menos três perguntas diferentes.

  • A primeira é: Como compensamos este cliente? A resposta pode passar por um pedido de desculpa, um crédito, um reembolso ou uma nova entrega.
  • A segunda é: Como impedimos que o mesmo problema afecte as próximas caixas? Isso pode exigir verificações adicionais, a correcção das existências, o reforço das embalagens, a alteração dos métodos de preparação ou a suspensão temporária de determinadas receitas.
  • A terceira é mais difícil: Como recuperamos a confiança de um cliente que começou a duvidar da nossa capacidade para cumprir? Não basta garantir que a próxima caixa terá tomates. Pode ser necessário demonstrar que a operação voltou a estar sob controlo e que o cliente não terá de transformar cada entrega numa inspecção à recepção. A confiança reduz o esforço do cliente. Quando desaparece, cada caixa passa a ser aberta com a expectativa de encontrar o próximo problema.

A Blue Apron e a Marley Spoon não perderam apenas ingredientes durante a transição. Começaram a transferir para os clientes actividades que estes lhes pagavam precisamente para não executar: verificar se estava tudo presente, procurar substitutos, comprar o que faltava, reorganizar o jantar e decidir o que fazer com os produtos que já não permitiam preparar a refeição.

No final, alguns regressaram ao supermercado. Não porque tivessem deixado de valorizar a conveniência, mas porque o serviço deixara de a proporcionar.

Quanto custa, então, um tomate em falta? Depende.

Se a ausência for detectada antes da expedição, pode custar o próprio tomate, alguns minutos de trabalho e uma pequena alteração à caixa. Se for detectada na cozinha do cliente, pode custar o tomate, a refeição, o transporte, o crédito, o tratamento da reclamação e várias actividades de recuperação. Se acontecer repetidamente a um cliente que paga 100 dólares por semana, pode custar milhares de dólares em vendas futuras. E, se a fotografia chegar às redes sociais, pode custar a confiança de pessoas que nunca chegaram a experimentar o serviço.

O custo do ingrediente em falta é reduzido. O custo do cliente perdido pode ser enorme.

A insolvência da FreshRealm pode ter sido difícil de evitar. Uma transição rápida também pode ter sido inevitável. Mas será que era inevitável transferir os problemas da mudança para os clientes?

E se uma parte essencial do produto da sua empresa estiver hoje a mudar de fornecedor, como saberá que a primeira consequência dessa mudança não vai aparecer dentro da caixa, da máquina, do relatório ou do serviço entregue ao seu cliente?

Continua.


domingo, agosto 23, 2026

Quando o fornecedor se torna parte do produto (Parte II)


Parte I - O cliente não compra ingredientes. Compra o jantar

Na parte I terminei com esta pergunta:

"E quanto dessa promessa está hoje nas mãos de um fornecedor cujo nome o seu cliente nem sequer conhece?"

No caso da Blue Apron e da Marley Spoon, esse fornecedor chamava-se FreshRealm.

Provavelmente, nenhum dos clientes que escolhia as refeições, pagava a subscrição e esperava pela caixa à porta de casa conhecia a FreshRealm. Não tinha escolhido aquela empresa, não visitava o seu site, não recebia as suas facturas e não telefonava para lá quando faltavam as duas porções de frango.

Contudo, uma parte crítica da experiência que a Blue Apron e a Marley Spoon vendiam aos clientes estava nas mãos dessa empresa. A FreshRealm era o principal fornecedor das duas marcas. Preparava e expedia as caixas que depois chegavam às casas dos clientes. Isto significa que, entre outras coisas, participava em actividades relacionadas com:

  • a disponibilidade dos ingredientes; 
  • a separação das quantidades necessárias; 
  • a correspondência entre os ingredientes e as receitas; 
  • a preparação das caixas; a embalagem;
  •  a exactidão das encomendas; 
  • a expedição; e 
  • a pontualidade das entregas.

Não fornecia os tinteiros das impressoras, os produtos de limpeza dos escritórios ou aqueles blocos de notas com o logótipo da empresa que aparecem nas formações e que ninguém quer levar para casa. Executava uma parte indispensável do produto. Ou, talvez mais rigorosamente, executava uma parte indispensável do resultado que o cliente esperava conseguir.

No livro que escrevi sobre o Balanced Scorecard, quando quero introduzir a abordagem por processos, escrevi algo como; se olharmos para um organigrama como a representação do funcionamento de uma empresa, há 3 coisas que não aparecem nele: os produtos/serviços, os fornecedores e os clientes. No organigrama, a FreshRealm estava fora da Blue Apron e da Marley Spoon. Na experiência do cliente, estava dentro. Esta diferença é super importante.

As empresas gostam de desenhar fronteiras. Dentro da organização estão os nossos trabalhadores, os nossos equipamentos, os nossos processos e as nossas responsabilidades. Fora estão os fornecedores, os subcontratados, os transportadores e toda aquela gente a quem enviamos requisitos, contratos e ordens de compra. Contudo, o cliente, feliz ou infelizmente, não respeita essas fronteiras. Quando abre uma caixa da Blue Apron e não encontra os tomates necessários para a receita, não pensa:

"Que desagradável não conformidade do prestador externo responsável pelo processo subcontratado de preparação e expedição."

Pensa:

"A Blue Apron esqueceu-se dos tomates."

Quando o molho bechamel se espalha sobre o conteúdo da embalagem, o cliente não analisa a matriz de responsabilidades entre a Marley Spoon, a FreshRealm, o fornecedor da embalagem e a transportadora. Não! Vê uma caixa da marca que escolheu e uma refeição que já não consegue preparar. A actividade pode ter sido subcontratada. A experiência do cliente não foi. 

Voltemos à FreshRealm.

Segundo o artigo do The Wall Street Journal, a empresa entrou em processo de insolvência depois de uma série de surtos de listeria (faz-me sempre lembrar o Dr House e o episódio das pombas) nas suas instalações ter levado a Walmart, um dos seus principais clientes, a terminar a relação comercial. A Walmart deixou de comprar os produtos da FreshRealm em Janeiro e representava, na altura, mais de 20% das receitas da empresa. Mais de 20%. É um daqueles números que parecem simpáticos numa apresentação comercial sobre "clientes estratégicos", mas que se tornam menos simpáticos quando o cliente estratégico decide sair.

A FreshRealm perdeu uma parte muito importante das suas receitas, entrou em processo de insolvência e colocou imediatamente em risco as operações que realizava para outras empresas. A Blue Apron era, segundo o artigo, o maior cliente da FreshRealm e chegou a instaurar uma acção judicial para tentar libertar-se do contrato. Entretanto, a Wonder, proprietária da Blue Apron, discutiu com a Misfits Markets, uma empresa de comércio electrónico de alimentos perecíveis, a possibilidade de comprar a FreshRealm durante o processo de insolvência. Abhi Ramesh, presidente executivo da Misfits Markets, explicou o problema de forma bastante directa:

"If the doors close for FreshRealm, as you can imagine, the doors end up closing for everyone they are doing fulfillment for."

Se a FreshRealm fechasse as portas, as portas também se fechariam para todos aqueles para quem preparava e expedia produtos, e aqui está o verdadeiro problema. A Blue Apron e a Marley Spoon continuavam a ter:

  • clientes;
  • receitas;
  • menus;
  • marcas conhecidas;
  • aplicações e plataformas para receber encomendas;
  • contratos;
  • receitas culinárias;
  • e muita vontade de continuar a vender.

O que podiam deixar de ter era capacidade para colocar os ingredientes certos dentro das caixas certas e fazê-las chegar aos clientes certos. Tinham a promessa, mas podiam perder o mecanismo que permitia cumpri-la. Esta é uma daquelas situações em que descobrimos que um fornecedor não fornecia simplesmente qualquer coisa à empresa. Sustentava uma parte significativa da capacidade da empresa para funcionar.

Como mudar de motor com o avião no ar nunca foi uma actividade muito sossegada, parte dos negócios e dos contratos da FreshRealm foi adquirida pela Misfits Markets. As encomendas começaram então a ser transferidas das antigas instalações da FreshRealm para um dos armazéns regionais da Misfits Markets. Segundo o seu presidente executivo, a transição através do processo de insolvência foi:

"Incredibly messy and incredibly fast."

Uma forma educada de dizer que era preciso mudar uma operação crítica em tempo recorde, enquanto os clientes continuavam a escolher refeições e a esperar pelas caixas à porta de casa. Não se tratava apenas de mudar o nome que aparecia na lista de fornecedores aprovados. Era necessário transferir ou reconstruir:

  • inventários;
  • informação sobre os ingredientes;
  • dados das encomendas;
  • métodos de preparação;
  • conhecimentos sobre as receitas;
  • regras de substituição;
  • requisitos de embalagem;
  • sistemas informáticos;
  • responsabilidades;
  • e capacidade logística.

Por exemplo, segundo o artigo, algumas contagens de inventário comunicadas durante o processo de insolvência estavam incorrectas. A Misfits Markets ficou a tentar encontrar ingredientes suficientes para completar as encomendas que já tinham sido feitas.

A certa altura, começou a cancelar preventivamente as encomendas para as quais sabia que não teria todos os ingredientes necessários. É melhor cancelar uma caixa do que enviar conscientemente uma caixa incompleta, mas o cliente continuava sem jantar...

A falência da FreshRealm começou com problemas ocorridos a montante: segurança alimentar, perda de um grande cliente, queda das receitas e insolvência. No entanto, as consequências viajaram pela cadeia de abastecimento até chegarem às cozinhas de pessoas que nunca tinham ouvido falar da FreshRealm.

É o que acontece quando o fornecedor se torna parte do produto. Ou melhor, quando se torna parte do processo necessário para produzir o resultado que o cliente compra.

O problema não é subcontratar. O problema é tomar uma decisão de subcontratação olhando apenas para o preço, para a eficiência e para a conveniência, sem considerar o que acontece quando o fornecedor falha. 

Até acontecer.

A questão não é saber se todas as actividades devem permanecer dentro da empresa. É saber quais as actividades externas cuja interrupção impede a organização de cumprir a promessa feita ao cliente. Nem todos os fornecedores têm a mesma importância. Se o fornecedor de papel A4 desaparecer, provavelmente haverá outro. Se o fornecedor que recebe as encomendas, gere os ingredientes, prepara as caixas, embala as refeições e organiza a expedição desaparecer, talvez não seja possível encontrar um substituto na Sexta-feira e começar a operar normalmente na Segunda. Azar.

A criticidade de um fornecedor não depende apenas do valor anual das compras. Depende também de:

  • quanto da proposta de valor passa pelas suas mãos;
  • quão rapidamente pode ser substituído;
  • quanto conhecimento específico acumulou;
  • que informação e infra-estruturas controla;
  • que alternativas existem;
  • e quanto tempo demora o cliente a sentir a sua falha.

No caso da FreshRealm, a resposta ao último item parece ter sido: na caixa seguinte.

A falência era do fornecedor. A interrupção afectava a Blue Apron e a Marley Spoon. A caixa incompleta chegava ao cliente. E o nome que estava na caixa não era FreshRealm. O que me leva a perguntar:

Quais dos seus fornecedores se limitam a fornecer produtos e serviços e quais já executam uma parte essencial da promessa que a sua empresa faz ao cliente?

Se um deles fechasse amanhã, quanto tempo demoraria o seu cliente a perceber?

E perceberia primeiro a sua empresa... ou o cliente?

Na parte III, os problemas saem dos armazéns, entram nas caixas e começam a aparecer nas reclamações, nos reembolsos e nos cancelamentos. É impressionante como um único artigo de jornal está carregado de exemplos sobre o impacte na insatisfação dos clientes, e em prejuízo, financeiro e não só, para as marcas

Continua.

sábado, agosto 22, 2026

O cliente não compra ingredientes. Compra o jantar (Parte I)


No passado dia 20, o The Wall Street Journal publicou um artigo intitulado "Incomplete Meal Kits Vex Buyers" sobre clientes da Blue Apron e da Marley Spoon que começaram a receber caixas com ingredientes em falta, embalagens danificadas, substituições estranhas e, nalguns casos, quase nada que permitisse preparar a refeição que tinham escolhido.

"Marlene Cooper has paid $100 a week to get a box of five meals from Blue Apron for the last decade, delighting in dinners like chicken enchilada skillet and cilantro paneer and chickpea curry. But a few weeks ago, the 53-year-old, who lives in Fredonia, N.Y., started noticing problems with her orders. Some ingredients were missing-like all the vegetables. Others were replaced with acceptable substitutions, like garlic tahini for regular tahini. This week was worse.
...
For over a decade Steven McGinty of Atlanta has spent around $70 most weeks for three Blue Apron meals to cook dinner for himself and his husband. Last week two chicken portions were missing, said the 43-year-old pricing analyst.
This week the meal box came with a container of harissa sauce splattered over its contents. McGinty has been able to get a credit, but has canceled future shipments."

Mas, antes de irmos aos problemas, às reclamações, aos reembolsos e aos cancelamentos, talvez valha a pena perceber o que é que estas empresas realmente fazem.

A Blue Apron e a Marley Spoon pertencem ao mundo das chamadas meal kits. O cliente escolhe antecipadamente as refeições, indica o número de pessoas e recebe em casa uma caixa com as receitas e os ingredientes necessários, já divididos nas quantidades adequadas. Em princípio, o processo é simples: 


À primeira vista, estas empresas vendem caixas com alimentos. Carne, peixe, legumes, massa, arroz, molhos, especiarias e mais uma série de pequenos sacos com coisas que, pelo menos no meu caso, só descobriria para que servem depois de ler as instruções.

No entanto, estas empresas não vendem, de facto, ingredientes. Vendem a possibilidade de chegar a casa ao fim do dia e cozinhar uma refeição sem ter de decidir o que fazer, procurar uma receita, verificar o que existe na despensa, elaborar uma lista de compras, ir ao supermercado e tentar perceber se aquele molho exótico que a receita recomenda está na prateleira dos temperos, na secção internacional ou escondido atrás de um expositor de iogurtes.

A Marley Spoon resume parte da promessa dizendo que envia exactamente aquilo de que o cliente precisa para cada refeição. A Blue Apron apresenta os ingredientes já proporcionados, receitas concebidas por chefes e diferentes níveis de dificuldade. Parece um pormenor de marketing, mas não é.

Há empresas que descrevem o seu produto a partir daquilo que fazem. Os clientes avaliam-nas a partir daquilo que conseguem fazer com o que recebem. Para o armazém, o resultado pode ser uma caixa preparada e expedida dentro do prazo. Para a transportadora, pode ser uma caixa entregue na morada indicada. Para o cliente, o resultado é conseguir colocar o jantar na mesa. Entre uma coisa e outra pode existir um mundo.

Do ponto de vista de quem prepara a encomenda, uma caixa com nove dos dez ingredientes pedidos pode parecer 90% conforme. Do ponto de vista do cliente, se os ingredientes em falta forem as duas porções de frango, pode não existir jantar. Nove ingredientes correctos não fazem necessariamente uma refeição quase completa. Por vezes, fazem apenas uma caixa cheia de coisas que já não servem para o fim pretendido. É uma diferença importante.

O cliente da Blue Apron ou da Marley Spoon não está a comprar separadamente tomates, massa, molho de soja, cebolinho e uma receita impressa. Está a comprar a combinação entre todos esses elementos, entregue no momento certo e nas condições necessárias para conseguir preparar uma determinada refeição. Está também a comprar: 

  • conveniência e poupança de tempo; 
  • variedade e previsibilidade; 
  • redução do esforço de planeamento e menos desperdício; e 
  • a possibilidade de cozinhar sem organizar previamente toda a sua cadeia de abastecimento doméstica.

Por isso, há requisitos que talvez o cliente nunca escreva, mas que fazem parte da compra. A caixa tem de chegar: 

  • completa; 
  • correcta; 
  • pontualmente; 
  • sem danos; 
  • com os ingredientes frescos e seguros; 
  • com quantidades suficientes; e 
  • com correspondência entre os ingredientes e a receita escolhida (ehehehe).

Nenhum cliente deverá sentir necessidade de escrever no formulário de encomenda: "Por favor, não se esqueçam de incluir o ingrediente principal." Também não deverá precisar de esclarecer que não pretende que o recipiente do molho se abra e tempere o cartão, as instruções e todos os restantes produtos. Esses requisitos não são normalmente explicitados porque são tão evidentes que o cliente presume que serão cumpridos. E é aqui que uma caixa quase completa pode representar um fracasso completo.

Um supermercado vende ingredientes. Estas empresas vendem a eliminação de uma parte do trabalho necessário para transformar uma intenção, "hoje vou cozinhar", num resultado, "o jantar está na mesa".

Se o cliente tiver de sair de casa para comprar os ingredientes que faltam, a empresa não falhou apenas na preparação da caixa. Destruiu a própria razão pela qual o cliente escolheu aquele serviço.

No artigo do The Wall Street Journal, um cliente que recebia refeições da Blue Apron há mais de dez anos acabou por cancelar as entregas futuras e resumiu a experiência desta forma:

"We just went to the grocery store this week like normal people."

A frase tem graça, mas é ... terrível. O cliente regressou exactamente à actividade que pagava à Blue Apron para evitar.

Quando se fala de foco no cliente, é fácil cair em palavras como satisfação, experiência, expectativas e valor. A ISO 9001 também utiliza algumas delas. No entanto, antes dos indicadores, dos questionários e das reuniões, existe uma pergunta muito mais básica: O que é que o cliente está realmente a tentar conseguir quando compra o nosso produto ou serviço?

Se a organização responder mal a esta pergunta, pode medir escrupulosamente o que produz e continuar sem perceber por que razão os clientes estão insatisfeitos. Pode contar caixas expedidas quando deveria contar refeições que os clientes conseguiram preparar. Pode considerar uma entrega concluída quando, para o cliente, o processo ainda não produziu qualquer resultado útil. Pode até celebrar uma elevada percentagem de ingredientes correctos enquanto perde clientes porque faltou precisamente o ingrediente que transformava todos os outros numa refeição.

A Blue Apron e a Marley Spoon vendem a promessa ao cliente, mas não executam necessariamente todas as actividades necessárias para a cumprir. Uma parte crítica dessa promessa estava nas mãos da FreshRealm, a empresa que preparava e expedia as caixas. Quando esse fornecedor entrou em dificuldades, os problemas não ficaram no fornecedor. Viajaram até à cozinha dos clientes.

O que me leva a perguntar: A sua empresa sabe o que o cliente está realmente a comprar ou limita-se a descrever aquilo que factura e entrega? E volto a:

Think “outcome before output”

E quanto dessa promessa está hoje nas mãos de um fornecedor cujo nome o seu cliente nem sequer conhece?

Continua.

sexta-feira, agosto 21, 2026

Acerca do futuro, script para um filme

Esta semana no Twitter alguém respondeu a um tweet meu com outro tweet:
"na véspera, os nenúfares ocupavam apenas metade do lago..."

Há coisas que intuímos que vão ocorrer, mas demoram sempre os 47 dias incipientes da praxe. Depois, quando ocorrem, o culpado é o Passos da ocasião. 

  • Há mais de um ano que leio, aqui e acolá, sem procurar, sobre a inversão do carry trade baseado em ienes. 
  • Esta semana a dívida alemã a 10 anos atingiu o valor mais alto desde Maio de 2011.
  • A orgia despesista da França, Itália, Espanha e Reino Unido continua.
  • Os grandes, enormes investimentos em IA.
Na ISO 9001, a cláusula 4.1, "Compreender a organização e o seu contexto", convida-nos a olhar para dentro e para fora e a equacionar o que pode influenciar o futuro da organização.

O The Telegraph de ontem publica um artigo intitulado "The era of cheap money is over, now you must protect your funds against bond market chaos":

"For anyone under 40, paying to borrow and being rewarded to lend is a new concept. For the rest of us, it is a return to familiar territory.

The zero-interest-rate world helped the financially overstretched. It enabled me to house my young family in a property I never could have bought before the cost of borrowing collapsed. But for anyone with savings, or the retired, it required a couple of big shifts in their attitude to risk. Cash was trash for a decade and a half; now it is king again."

E volto aquele meu mágico Verão de 2008... e aos almoços grátis, que não existem:

Os consumidores vão ter de moderar o seu consumo.
O crédito para habitação vai ser mais caro.
A poupança vai voltar a estar na moda.

O fim do dinheiro barato aumentará o custo de novas máquinas, instalações, aquisições, expansão internacional e fundo de maneio. O impacte será especialmente forte nas PME, que dependem do crédito bancário e têm menos alternativas de financiamento.

As empresas precisarão de demonstrar que os investimentos rendem mais do que o custo do capital. Serão particularmente vulneráveis:
  • as empresas muito endividadas;
  • as actividades com margens reduzidas; 
  • os negócios que sobrevivem através de refinanciamentos sucessivos;
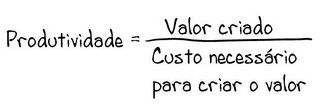
  • as empresas de baixo valor acrescentado que investem pouco na produtividade;
  • e as "farfetch" desta vida
No curto prazo, isto vai reduzir o investimento e o crescimento. No médio prazo, pode ter um efeito saudável: menos capital para projectos pouco produtivos e maior disciplina na sua alocação. O dinheiro barato permitia manter empresas zombies; o dinheiro mais caro obriga a distinguir crescimento real de crescimento financiado por dívida.

Agora, vamos às minhas profecias:

Já me estou a preparar para as associações empresariais começarem a fazer pressão para reduzir o custo do capital.

Já imagino o choradinho nas televisões e os calafates, as anabelas e os frazões desta vida a fazerem propostas para prolongar processos de recuperação, suspender execuções, dificultar a cobrança de dívidas ou conceder novos períodos de carência. Mark my words: raramente se dirá "esta empresa não consegue remunerar o capital". Dir-se-á que enfrenta uma "dificuldade conjuntural", mesmo quando a dificuldade já dura há uma década.

Já imagino as empresas da construção, consultoria, transportes, turismo (Oh não, outra vez um banho de Jacinto nas TVs e jornais), formação e tecnologias a procurar compensar a quebra da procura privada através de pressão para manter a procura através do Estado.

Já imagino os devotos da 1ª Lei de Arroja a fazerem romarias diárias às TVs e ao ministro de São João da Madeira a pedir protecção contra a concorrência. Se tiverem sorte, ainda voltam a ganhar na rifa o CEO da Brisa, que emoção!!!

E agora que o BE acabou, já imagino o clube amigos do Rui Tavares, com o apoio do Chega, a agarrar a bandeira e a fazer pressão sobre os bancos e sobre o Álvaro das natas.

Vou ter de actualizar o meu dashboard de Google Trends para incluir "sectores/setores estratégicos" porque imagino que vai voltar a estar na moda.

Por fim, que ambiente poderia ser melhor para aumentar a pressão para importar paletes de mão de obra barata e conseguir-lhes alojamento e formação à custa do contribuinte.

Ah! Já me esquecia do PCTP, a campanha pública do medo:

  • o BCE está a matar as PME; 
  • Portugal corre o risco de perder a sua indústria; 
  • os bancos têm lucros excessivos enquanto as empresas sofrem; 
  • Bruxelas não compreende a realidade portuguesa; 
  • sem apoios, milhares de famílias ficarão sem rendimento; 
  • as empresas precisam de tempo, não de mais exigências.
E acabo com:

"Planning is an unnatural process; it is much more fun to do something. And the nicest thing about not planning is that failure comes as a complete surprise rather than being preceded by a period of worry and depression." (Sir John Harvey-Jones)

O que me leva a perguntar: a sua empresa está preparada para este novo mundo ou faz parte do clube zomby e tem amigos em high places?