A apresentar mensagens correspondentes à consulta Espanha! Espanha! ordenadas por data. Ordenar por relevância Mostrar todas as mensagens

quinta-feira, novembro 19, 2026

Se eu tivesse um pequeno lagar (parte IV)

Parte I e Parte II e Parte III.

"Os preços do azeite a granel voltaram a descer na primeira semana de novembro, num contexto de pressão sobre o mercado nacional devido aos valores praticados em Espanha e à entrada de azeite proveniente da Tunísia."

Se eu tivesse um pequeno lagar, demorava-me nesta passagem. Posso ter trabalhado melhor, reduzido desperdícios e conseguido um bom azeite. Entretanto, o comprador encontrou outra origem, outro fornecedor, outra proposta.

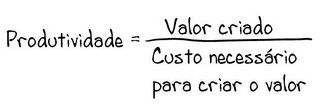
A Rainha Vermelha também passa por aqui. Cada produtor procura aumentar a produtividade e reduzir o custo por litro. Contudo, os concorrentes fazem o mesmo. Quando essas melhorias aumentam a oferta, parte do benefício pode chegar ao comprador através de preços mais baixos. Precisamos de continuar a melhorar, sem garantia de uma remuneração superior. Uma descida semanal não demonstra todo este mecanismo, mas recorda a fragilidade de construir o futuro de um pequeno lagar apenas sobre processar mais toneladas e reduzir custos. Outros poderão fazê-lo com melhores condições de escala. A notícia acrescenta:

"Esta situação está a impedir os produtores nacionais de cobrirem os custos da matéria-prima e da produção, provocando constrangimentos de liquidez."

Os custos são reais, mas o comprador pode encontrar alternativas abaixo do preço de que precisamos para tornar o negócio viável. Se considerar o nosso azeite equivalente ao de outro fornecedor, por que haverá de pagar mais?

É aqui que encontro a passagem mais interessante:

"Apesar das dificuldades registadas ao nível dos preços, o SIMA indica que o azeite apresenta boa qualidade em todas as regiões produtoras do país."

Boa qualidade e dificuldades de rentabilidade podem coexistir. Quando muitos fornecedores entregam boa qualidade, esta torna-se uma condição de entrada. Para justificar uma preferência, precisamos de compreender que diferenças têm importância para determinados clientes.

No serviço aos olivicultores, preservar a identidade de um lote, articular a colheita com a transformação e fornecer informação documentada pode ser decisivo para quem pretende desenvolver uma marca. Na venda de azeite, um restaurante pode valorizar um perfil sensorial particular, consistência e apoio à equipa. Essas possibilidades precisam de ser testadas: falar com clientes, experimentar, vender e perceber se voltam a comprar a um preço que remunere o trabalho.

Espanha e a Tunísia continuarão a produzir e a disputar compradores. Podemos procurar construir relações em que a substituição tenha consequências para o cliente: perder um sabor que aprecia, uma origem que conhece ou um serviço em que confia.

Na próxima campanha, o que teremos feito para que os nossos clientes tenham uma razão mais forte para nos escolher, mesmo que encontrem azeite mais barato?

Por favor, não vale pensar em romarias junto do ministro da Agricultura a pedir apoios, subsídios, protecções, ...

sábado, novembro 07, 2026

Se eu tivesse um pequeno lagar (parte III)

Parte I e Parte II.

Entretanto, li dois artigos na imprensa espanhola que me fizeram regressar a este tema. A RTVE anuncia uma previsão de crescimento de 23% da produção de azeite em Espanha, acompanhada pelo receio de uma queda dos preços. O el Economista dá conta das preocupações dos olivicultores valencianos: segundo a organização agrícola La Unió, o azeite virgem extra estaria a ser pago na origem a cerca de 3,20 euros por quilo, quando os custos estimados para o olival tradicional mecanizável de sequeiro da região rondariam os 4,60 euros.

Estas notícias dizem directamente respeito aos produtores de azeitona. Mas, se eu tivesse um pequeno lagar, também as leria com atenção. Quer prestasse um serviço de transformação aos produtores, quer comprasse azeitona para vender azeite, encontraria nelas mais uma razão para pensar em estratégia.

No serviço de transformação, uma campanha abundante pode trazer mais trabalho. Contudo, se os produtores tiverem dificuldade em rentabilizar a colheita, também terão mais razões para discutir o preço do serviço. Se considerarem que os lagares disponíveis fazem essencialmente o mesmo, por que haveriam de pagar mais pelo nosso?

Na compra de azeitona para venda de azeite, a pressão chega através dos compradores. Quando consideram o nosso azeite equivalente ao de muitos outros fornecedores, podem escolher em função do preço. Uma maior disponibilidade de azeite aumenta as alternativas e reforça a sua capacidade negocial. Comprar bem a azeitona e transformar com eficiência é indispensável, mas outros lagares também procuram fazer isso. Portanto, nos dois casos, colocaria a mesma pergunta: que razões podemos construir para que determinados clientes nos escolham, mesmo quando encontram uma alternativa mais barata?

É aqui que o pensamento estratégico começa a fazer diferença. Se aceitarmos como inevitável que todos oferecem o mesmo, resta-nos procurar baixar os custos e acompanhar os preços do mercado. Para um pequeno lagar, que dificilmente ganhará uma corrida de escala, interessa explorar outras possibilidades: escolher clientes para quem certas diferenças no nosso trabalho tenham importância suficiente para justificar a preferência e o preço.

Na parte II, desenvolvi o exemplo dos produtores que querem comercializar azeite com a sua marca. Para esses clientes, preservar a identidade do lote, organizar a colheita em articulação com a transformação, conhecer antecipadamente os custos e receber informação documentada podem ser especialmente importantes.

Um lagar capaz de cumprir esses compromissos dá ao cliente razões para olhar para além do preço por quilo transformado. Uma diferença nesse preço pode ser aceitável quando permite evitar atrasos, preservar um lote ou experimentar um projecto comercial sem comprometer toda a produção. Precisamos de compreender essas consequências e de verificar se o cliente está disposto a remunerar o serviço.

Se comprássemos azeitona para vender azeite, procuraria aplicar o mesmo raciocínio aos nossos compradores. Por exemplo, um restaurante pode valorizar um perfil sensorial adequado aos seus pratos, apoio à equipa e fornecimento em quantidades ajustadas ao consumo. Uma loja especializada pode precisar de informação credível sobre o produto e de argumentos que ajudem os seus clientes a compreender a diferença.

Essas possibilidades exigem escolhas. Que compradores queremos servir? Que azeite precisamos de obter? Que azeitona devemos comprar, a quem e em que condições? Que capacidades comerciais e de serviço precisamos de desenvolver? A estratégia começa a ligar decisões que, de outra forma, poderiam ser tomadas separadamente.

Não bastaria colocar uma marca na garrafa ou anunciar qualidade, tradição e paixão. Procuraria construir uma oferta cuja diferença fosse reconhecida na utilização, na relação e nos resultados do cliente. Depois, precisávamos de assegurar que o preço recebido compensava os custos desse modo de trabalhar.

Os preços baixos tornam este exercício mais urgente. Mostram o risco de depender de compradores que nos substituem facilmente e de campanhas que só são boas quando o mercado ajuda.

Se eu tivesse um pequeno lagar, procuraria reduzir essa facilidade de substituição. O objectivo do pensamento estratégico seria construir razões concretas para determinados clientes quererem trabalhar connosco e aceitarem pagar o necessário para continuarmos a servi-los. Quanto menos razões lhes dermos, mais o preço decidirá por nós.

Continua.

terça-feira, outubro 27, 2026

Se eu tivesse um pequeno lagar (parte I)

Mão amiga fez-me chegar um recorte do jornal Público do passado Sábado, 24 de Outubro. O recorte traz um artigo publicado com o título "Na próxima década vão desaparecer 131 lagares de azeite em Portugal".

O trecho que me levou a escrever este postal e se calhar mais alguns outros foi:
"O sector oleícola esta a entrar numa nova fase que pode ser definida como uma reestruturação da indústria ibérica de azeite, baseada num processo de "concentração, integração e especialização, através do qual o sector se voltará progressivamente para empresas capazes de combinar escala, eficiência industrial, tecnologia, gestão profissional, capacidade financeira, estratégia comercial e acesso à matériaprima", enfatiza Juan Vilar.
A curto prazo, sintetiza o autor do estudo, a única solução para cobrir os custos de escala passa por "aumentar o volume e a eficiência da produção", para superar os efeitos incontornáveis das campanhas instáveis de produção."

Isto suportado em números:

""Se os lagares de azeite focados numa estratégia de eficiência através de economias de escala continuarem a crescer na próxima década, 603 unidades terão de fechar ou serão integradas: 472 em Espanha e 131 em Portugal" até 2036, para fortalecer os 1616 que sobreviverão, observa o especialista."

Não duvido que a tendência geral seja esta, típica da agricultura que transforma oliveiras em arbustos domesticados. O que me interessa é a outra via. O artigo é peremptório, diz que "a única solução para cobrir os custos de escala passa por "aumentar o volume e a eficiência da produção"". E aqui começo a divergir.

Se eu fosse proprietário de um pequeno lagar, começaria por reconhecer que o artigo descreve uma ameaça real: quando o negócio consiste em transformar azeitona indiferenciada e vender azeite indiferenciado, a dimensão ganha uma importância decisiva. Quem consegue repartir os custos por mais toneladas pode pagar melhor pela matéria-prima, investir em equipamento e pressionar os concorrentes.

Mas eu questionaria, como orientação universal, a ideia de que a saída só pode passar por aumentar o volume e a eficiência. Essa pode ser a resposta adequada para quem pretende continuar a competir no mesmo mercado, com a mesma oferta e pelos mesmos clientes. Para um pequeno lagar, procuraria primeiro outra possibilidade: mudar a natureza do negócio para aumentar o valor que consegue captar por cada campanha. Portanto, não partiria de "como podemos processar mais azeitona?". Partiria de "para quem podemos ser especialmente úteis, ao ponto de nos escolherem e pagarem o suficiente para tornar este lagar viável?".

Eu já vivi a experiência de ter uma pequena quantidade de azeitona e de me ter de sujeitar aos caprichos de um lagar: no prazo, no acondicionamento, no rácio de conversão de azeitona em azeite, ...

Começaria por perceber qual é, de facto, o negócio de um lagar. Um lagar pode estar a desenvolver negócios diferentes, mesmo que todos utilizem a mesma instalação:

  • Prestar um serviço de transformação aos olivicultores.
  • Comprar azeitona e vender azeite a granel.
  • Produzir e comercializar azeite com marca própria.

Esta distinção é fundamental. No primeiro caso, o cliente é o olivicultor. No terceiro, pode ser um restaurante, uma loja especializada ou um consumidor. As razões de escolha, os concorrentes e as competências necessárias são diferentes.

Qual a rentabilidade de cada negócio separadamente. Poderia descobrir que temos um bom serviço de transformação, mas uma marca que consome dinheiro; ou um azeite com potencial comercial, cujo valor se perde porque quase toda a produção é vendida a granel. A estratégia não seria necessariamente transformar todo o lagar numa marca de azeite. Seria escolher a combinação de negócios em que conseguimos ganhar dinheiro e construir uma posição defensável.  

Na próxima etapa, vamos à pergunta tradicional neste blogue: "Quem serão os meus cientes-alvo?"

Aqui falamos sobre lagares, mas em boa verdade a técnica aplica-se a qualquer PME que não possa ou não queira enveredar por uma estratégia de volume.

Continua.

terça-feira, outubro 06, 2026

Iliteracias e gaiolas (parte II)


Há coincidências interessantes. 

Ontem escrevi "Iliteracias e gaiolas". Depois, li no Público de ontem, "Agricultores não conseguem competir. "Espanha invade-nos com produtos"":

"Francisco Palma cultiva 260 hectares de cereais na região de Beja e alimenta 140 vacas aleitantes.
...
"O custo de produção aumentou muitíssimo" e o pior é que o agricultor não está a conseguir vender mais cara a produção e repassar esse agravamento de custos no produto final. "Não, não se consegue, não são os agricultores que ditam os preços, os agricultores estão sempre dependentes do mercado", nomeadamente nos cereais, desde logo porque "o mercado está a ser pressionado com a vinda dos cereais da Ucrânia ou Brasil"
...
Na produção de frutas e legumes, o caso é mais grave. É a própria competitividade com a vizinha Espanha que está em causa, avisa o presidente da Portugal Fresh,
...
Mas, neste momento, "os agricultores portugueses não conseguem competir com Espanha, diz o presidente da Portugal Fresh, que segue na próxima semana para Madrid com 50 entidades (entre elas, 30 empresas exportadoras) para a feira Fruit Attraction.
"Espanha invade-nos com produtos", diz Gonçalo Andrade, avisando que, no primeiro semestre de 2026, a balança comercial com o país vizinho nas frutas e legumes já está "em 424 milhões de euros negativos, quando, em 2022, estava em 227 milhões negativos". [Moi ici: Estranho, em Agosto passado a mesma Portugal Fresh culpava as depressões Ingrid, Joseph e Kristin que destruíram culturas, danificaram estufas e inutilizaram sistemas de rega, por reduzirem a quantidade de produto disponível para exportação]
...
Álvaro Mendonça e Moura lembra que, "antes desta crise [no Médio Oriente], já havia uma grande discrepância em matéria de competitividade, porque os agricultores espanhóis há muito tempo que beneficiam de uma energia mais barata". E "uma vantagem que já tinham antes da crise, mas que esta veio agravar, porque o Governo espanhol tem dado um apoio substancial aos agricultores e o Governo português não enveredou por esse caminho."

A crise actual agrava fragilidades anteriores e compensar custos não resolve um modelo de produção sem condições para competir. Vejo oportunismo na forma como a CAP transforma a crise dos factores de produção numa reivindicação de mais dinheiro público. A subida dos custos pode agravar dificuldades reais, mas interessa perceber quantas dessas dificuldades já existiam antes da crise.

Nas produções indiferenciadas, comoditizadas, em que o comprador escolhe sobretudo pelo preço, a escala, a produtividade e o custo por unidade são decisivos. Uma exploração que não dispõe dessas condições precisa de encontrar formas de ganhar escala, mudar o que produz ou procurar clientes que valorizem outros atributos. Um subsídio pode aliviar a tesouraria; a alteração dessa posição competitiva exige outras decisões.

Antes de reclamar dinheiro para "recuperar competitividade", a CAP deveria explicar que competitividade pretende recuperar. Que produções eram economicamente viáveis antes deste aumento dos custos? Quais dependiam já de apoios? Que mudanças permitirão reduzir essa dependência?

É aqui que regressamos às gaiolas. Se o dinheiro público servir apenas para conservar uma produção sem escala, indiferenciada e dependente de compradores que decidem o preço, estaremos a financiar a permanência dentro da gaiola. Apoiar a transformação exige discutir organização, produtividade, produtos, clientes e canais comerciais, e aceitar que preservar todas as produções existentes pode ser uma má utilização de recursos escassos.

Iliteracia estratégica por um lado e incapacidade de dizer que a Festa de Natal foi uma porcaria por outro.

O fracasso económico faz parte do processo de renovação. As falências e as recessões permitem libertar recursos de empresas ineficientes e criar espaço para novas actividades. A tentativa de eliminar todo o insucesso acaba por bloquear a transformação da economia e criar zombies atrás de zombies. A protecção permanente enfraquece os incentivos para inovar. Os estímulos contínuos, as taxas de juro artificialmente baixas e os resgates permitem que empresas e projectos pouco viáveis sobrevivam. Em vez de procurar vantagens através da inovação, torna-se mais atractivo assegurar apoio governamental: os ganhos ficam privados e os riscos são transferidos para a sociedade.


sexta-feira, setembro 18, 2026

A cadeira vazia da Concertação Social (Parte I)


O FT da passada Quinta-feira publicou um pequeno artigo, "Switzerland has turned fierce tax competition into a national sport", que gerou uma reacção em cadeia na minha mente e me levou a relacionar:
Comecemos pelo artigo do Público. Os sindicatos querem aumentar o salário mínimo, a CIP não:
"Numa resposta por escrito, a confederação liderada por Armindo Monteiro lembra, contudo, que "o objectivo estabelecido para a evolução da produtividade está muito longe de ser atingido". É por isso que defende que "a revisão do acordo deverá incidir não sobre um aumento da ambição no que respeita ao aumento do salário mínimo ou do salário médio, mas sobre o reforço das políticas públicas que promovam o aumento da produtividade da economia portuguesa"."

Isto pôs-me a pensar num tema que já abordei aqui no blogue várias vezes: Aumentar salários por decisão administrativa não cria automaticamente produtividade, mas esperar primeiro pela produtividade também pode perpetuar salários baixos, reduzindo os incentivos ao investimento, à qualificação e à reorganização. Se nos focarmos na economia que existe é aquilo a que chamo há muitos anos de: o jogo do gato e do rato. 

A metáfora do "jogo do gato e do rato" descreve a perseguição interminável entre salários e produtividade quando se parte do princípio de que a empresa continuará a produzir essencialmente os mesmos produtos, aos mesmos preços. A produtividade aumenta através de mais eficiência, mais unidades por hora ou redução de custos; depois, os salários sobem e absorvem esses ganhos, fazendo reaparecer o problema da competitividade. Segue-se nova pressão para reduzir custos ou aumentar a produção, à qual sucede nova pressão salarial. Produtividade e salários perseguem-se mutuamente, disputando uma margem limitada.

A forma de abandonar este jogo não é correr mais depressa dentro da mesma lógica, mas aumentar o valor criado: mudar o que se produz, subir na escala de valor, diferenciar, inovar e conseguir preços superiores. Quando a produtividade cresce pelo "numerador", pelo valor gerado, torna-se possível pagar melhores salários sem perder competitividade. A relação deixa de ser uma guerra distributiva entre salários e custos e pode transformar-se numa dinâmica em que empresas e trabalhadores ganham simultaneamente. 

A CIP escreve "o reforço das políticas públicas que promovam o aumento da produtividade da economia portuguesa." O que dá azo a uma pergunta muito importante: a quem compete aumentar a produtividade da economia portuguesa?

Às empresas ... e ao governo de turno.

Às empresas compete actuar simultaneamente sobre tecnologia, competências, gestão, escala, investimento e subida na escala de valor. 

Ao governo compete actuar sobre a composição da economia (não sobre a treta do tempo da troika (aqui e aqui) que anda a tentar Merz).

O que representa a Concertação Social? A Concertação Social está ocupada com o cão que ladra

À mesa estão o Governo, as confederações patronais e as centrais sindicais. Todos representam legitimamente quem já existe:

  • os trabalhadores actualmente empregados;
  • as empresas actualmente em actividade;
  • os sectores actualmente dominantes;
  • os modelos de negócio actualmente praticados.

A discussão acaba, portanto, concentrada na passagem do salário mínimo de 920 para 970, 1020 ou 1100 euros, na inflação, nos custos das empresas e nos apoios públicos à produtividade (WTF?!?!?!).

É uma discussão necessária, mas trata sobretudo da distribuição do valor produzido pela economia actual. Não responde à pergunta dos mastins dos Baskerville: Onde estão as empresas que não precisam de ser convencidas, pressionadas ou subsidiadas para pagar mais do que o salário mínimo, porque cada trabalhador gera muito mais valor?

O problema não é necessariamente os empresários presentes, que fazem o melhor que podem dentro dos respectivos mercados, produtos e modelos de negócio. O que devia inquietar-nos é "o silêncio das empresas ausentes": actividades de elevado valor acrescentado, centros de decisão, capital, conhecimento e procura por trabalho qualificado.

Em "Portugal, Netflix e produtividade", a Netflix percebeu que a equipa responsável pelo negócio dos DVD não era a mais indicada para conceber o futuro do streaming. Não porque fosse incompetente, mas porque as suas competências, métricas, receitas, carreiras e identidade estavam ligadas ao modelo anterior.

A Concertação Social enfrenta o mesmo problema estrutural:

  • os sindicatos representam os empregos existentes;
  • as confederações representam as empresas existentes;
  • os ministérios administram a estrutura existente;
  • todos têm incentivos para preservar o que existe e repartir melhor os seus resultados.

Pedir a este grupo que conceba uma economia radicalmente diferente é, em parte, pedir à DVD leadership team que desenhe o futuro da Netflix.

O resultado tende a ser um compromisso em torno do modelo presente: aumentar salários, compensar empresas, atribuir apoios (recordo o Reino do Absurdo, ou o País do Chapeleiro Louco), financiar formação e acrescentar novas obrigações administrativas. Pode melhorar o DVD; não cria necessariamente o streaming. E isto é mesmo VERDADE! Cada apoio do governo para aumentar a produtividade é, na prática, um apoio do governo para manter a produtividade baixa, porque não incentiva as empresas a fazê-lo através da escala de valor. Pensem nisso.

Surge então um ciclo que se auto-reforça:

empresas de baixo valor → baixa capacidade salarial → pressão para aumentar o salário mínimo → apoios para proteger as empresas fragilizadas → preservação da estrutura produtiva → persistência da baixa produtividade.

O aumento do salário mínimo poderia obrigar à modernização, à mudança de modelo ou à saída das empresas inviáveis, mas, se cada aumento for acompanhado por medidas destinadas a impedir essa selecção e reafectação de recursos, conserva-se precisamente a estrutura que gera salários baixos. E é preciso cuidado com esta engenharia social-económica, porque: quem é que sabe calibrar o rácio adequado entre morte natural e assassinato?

Nestas reuniões da Concertação Social, as empresas parecem pensar que o aumento da produtividade não é da sua responsabilidade; é antes algo que decorre das benesses do governo de turno. E os sindicatos também não sentem qualquer temperança nas suas propostas porque acreditam que o governo de turno, de direita ou de esquerda, acabará por apoiar as empresas em dificuldade.

Então, qual é o papel do governo acerca da produtividade? Trabalhar a composição da economia. 

O leitor não estava à espera desta???!!!

Ninguém fala nisto! O que é que um anónimo da província sabe sobre produtividade? Ao menos não vem dizer que a produtividade baixa porque há hoarding de trabalhadores! 

Dizer que a produtividade baixa porque as empresas estão a fazer "hoarding de trabalhadores" é típico, arrisco dizer, da mentalidade das fotos: a realidade é o presente. E isso leva-nos ao PS de Alexandra Leitão. Nunca me esqueço desta expressão "Descida do IRC é injusta" e do que ela significa.

A frase de Alexandra Leitão, a descida do IRC seria injusta porque 40% das empresas não o pagam, é quase uma demonstração perfeita da violação da Regra do Mastim dos Baskerville.

A análise concentra-se exclusivamente nas empresas presentes:

  • quantas pagam IRC;
  • que empresas beneficiariam da descida;
  • que empresas já têm lucros;
  • como se distribui o benefício imediato.

Mas não pergunta:

  • Que empresas poderiam ser criadas?
  • Que empresas poderiam crescer?
  • Que sedes poderiam instalar-se em Portugal?
  • Que investimentos escolheram Espanha, Irlanda, Países Baixos ou Polónia?
  • Que empresas não acumularam capital suficiente para mudar de dimensão?
  • Que actividades de maior valor nunca chegaram a aparecer?

Os 40% que não pagam IRC estão nas estatísticas. As empresas que não vieram para Portugal não estão. E porque não estão, também não entram no raciocínio político. O argumento parte da estrutura produtiva actual como se ela fosse fixa. Se apenas 60% das empresas pagam IRC, conclui-se que uma descida favorece essas empresas e exclui as restantes. Mas a questão estratégica é saber se a fiscalidade pode alterar o número de empresas lucrativas, a acumulação de capital, o crescimento das empresas, a localização de novas actividades e, sobretudo, o peso relativo das empresas de elevada produtividade.

A política fiscal não deve ser avaliada apenas pela distribuição de um benefício entre os incumbentes. Deve também ser avaliada pela estrutura produtiva que ajuda a criar.

Nesta cultura económica do PS, que é afinal a cultura dominante em Portugal, a empresa com lucros é vista como aquela que não precisa de ajuda, enquanto a empresa sem lucros aparece como merecedora de apoio. O resultado pode ser uma selecção às avessas:
  • tributa-se progressivamente quem acumula capital e cresce;
  • subsidia-se quem não consegue sobreviver autonomamente (lembram-se do Chapeleiro Louco que menciono acima? As empresas que mais beneficiaram desse apoio foram a SONAE e a Jerónimo Martins) ;
  • conservam-se empresas de baixa produtividade;
  • impede-se a libertação de recursos para novas actividades (a tão querida zombificação);
  • esquece-se quem nunca chegou a entrar no mercado.

Não significa que todas as empresas com prejuízos devam fechar nem que qualquer descida do IRC seja boa. Significa que apoiar indefinidamente empresas inviáveis pode conservar a estrutura produtiva que explica a baixa produtividade portuguesa.

A oposição fundamental não é simplesmente entre impostos altos e impostos baixos. É entre duas formas de olhar para a economia: a do PS e a minha (Regra dos mastins dos Baskerville):

O PS olha para as empresas que pagam IRC e pergunta se é justo cobrar-lhes menos. A Regra do Mastim dos Baskerville manda olhar para as empresas que não pagam IRC porque não existem, não cresceram ou escolheram outro país. 

Este exemplo inglês da semana passada ilustra bem o que estou a tentar transmitir. Perante a ameaça de mais um raide fiscal o terceiro maior contribuinte do Reino Unido no ano passado decidiu mudar-se para a Grécia. Assim, os £330 milhões que ele pagava, e que correspondem ao imposto sobre o rendimento pago por cerca de 40 mil contribuintes médios, vão desaparecer. Agora imaginem isto ao contrário... Não se iludam, a produtividade irlandesa não está baseada em empresas irlandesas.

O problema da produtividade portuguesa não é apenas aquilo que as empresas presentes possam fazer mal. É, sobretudo, aquilo que as empresas ausentes nunca chegaram a fazer cá. 

Bom, só me falta ligar esta reflexão ao artigo do FT sobre a Suíça, esse país bonito, trabalhador, orgulhoso e cuidado onde vive a minha filha e está a nascer-me uma neta. Fica para a parte II


sexta-feira, setembro 11, 2026

Curiosidade do dia

Esta manhã almocei com o meu parceiro das conversas oxigenadoras. Quando me sentei à mesa, olhei para um ecrã de televisão... 11h52, canal sintonizado: CNN Portugal.

A "especialista" Anabela Neves debitava a sua opinião sobre o estudo associado a Passos e SSPinto. Graças a Deus não a ouvi, mas li o oráculo que estava na barra inferior: 

"Baixa produtividade é o principal entrave ao crescimento"

Achei e continuo a achar estranha a frase. Portugal e Espanha, por exemplo, têm crescido nos últimos três anos, enquanto a produtividade tem estagnado ou até regredido.

A baixa produtividade não impede o crescimento, mas limita a sua qualidade e a capacidade de o transformar em salários mais elevados e em melhores níveis de vida.

Depois, apareceu outra mensagem no oráculo, algo sobre o estudo apresentado ser um ataque de Passos ao governo de Montenegro... devem ter sido palavras de Anabela Neves. Fazem-me lembrar esta imagem:

Quando uma "especialista" é convidada para comentar de tudo, não precisa de perceber de produtividade, crescimento extensivo, criação de valor ou salários. Basta transformar qualquer estudo económico em mais um episódio da novela partidária, tudo é intriga política, que será, se calhar, a única coisa que sabe mesmo comentar.


sábado, setembro 05, 2026

Curiosidade do dia

De ontem, no JN, "Mês de agosto foi o mais chuvoso dos últimos 22 anos":

"O passado mês de agosto foi o mais chuvoso dos últimos 22 anos e o quinto com mais precipitação desde 1931, tendo-se verificado um aumento generalizado em praticamente todo o território, de acordo com o Instituto Português do Mar e da Atmosfera (IPMA). Nas estações meteorológicas de Lisboa, os valores registados foram sete vezes acima do normal para este mês. Só o interior do distrito de Beja e o sotavento algarvio não ficaram acima dos registos habituais.

"Os valores de precipitação registados este ano fazem com que este tenha sido o quinto mês de agosto mais chuvoso desde 1931, apenas superado por 1976, 2004, 2000 e 1956", adiantou ao JN a meteorologista Vanda Pires, do IPMA, salientando que há 22 anos que não chovia tanto em agosto."

E voltemos a 2008 e a um outro recorte de jornal "Sem água potável já em 2025":

"Portugal e Espanha serão os dois países europeus mais afectados pelo aquecimento global em 2025, ano em que não haverá água potável na Península Ibérica, segundo previsões das Nações Unidas. A escassez dos recursos hídricos, provocada pelo aumento da temperatura, resultado do aquecimento, afectará milhões."

 E volto a algo que já escrevi aqui: Quando escrevo um relatório de auditoria, incluo sempre a nota de que as conclusões se baseiam numa amostragem da realidade e, por isso, implicam inevitavelmente um grau de incerteza. Chamo-lhe o "discleimer americano" (escrevi mesmo um e em vez de a). Não o faço para me proteger; faço-o para honrar a realidade. A ciência, que vive (ou devia viver) precisamente dessa relação honesta com a incerteza, deveria sempre explicitar o seu discleimer nas suas próprias conclusões?

quinta-feira, setembro 03, 2026

Curiosidade do dia de ontem

Impressionantes as imagens do dia de ontem em Espanha. Multidões solidárias por Ceuta. Praças e avenidas bascas e catalãs cheias de bandeiras de Espanha. O Churchill da esquerda portuguesa conseguiu um milagre. BTW, viram algum destaque nas TVs? 

sexta-feira, agosto 21, 2026

Acerca do futuro, script para um filme

Esta semana no Twitter alguém respondeu a um tweet meu com outro tweet:
"na véspera, os nenúfares ocupavam apenas metade do lago..."

Há coisas que intuímos que vão ocorrer, mas demoram sempre os 47 dias incipientes da praxe. Depois, quando ocorrem, o culpado é o Passos da ocasião. 

  • Há mais de um ano que leio, aqui e acolá, sem procurar, sobre a inversão do carry trade baseado em ienes. 
  • Esta semana a dívida alemã a 10 anos atingiu o valor mais alto desde Maio de 2011.
  • A orgia despesista da França, Itália, Espanha e Reino Unido continua.
  • Os grandes, enormes investimentos em IA.
Na ISO 9001, a cláusula 4.1, "Compreender a organização e o seu contexto", convida-nos a olhar para dentro e para fora e a equacionar o que pode influenciar o futuro da organização.

O The Telegraph de ontem publica um artigo intitulado "The era of cheap money is over, now you must protect your funds against bond market chaos":

"For anyone under 40, paying to borrow and being rewarded to lend is a new concept. For the rest of us, it is a return to familiar territory.

The zero-interest-rate world helped the financially overstretched. It enabled me to house my young family in a property I never could have bought before the cost of borrowing collapsed. But for anyone with savings, or the retired, it required a couple of big shifts in their attitude to risk. Cash was trash for a decade and a half; now it is king again."

E volto aquele meu mágico Verão de 2008... e aos almoços grátis, que não existem:

Os consumidores vão ter de moderar o seu consumo.
O crédito para habitação vai ser mais caro.
A poupança vai voltar a estar na moda.

O fim do dinheiro barato aumentará o custo de novas máquinas, instalações, aquisições, expansão internacional e fundo de maneio. O impacte será especialmente forte nas PME, que dependem do crédito bancário e têm menos alternativas de financiamento.

As empresas precisarão de demonstrar que os investimentos rendem mais do que o custo do capital. Serão particularmente vulneráveis:
  • as empresas muito endividadas;
  • as actividades com margens reduzidas; 
  • os negócios que sobrevivem através de refinanciamentos sucessivos;
  • as empresas de baixo valor acrescentado que investem pouco na produtividade;
  • e as "farfetch" desta vida
No curto prazo, isto vai reduzir o investimento e o crescimento. No médio prazo, pode ter um efeito saudável: menos capital para projectos pouco produtivos e maior disciplina na sua alocação. O dinheiro barato permitia manter empresas zombies; o dinheiro mais caro obriga a distinguir crescimento real de crescimento financiado por dívida.

Agora, vamos às minhas profecias:

Já me estou a preparar para as associações empresariais começarem a fazer pressão para reduzir o custo do capital.

Já imagino o choradinho nas televisões e os calafates, as anabelas e os frazões desta vida a fazerem propostas para prolongar processos de recuperação, suspender execuções, dificultar a cobrança de dívidas ou conceder novos períodos de carência. Mark my words: raramente se dirá "esta empresa não consegue remunerar o capital". Dir-se-á que enfrenta uma "dificuldade conjuntural", mesmo quando a dificuldade já dura há uma década.

Já imagino as empresas da construção, consultoria, transportes, turismo (Oh não, outra vez um banho de Jacinto nas TVs e jornais), formação e tecnologias a procurar compensar a quebra da procura privada através de pressão para manter a procura através do Estado.

Já imagino os devotos da 1ª Lei de Arroja a fazerem romarias diárias às TVs e ao ministro de São João da Madeira a pedir protecção contra a concorrência. Se tiverem sorte, ainda voltam a ganhar na rifa o CEO da Brisa, que emoção!!!

E agora que o BE acabou, já imagino o clube amigos do Rui Tavares, com o apoio do Chega, a agarrar a bandeira e a fazer pressão sobre os bancos e sobre o Álvaro das natas.

Vou ter de actualizar o meu dashboard de Google Trends para incluir "sectores/setores estratégicos" porque imagino que vai voltar a estar na moda.

Por fim, que ambiente poderia ser melhor para aumentar a pressão para importar paletes de mão de obra barata e conseguir-lhes alojamento e formação à custa do contribuinte.

Ah! Já me esquecia do PCTP, a campanha pública do medo:

  • o BCE está a matar as PME; 
  • Portugal corre o risco de perder a sua indústria; 
  • os bancos têm lucros excessivos enquanto as empresas sofrem; 
  • Bruxelas não compreende a realidade portuguesa; 
  • sem apoios, milhares de famílias ficarão sem rendimento; 
  • as empresas precisam de tempo, não de mais exigências.
E acabo com:

"Planning is an unnatural process; it is much more fun to do something. And the nicest thing about not planning is that failure comes as a complete surprise rather than being preceded by a period of worry and depression." (Sir John Harvey-Jones)

O que me leva a perguntar: a sua empresa está preparada para este novo mundo ou faz parte do clube zomby e tem amigos em high places?


terça-feira, agosto 18, 2026

Curiosidade do dia

O JN de hoje traz um artigo sobre o panorama dos fabricantes portugueses de componentes automóveis que, sobretudo, exportam para as fábricas da Alemanha e da Espanha que estão a produzir cada vez menos automóveis, não só pela concorrência asiática, mas também pela evolução demográfica.

Numa coluna à parte, o jornal entrevista um dirigente sindical dos trabalhadores do sector automóvel. O dirigente começa com um discurso baseado em factos, impossível de rebater, sobre a transformação em curso imposta pela electrificação automóvel e pela concorrência asiática. Por fim, o jornal pergunta:

"Onde estão os maiores riscos para os trabalhadores?

No setor dos componentes, onde encontramos muita subcontratação e trabalho temporário, além de salários mais baixos e níveis elevados de flexibilização. São empresas que dependem muito mais das flutuações da produção dos grandes fabricantes.

O que deve ser feito perante esta transformação?

É preciso impedir que os trabalhadores sejam o elo mais fraco e que essa transformação não seja feita à custa dos postos de trabalho e das condições laborais."

 Come on!!! Se os fabricantes europeus produzirem menos automóveis, se a electrificação eliminar componentes e simplificar as cadeias de fornecimento e se a concorrência asiática conquistar mercado, haverá inevitavelmente menos encomendas para algumas empresas portuguesas. E, quando desaparece a procura, não há declaração sindical, lei ou subsídio capazes de conservar indefinidamente todos os postos de trabalho e todas as condições anteriores.

Perante uma transformação desta dimensão, todos serão afectados: accionistas perderão capital, empresas fecharão ou terão de mudar, trabalhadores perderão funções e regiões poderão ver desaparecer actividades inteiras. A pergunta séria seria outra: que empresas ainda têm futuro, que novas competências serão necessárias, que trabalhadores podem ser reconvertidos e como facilitar rapidamente a passagem para actividades mais produtivas? 

Impedir que a realidade tenha consequências não é uma política. Gostaria, por isso, de saber qual é exactamente a alternativa deste dirigente: manter artificialmente empresas sem encomendas, proibir despedimentos até elas falirem ou pedir ao contribuinte que pague para conservar uma estrutura industrial que o mercado deixou de sustentar? 

Estamos cada vez mais invadidos por um discurso do tipo Miss Mundo...

Não esperar pelo subsídiozinho

O JN no passado dia 16 de Agosto publicou, "Espírito Santo virou-se para o turismo e 50% dos clientes são estrangeiros".

Há empresas que ficam à espera de que alguém lhes volte a trazer o queijo. Outras, quando percebem que o queijo mudou de lugar, procuram-no noutro sítio. A Espírito Santo, empresa de transportes de Gaia que acaba de completar cem anos, parece pertencer ao segundo grupo. Perante a transformação do mercado, não abandonou aquilo que sabe fazer, transportar pessoas, mas procurou novos clientes e novas utilizações para os seus recursos. Reorientou-se para as viagens de lazer e para o turismo, passou a operar dentro e fora do país e, hoje, cerca de metade dos seus clientes são estrangeiros.

"A celebrar cem anos, reinventou-se e tem agora o foco direcionado para o turismo.

Faz viagens dentro e fora do país, sobretudo para Espanha, e "metade dos clientes são estrangeiros"."

É um bom exemplo de uma empresa que observa a evolução do contexto e não espera passivamente que o passado volte. Em vez de perguntar como poderia continuar a fazer exactamente o mesmo para os mesmos clientes, talvez com um subsídiozinho, perguntou onde poderiam ser valorizadas as capacidades que já possuía: a frota, o conhecimento das operações, os motoristas, a organização logística e a reputação acumulada ao longo de várias gerações. Manteve o serviço essencial, mas mudou os clientes-alvo. Não se trata apenas de adaptação comercial; trata-se de uma escolha estratégica destinada a recuperar algum controlo sobre o futuro.

Contudo, encontrar um novo queijo não significa que ele ficará para sempre no mesmo lugar. A aposta no turismo abriu novas oportunidades, mas também gerou uma nova exposição. Uma empresa demasiado dependente das viagens de lazer fica vulnerável à sazonalidade, às crises económicas, às alterações nos fluxos turísticos, ao custo das deslocações e a acontecimentos inesperados como a pandemia. O que hoje constitui uma via de crescimento pode tornar-se amanhã numa nova concentração de risco. è a velha metáfora da vida de liana em liana.

A lição, portanto, não é que todas as empresas devam virar-se para o turismo. É que devem acompanhar continuamente o contexto, reconhecer quando os seus mercados tradicionais estão a mudar e procurar novas aplicações para as capacidades que construíram. E, depois de encontrarem uma alternativa, devem evitar confundi-la com um destino definitivo. Ganhar controlo sobre o futuro não é adivinhar onde estará o queijo amanhã; é desenvolver a capacidade de voltar a procurá-lo antes dele desaparecer.

domingo, agosto 09, 2026

Não, eu não sou um esquerdista woke


Estamos a começar a assistir a discussões no Twitter sobre a construção de centros de dados. Os que estão a favor dizem que quem está contra é um esquerdista woke. Já sabem a minha opinião e não creio que eu seja um esquerdista woke.

Deixo aqui para reflexão alguns trechos retirados de um artigo publicado ontem no El Economista, "Las promotoras alertan de que la falta de luz retrasa tres años la entrega de viviendas":
"La falta de capacidad de la red eléctrica se ha convertido en un nuevo cuello de botella para el desarrollo de vivienda en España. Las grandes promotoras alertan de que la escasez de potencia disponible y los retrasos en las infraestructuras de distribución ya están retrasando entre uno y tres años la tramitación de nuevos desarrollos urbanísticos y dificultando incluso la entrega de promociones ya terminadas. Todo ello en un momento en el que el país arrastra un histórico déficit de oferta residencial y necesita acelerar la construcción de viviendas.
...
Pérez de Leza señala que la creciente electrificación de los edificios está disparando las necesidades de potencia. "Los proyectos actualmente requieren más potencia que antaño. Los edificios de oficinas también requieren más potencia y, además, han aparecido nuevos consumidores, como los centros de datos, que son una gran aspiradora de esa capacidad", explica. Como consecuencia, "en varios ámbitos no hay potencia suficiente o no existe distribución de alta tensión para llegar y, por lo tanto, se nos va retrasado el planeamiento entre uno y tres años, en un momento en el que tenemos este drama de acceso a la vivienda".
...
El impacto no se limita a los nuevos desarrollos urbanísticos. Según los promotores la falta de capacidad eléctrica también está afectando a promociones que ya cuentan con suelo finalista e incluso han concluido las obras. "Cuando un suelo ya es finalista, asumes que la distribuidora ejecutará a tiempo el centro de transformación y todas las actuaciones necesarias para conectar la promoción. Sin embargo, lo que estamos viendo es que los plazos de ejecución de esas obras y de los trámites administrativos para poder conectarte se alargan cada vez más. No puedes entregar una casa sin electricidad y esto, en un momento de drama para el acceso a la vivienda, lo agudiza todavía más", afirma Pérez de Leza, quien reclama agilizar estos procedimientos."

Em Espanha, cerca de 80 mil habitações dependem da construção de novas infra-estruturas eléctricas. A falta de capacidade da rede já atrasa empreendimentos entre um e três anos. Há promotores que chegam ao fim da obra sem saber quando poderão entregar as casas, porque a ligação eléctrica continua por resolver.

A electrificação dos edifícios aumentou a potência necessária por habitação. Bombas de calor, climatização e carregamento de automóveis eléctricos exercem uma pressão que os planos antigos raramente previam. Entretanto, a indústria e os centros de dados disputam a mesma capacidade. Em muitos locais, as subestações e as redes de distribuição ficaram pequenas para a procura que agora recebem.

Construir uma urbanização demora menos do que reforçar uma rede eléctrica. Uma nova subestação exige estudos, licenças, terrenos, equipamentos e obras que se prolongam ao longo de vários anos. Quando os promotores pedem a ligação numa fase avançada, podem descobrir que a rede mais próxima já atingiu o seu limite. O edifício fica pronto antes da infra-estrutura que o torna habitável.

Poderá o mesmo acontecer em Portugal? Perguntei ao ChatGPT. Esta foi a resposta:

"O consumo de eletricidade em Portugal atingiu um máximo histórico em 2025. Nos próximos anos, o país quer eletrificar os edifícios e os transportes, enquanto procura atrair indústria eletrointensiva. A esta procura juntam-se os centros de dados, cujos projetos anunciados representam cargas enormes e concentradas em poucos locais.

Portugal tem produção de energia renovável e anuncia novos investimentos na rede elétrica. O problema pode surgir na capacidade disponível de cada subestação e no tempo necessário para reforçá-la. A eletricidade pode existir no sistema e permanecer inacessível no local onde uma urbanização precisa dela.

A situação de Sines já evidencia a dimensão desta pressão. Foram atribuídos quase 4 900 MVA de capacidade de ligação a grandes consumidores. Cada parcela da rede reservada a estes projectos condiciona as restantes escolhas e exige novos investimentos a montante. O planeamento de habitação passa, assim, a competir com decisões de política industrial e energética tomadas noutros gabinetes.

Em agosto de 2026, foi aprovado um investimento de cerca de 1,6 mil milhões de euros na rede de distribuição até 2030. O montante revela a escala da adaptação necessária. Também mostra quanto depende da execução das obras dentro dos prazos previstos.

O risco cresce quando o município aprova habitação com base num plano urbano antigo e a capacidade elétrica é verificada apenas perto do início da construção. Nessa altura, o solo já foi comprado, o projeto está licenciado e as casas já foram vendidas. O calendário da rede então começa a mandar para o calendário da habitação.

Portugal pode acabar com casas concluídas à espera de eletricidade. Para o evitar, cada nova área urbana terá de nascer com capacidade de rede identificada, financiamento previsto e responsabilidades atribuídas desde o primeiro momento."

Bom, Portugal tem uma vantagem relativamente a Espanha: ainda pode observar o problema espanhol e antecipá-lo, mas está a tentar promover simultaneamente:

  • construção de habitação;
  • electrificação dos transportes e dos edifícios;
  • centros de dados de grande escala (Portugal tem mais de 2,6 GW de projectos de centros de dados planeados);
  • nova indústria electrointensiva;
  • produção de hidrogénio;
  • reforço da produção renovável.

Todas estas opções podem ser defensáveis isoladamente. O problema surge quando são prometidas como se não competissem por capacidade de rede, equipamento, investimento e tempo de execução.

Por isso, considero provável que ocorram em Portugal bloqueios locais e atrasos em projectos específicos. 

Nos Países Baixos a situação é ainda pior do que em Espanha:

"In Utrecht, Gelderland and Flevoland, some 200,000 new homes could be under threat because of an impending freeze on new connections"

Vocês vêem algum político preocupado com isto? Rinocerontes cinzentos:

Como não recuar a 2007 e a “Nós não estudámos até ao fim todas as consequências das medidas que sugerimos”.

BTW, não fiquem por respostas superficiais sobre autoconsumo:

Portugal prepara-se para concentrar grandes consumos em poucos lugares enquanto tenta resolver uma crise habitacional. A infra-estrutura eléctrica terá de entrar na decisão antes de se aprovarem os projectos. 

sexta-feira, julho 31, 2026

Subir na escala de valor, exemplo (Parte I)


O The Times publicou ontem um artigo, “Want a better class of olive oil? Join the club”, que merece a atenção de quem trabalha na produção agrícola extensiva. O raciocínio aplica-se ao azeite, ao vinho, aos frutos secos, ao mel, ao queijo, à fruta sazonal, às ervas aromáticas e aos enchidos. Para muitas destas actividades, a feira de Bragança oferece um mercado curto, limitado pelo território e pela pressão sobre os preços. Subir na escala de valor exige alcançar outros clientes e dar-lhes razões para pagar mais.

O artigo mostra como o valor pode incorporar curadoria, conhecimento, confiança, experiência e pertença.

A Citizens of Soil é uma marca britânica de azeite premium fundada por Sarah e Michael Vachon. Começou por comprar azeite directamente a pequenos produtores gregos de elevada qualidade. Mais tarde, alargou a rede a Espanha, Portugal e outros países. Engarrafa os azeites sob a sua marca e distribui-os através da Internet, do retalho e de um clube de subscrição.

O Olive Oil Club tornou-se um dos motores do crescimento. Conta com cerca de 22 000 membros, que recebem azeites seleccionados e produzidos em quantidades limitadas. As garrafas podem ser reutilizadas e os membros têm acesso a preços mais baixos. Ao fim de dois anos, cerca de 60% mantêm a subscrição. A qualidade do azeite surge acompanhada pela identificação da origem, por análises laboratoriais acessíveis e por uma relação próxima com produtores e consumidores.

Cada pequeno lote tem uma história. Os clientes conhecem quem produziu o azeite, descobrem a região de origem e aprendem a reconhecer os sabores. A compra transforma-se numa exploração semelhante à que já existe no vinho, no café de especialidade e nas bebidas premium.

Um grupo de produtores, um lagar ou uma entidade comercial independente poderia criar um clube com envios trimestrais ou quadrimestrais. Cada caixa reuniria azeites de regiões, variedades e perfis sensoriais distintos. Uma prova orientada, presencial ou digital, ajudaria o cliente a reconhecer o aroma, o amargor, o picante e a intensidade, bem como os usos culinários mais adequados.

A proveniência ocuparia o centro da oferta. Cada lote seria apresentado com o nome do produtor, a localização do olival, a variedade da azeitona e a data da colheita. O cliente conheceria também o tempo decorrido até à extracção, o método utilizado, a acidez, os resultados analíticos relevantes e o perfil sensorial. A informação incluiria ainda o volume produzido e sugestões de utilização na cozinha.

Esta linguagem, já familiar aos consumidores de vinho e de café de especialidade, ajudaria a explicar as diferenças entre os azeites e a justificar preços distintos.

O clube poderia reservar antecipadamente pequenos lotes a produtores com pouca escala comercial ou acesso reduzido aos mercados internacionais. A compra antecipada daria ao produtor maior previsibilidade e melhores condições. O clube ganharia exclusividade, uma oferta própria e acesso directo à história de cada azeite.

Alguns lagares produzem azeites excepcionais que acabam vendidos a granel ou incorporados em grandes volumes. A selecção antecipada permitiria separar esses lotes, conservar a sua identidade e apresentá-los a consumidores dispostos a conhecer a sua origem.

Uma ideia interessante... vamos desenvolver um BM canvas sobre o que poderá ser esta ideia.


quinta-feira, junho 25, 2026

Alterar a natureza da pergunta

O postal "Trabalhar melhor não chega":

Termina assim:

"A pergunta estratégica para Portugal e Espanha deve ser: queremos apenas aumentar a eficiência das actividades em que já estamos ou queremos escolher alguns domínios em que possamos subir na formação? 

Dongtan é um lembrete de que produtividade não é só trabalhar melhor. É estar nos sectores certos, no momento certo, com capacidades difíceis de copiar."

Duas notas, de certa forma relacionadas.

A pergunta estratégica para Portugal e Espanha talvez deva ser reformulada.

Não são Portugal nem Espanha que criam empresas capazes de subir na cadeia de valor. Quem cria empresas são empresários, equipas, investidores, clientes exigentes, engenheiros, técnicos, investigadores e gestores. O papel de um país é outro: criar condições para que esse tipo de empresa nasça, cresça, erre, aprenda, exporte e atraia talento.

Isto altera a natureza da pergunta. Não se trata do Estado escolher campeões nacionais, nem de adivinhar o próximo sector milagroso. Trata-se de construir um ambiente em que a descoberta empresarial seja menos improvável: boa formação técnica, capital paciente, energia competitiva, licenciamento previsível, justiça que funciona, fiscalidade estável, universidades ligadas à indústria, clientes sofisticados e regras que não castiguem quem quer crescer.


Há ainda uma segunda cautela. Ninguém sabe, com segurança, quais são os “sectores certos” antes de eles aparecerem. Antes de aparecerem, parecem exóticos, pequenos, arriscados ou irrelevantes. Depois de aparecerem, há uma janela curta em que se pode fazer a diferença: acumular competências, formar fornecedores, criar reputação, ganhar clientes exigentes, aprender mais depressa do que os outros. Mais tarde, à medida que a tecnologia amadurece, o jogo tende a mudar. Entra a escala, entra o preço, entra a comoditização, entram os gigantes.

Dongtan é interessante por isso. Não é apenas uma história sobre trabalhadores que receberam bónus elevados. É uma história sobre uma região que estava no sítio certo quando a procura mundial por memórias avançadas disparou. A riqueza apareceu porque havia empresas, competências, fornecedores, infra-estruturas e uma posição difícil de copiar.

Produtividade não é só trabalhar melhor. É conseguir estar perto das novas frentes de criação de valor antes que elas se transformem em mercados maduros, indiferenciados e esmagados pela escala.

quarta-feira, junho 24, 2026

Trabalhar melhor não chega

No jornal El Economista de ontem, "La quimera del trabajo de calidad":

"El ciclo económico expansivo que España ha disfrutado desde el fin de la pandemia ha impulsado la creación de empleo. Así, el número de puestos de trabajo generados desde 2019 supera los 2,8 millones. Pero de esa cifra, solo un 11% son empleos de alto valor añadido. Este bajo porcentaje responde a un problema estructural de nuestro modelo productivo, el cual prioriza el crecimiento extensivo (sumar más trabajadores de bajo coste) frente al intensivo (mejorar la productividad y la innovación). Una estrategia de crecimiento económico que convierte el empleo de calidad en una quimera y que impide reducir la brecha de riqueza per cápita que separa a los españoles del resto de europeos. Solo con políticas que impulsen la inversión se podrá elevar la productividad y crear trabajo de calidad."

Também ontem, mas no FT este artigo, "Samsung factory town becomes luxury hotspot".

O artigo mostra como Dongtan, uma cidade próxima de Seul e integrada no “cinturão dos semicondutores” da Coreia do Sul, está a transformar-se rapidamente graças ao boom da inteligência artificial.

A valorização das empresas Samsung Electronics e SK Hynix, sobretudo nas memórias avançadas usadas em servidores de IA, gerou bónus muito elevados para muitos trabalhadores. Esse dinheiro está a entrar no mercado imobiliário, nas lojas de luxo, nos automóveis importados e no comércio local.

O resultado é uma cidade que era sobretudo uma “factory town” e que agora se comporta como uma zona de grande afluência: apartamentos mais caros, compradores a pagar em dinheiro, vendas de luxo em forte crescimento e maior receita fiscal para o município. 

Ainda esta semana, em "Da catequese moral, à pergunta que nunca é feita", referi-me à Teoria dos Flying Geese.

O artigo do FT encaixa bem com o que costumo escrever: muitos debates sobre produtividade ficam presos à ideia de tornar as empresas existentes "mais eficientes". Isso é importante, mas insuficiente. O salto decisivo ocorre quando uma economia muda de lugar na cadeia de valor. Não é apenas fazer melhor o mesmo; é passar a fazer outra coisa, mais difícil, mais escassa e mais bem paga.

A pergunta estratégica para Portugal e Espanha deve ser: queremos apenas aumentar a eficiência das actividades em que já estamos ou queremos escolher alguns domínios em que possamos subir na formação? 

Dongtan é um lembrete de que produtividade não é só trabalhar melhor. É estar nos sectores certos, no momento certo, com capacidades difíceis de copiar.


segunda-feira, junho 22, 2026

Da catequese moral, à pergunta que nunca é feita


Sábado li "La productividad por ocupado encadena un año completo de descensos en España".

Podemos ler o artigo e concluir o que ele diz de forma negativa sobre a economia espanhola. No entanto, lembremo-nos de que Portugal ainda produz menos euros por hora trabalhada do que Espanha e também está na mesma trajectória de evolução negativa.

Primeiro, os sintomas:
"La productividad por ocupado ya encadena cuatro caídas trimestrales consecutivas, ya que en los tres primeros meses de 2026 descendió un -0,1% respecto al mismo periodo de 2025, según el Informe de Coyuntura Económica correspondiente a junio elaborado por el Instituto de Estudios Económicos (IEE).

Estas caídas la alejan de los niveles alcanzados antes de la pandemia. "En concreto, la productividad por ocupado en el primer trimestre es un 3,4% inferior a la de finales de 2019", explica el informe."

Depois, as recomendações, segundo o Banco de Espanha:

""consolidar y ampliar los avances logrados exigirá abordar retos estructurales aún pendientes, entre los que destacan la fragmentación y la complejidad regulatoria a nivel regional —que sigue limitando la unidad de mercado y la reasignación eficiente de recursos—, y, al mismo tiempo, aprovechar la adopción de la inteligencia artificial como una oportunidad para impulsar el dinamismo de la productividad empresarial"." 

São as mesmas que costumo ouvir por cá: empresas pequenas, burocracia, fraca adopção tecnológica, maus incentivos ao crescimento e falta de profissionalização da gestão. 

Como explicar isto ... as recomendações não são idiotas, são úteis, mas não resolvem o problema, porque os ganhos de produtividade que geram são baseados no aumento da eficiência.

Vamos ao que falta neste artigo e em quase todos os artigos que se escrevem sobre produtividade.

No artigo, ao falar-se de "Las ganancias en productividad" há um link para um outro artigo "Patronal y sindicatos identifican un cambio "de fondo" en el avance de la productividad desde 2021" publicado há menos de um mês.

Os dois artigos olham para a mesma realidade, mas escolhem métricas, períodos e fontes institucionais diferentes. O resultado é quase esquizofrénico: num artigo, Espanha parece estar a mudar de pele; no outro, parece estar a perder músculo. Por isso, escrevo sobre a metáfora da Netflix e do "DVD leadership team". 

Estes artigos falam muito sobre a produtividade na estrutura existente e pouco sobre a mudança da própria estrutura produtiva.

Ou seja, a pergunta dominante é: Como fazer as empresas actuais produzirem mais por hora, por trabalhador ou por euro investido?

Mas a pergunta mais estratégica seria outra: Em que actividades, sectores, cadeias de valor e posições competitivas deve a economia estar daqui a 10 ou 20 anos?


Essa diferença é decisiva. Por isso, escrevo sobre os mastins dos Baskerville.

Por isso, nunca mais esqueci a teoria dos Flying Geese. A teoria dos Flying Geese introduz uma lógica que o artigo típico sobre produtividade não aborda. Não olha apenas para a produtividade média das empresas existentes. Olha para a forma como as economias sobem degraus: começam em actividades mais simples, acumulam capacidades, passam para actividades mais complexas, e deixam para outras economias as actividades que já não sustentam salários mais altos.

A pergunta deixa de ser apenas: Como tornar mais eficiente o que já fazemos?

E passa a ser: Que actividades devemos aprender a fazer a seguir?

Isto é muito diferente. Uma economia pode aumentar a eficiência em sectores de baixo valor acrescentado e, mesmo assim, continuar pobre relativamente às economias que dominam sectores com mais aprendizagem, escala, tecnologia, marcas, engenharia e poder de fixação de preços.

A crítica que eu faço aos artigos como estes é que tratam a produtividade como se fosse sobretudo uma variável que melhora com mais educação, mais investimento, menos burocracia, mais IA e melhor gestão.

Isso é verdade, mas incompleto.

Falta uma teoria sobre para onde deve migrar a estrutura produtiva. Falta perguntar que sectores devem crescer, que actividades devem perder peso, que cadeias de valor devem ser conquistadas, que capacidades devem ser protegidas ou desenvolvidas, e que tipo de empresas o país quer multiplicar.

Sem isso, a produtividade vira uma espécie de catequese moral: as empresas têm de ser melhores, os trabalhadores têm de ser mais qualificados, o Estado tem de atrapalhar menos. Tudo certo. Mas falta a pergunta mais incómoda: melhorar para fazer exactamente o quê?

Em vez de perguntar que estrutura produtiva temos, em que sectores estamos, que capacidades acumulamos, quem controla a marca, a tecnologia, o canal e a margem, a conversa fica muitas vezes reduzida a frases como:

As empresas têm de ser mais produtivas.

Os trabalhadores têm de ser mais qualificados.

O Estado tem de criar menos burocracia.

É preciso inovar mais.

É preciso adoptar IA.

Tudo isto pode ser verdade, mas evita a pergunta mais difícil: mesmo que sejamos mais eficientes, estamos nas actividades certas para gerar salários altos e valor acrescentado elevado?

Essa é a pergunta que a teoria dos Flying Geese e Erik Reinert obrigam a pôr em cima da mesa.

Uma pergunta que quer patrões, quer sindicatos, quer políticos, não querem ouvir porque põe em causa o status-quo e abre a porta ao fecho de empresas não como uma desgraça, mas como um acontecimento normal em economia (como sempre foi, antes da sua politização).


Emvez disso temos a zombificação.


sábado, junho 20, 2026

Portugal não deve cair na armadilha espanhola

Em "El calzado español pierde el 35% de sus empresas en cinco años y lanza un SOS para evitar más cierres" pode ler-se:

"Una de las manufacturas industriales que durante décadas ha sido embajador del 'made in Spain' en todo el mundo, el calzado, lanza un mensaje de socorro ante un camino cada vez más lleno de obstáculos. La realidad es que desde el año 2020 el sector ha perdido 1.149 empresas, un 35% del total, según los datos de la Asociación Española de Empresas de Componentes para el Calzado y la Marroquinería (AEC).

En este periodo los fabricantes españoles de zapatos y componentes han pasado de 3.280 a 2.131 empresas. Según la patronal, sólo el año pasado cerraron 195 compañías y esa tendencia se mantiene en 2026. Una reducción del tejido industrial que además está teniendo efectos en el empleo, ya que en 2025 el número de trabajadores se redujo en 3.670 personas, con una caída interanual del 10% en diciembre."

Olhando para os números do desemprego em Portugal, segundo o IEFP, dados de Dezembro de 2025, o desemprego no sector "Indústria do couro e dos produtos do couro" caiu quase 17%.

Segundo a APICCAPS, a Espanha produziu cerca de 80 milhões de pares em 2024, mas exportou 169 milhões e importou 340 milhões. Ou seja, Espanha é indústria, mas é também plataforma. Compra muito, vende muito, reexporta muito. Tem marcas, distribuição, mercado interno e escala comercial.

Portugal tem outro perfil. Produziu cerca de 76 milhões de pares e exportou cerca de 68 milhões. A relação entre o que fabrica e o que vende ao exterior é muito mais directa. A proposta de valor portuguesa assenta menos na função de entreposto e mais na capacidade produtiva: saber fazer, responder depressa, trabalhar séries mais pequenas, servir marcas exigentes e preservar competências industriais difíceis de reconstruir.

A vantagem espanhola é clara. Quem tem escala comercial pode abastecer vários segmentos, importar de geografias mais baratas, usar canais fortes e continuar a exportar muito, mesmo quando a produção própria encolhe. A caixa registadora continua a tocar.

Mas há um risco. Uma fileira pode manter-se visível nas estatísticas de comércio e, ao mesmo tempo, perder chão de fábrica. As marcas continuam, os armazéns mexem, os catálogos enchem-se. Mas desaparecem empresas, operários, técnicos, fornecedores, modelistas e conhecimento tácito. A fileira fica mais leve, talvez mais flexível, mas também mais fácil de substituir.

Portugal tem a vantagem inversa. A concentração geográfica da fileira permite proximidade entre fabricantes, componentes, tecnologia, desenvolvimento de produto e clientes. Essa densidade não aparece sempre nas estatísticas, mas aparece quando um cliente precisa de corrigir uma amostra, mudar um material, cumprir um prazo ou testar uma nova solução.

Também há sinais positivos no valor. O preço médio de exportação português está acima do espanhol. O couro continua a ter grande peso no valor exportado. Como seria de esperar, Portugal não deve tentar ganhar o campeonato mundial do par barato. Não tem salários asiáticos, não tem escala chinesa, não tem dimensão vietnamita. O seu lugar natural é outro: qualidade, flexibilidade, confiança, design, sustentabilidade, engenharia de produto e serviço industrial.

Mas o modelo português também tem riscos. O primeiro é confundir preço médio alto com margem alta. Uma empresa pode vender caro e ganhar pouco, se for espremida por marcas poderosas, séries curtas, energia cara, e matérias-primas caras.

Portugal não deve cair na armadilha espanhola. Não deve trocar uma competência industrial difícil de imitar por uma função logística mais fácil de deslocar. O futuro do calçado português não estará em tentar ser uma Espanha mais pequena, nem uma Itália sem marcas globais, nem uma Ásia com salários europeus. Estará em ser Portugal com mais intenção: uma fileira compacta, produtiva, tecnológica, sustentável, rápida e capaz de transformar saber-fazer em poder negocial.

Quando o cliente compra calçado português, compra apenas produção disponível ou compra uma capacidade que não encontra facilmente noutro lugar?