Mostrar mensagens com a etiqueta dinâmica de sistemas. Mostrar todas as mensagens

sexta-feira, setembro 25, 2026

Acerca do custo do dinheiro (parte IV)

Parte I e parte II e parte II +1/2 e parte III. 

"Kier Group is to pull out of building houses and instead focus on projects such as nuclear power stations and hospitals in response to Britain's subdued property market.

...

The FTSE 250 construction group confirmed yesterday that there will be "no investment in new property developments" 

...

"We are building a stronger, more focused Kier, concentrating our expertise, resources and talent where we can create the greatest value," Stuart Togwell, chief executive, said."

A Kier toma a decisão numa altura em que apresenta crescimento dos resultados, o que reforça a leitura de escolha estratégica, e não apenas de retirada forçada. No último exercício, a facturação cresceu 6,8% e os lucros antes de impostos subiram 7,3%.

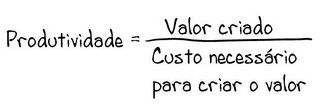
Durante anos, a pergunta parecia ser "há dinheiro para fazer isto?". Com dinheiro barato, ou com uma parte da conta paga por terceiros, muitas vezes havia. Agora regressa uma pergunta mais exigente: "entre tudo o que poderíamos fazer, é aqui que estes recursos criam mais valor?". A Kier respondeu deixando de investir em novos empreendimentos imobiliários. Portugal terá de responder à mesma pergunta se os fundos europeus diminuírem. E cada PME terá de responder quando decidir que clientes servir, que encomendas aceitar e onde empatar o seu capital.

Vai acabar o:


Alguns ainda não perceberam: "German minister slams Costa over EU budget, says he has 'completely lost touch with reality'"

Trechos retirados de "Kier quits housebuilding as property decline bites" publicado a 16 de Setembro no The Times.

Nota: A Kier é um dos maiores grupos britânicos de construção e infra-estruturas. Constrói escolas e estações ferroviárias e executa projectos nas áreas da água, energia e defesa.

domingo, setembro 20, 2026

Acerca do custo do dinheiro (parte III)

Parte I e parte II.

No JdN do passado dia 10 li que o primeiro-ministro português está firmemente contra cortes no orçamento europeu. No Twitter, li que tanto a AfD quanto o chanceler Merz querem limitar os pagamentos da Alemanha à UE.

Quando Berlim fecha a torneira...

Na Parte II deixei um balão alemão a encher. Entretanto, começou a ouvir-se o ar lá dentro.

Num vídeo que circula no Twitter, Alice Weidel, líder da AfD, reclama uma redução significativa dos pagamentos da Alemanha à União Europeia. Alega que quase mil milhões de euros seguem semanalmente para Bruxelas e remata com a frase politicamente perfeita: "Queremos o nosso dinheiro de volta".

O rigor da conta interessa menos do que a eficácia do enquadramento. As contribuições são visíveis; os benefícios do mercado único, das cadeias de fornecimento e dos mercados abertos às empresas alemãs são muito mais difíceis de pôr num cartaz.

Seria tentador arrumar o assunto na gaveta AfD. O problema é que Friedrich Merz também quer reduzir o próximo orçamento europeu, embora por outras razões e com outra linguagem. O chanceler considera "incomportável" a proposta da Comissão, próxima de dois biliões de euros para 2028-2034, e pede cortes de centenas de milhares de milhões. Quer que todas as áreas contribuam para a redução e rejeita novo endividamento conjunto da União Europeia.

Não é a mesma política. Mas a direcção orçamental é a mesma: a maior economia e o maior contribuinte líquido da União querem travar a factura de Bruxelas (também li que Meloni mandou Costa dar uma volta quando ele falou em mais impostos europeus).

E isto acontece quando a pressão interna aumenta. No primeiro semestre de 2026, a Alemanha registou 12 812 insolvências empresariais, mais 6,7% do que um ano antes e o valor mais elevado para um primeiro semestre desde 2013. Só em Junho, o aumento homólogo foi de 15,8%.

Os números não significam que a Alemanha esteja à beira da falência, significam que o custo político de enviar dinheiro para Bruxelas está a subir. Cada empresa que fecha permite apresentar mais facilmente um euro transferido para a União como um euro retirado à indústria, às infra-estruturas, à defesa ou ao contribuinte alemão. E a subida da AfD torna mais difícil a Merz parecer generoso na mesa europeia.

É aqui que o balão alemão chega a Portugal.

O Jornal de Negócios noticiou que Luís Montenegro preparava uma "oposição firme" a cortes que prejudiquem a convergência portuguesa. O confronto está resumido: quem mais paga quer pagar menos; quem ainda está a convergir precisa que a torneira não feche. Como o quadro financeiro plurianual exige unanimidade, a negociação será dura.


R1 - A Alemanha procura aliviar a pressão interna cortando a contribuição europeia; porém, menos investimento e procura na UE podem voltar a fragilizar as empresas alemãs.

Mas o que tem isto a ver com o custo do dinheiro?

Muito. Um apoio europeu não é literalmente dinheiro grátis, mas reduz drasticamente o custo efectivo de financiar um projecto. Se Bruxelas suporta uma parte do investimento, Portugal precisa de mobilizar menos impostos, menos dívida e menos capital privado. Quando essa parcela diminui, o mesmo projecto só avança se o Estado substituir o dinheiro por receita nacional, pedir emprestado, cortar noutra despesa ou convencer investidores privados a exigir um retorno.

A Euribor pode não mexer um único ponto base e, ainda assim, o dinheiro pode tornar-se mais caro. A rejeição alemã de novo endividamento europeu conjunto é ainda mais importante. A dívida comum distribui risco e permite financiar prioridades em conjunto. Sem ela, uma parte maior do esforço regressa aos balanços nacionais. E aí o preço volta a depender da dívida, do crescimento e do risco de cada país. Portugal não se financia nas mesmas condições que a Alemanha.


R2 - Menos fundos europeus são o impulso inicial. Depois, dívida, risco, investimento e crescimento podem manter o ciclo em funcionamento por si próprios.

Pode formar-se outro ciclo: menos fundos europeus conduzem a menos investimento público ou a mais financiamento nacional; menos investimento produtivo limita a produtividade e o crescimento; menor crescimento reduz a base fiscal e a capacidade para amortecer crises; menor robustez aumenta o prémio de risco e encarece o financiamento seguinte.

Há ainda o canal da procura. Mais insolvências e menor dinamismo alemão significam menos encomendas nas cadeias industriais europeias, menor confiança e maior pressão sobre fornecedores. As empresas portuguesas recebem o choque por duas vias: têm menos apoio ao investimento e encontram clientes mais cautelosos.


R3 - Uma quebra das encomendas alemãs reduz receitas e capacidade de investir; menor investimento deteriora competitividade e torna ainda mais difícil recuperar encomendas.

É verdade que uma Alemanha fraca poderá levar o BCE a baixar taxas. Esse seria um efeito compensador. Mas juros mais baixos não substituem um apoio, não eliminam o prémio de risco português nem devolvem uma encomenda perdida.

Montenegro faz bem em negociar com firmeza. Porém, "oposição firme" não é uma estratégia económica. Portugal deve preparar-se para um mundo com menos dinheiro europeu: proteger a coesão, concentrar fundos em investimento que aumente produtividade, evitar despesas permanentes suportadas por receitas temporárias e abandonar projectos cuja principal virtude é haver Bruxelas para os pagar.

Durante anos, discutimos como gastar o dinheiro europeu. Talvez esteja a chegar o momento de discutir como convergir quando ele deixar de chegar com a mesma facilidade.


B1 - É o principal travão sob controlo português: melhorar a selecção e execução do investimento aumenta a produtividade e robustez, reduzindo depois o risco e o custo do capital. Os outros são a actuação do BCE e a negociação europeia.

O dinheiro europeu não é grátis, mas o seu desaparecimento terá um preço, e esse preço pode subir antes da Euribor mexer um único ponto base.


Parte I e Parte II.


sábado, setembro 12, 2026

Acerca do custo do dinheiro (parte II)

Parte I.

Na Parte I fiquei pelos Estados Unidos. A bola de neve da dívida pública americana, o crowding out e a possibilidade de uma taxa das obrigações americanas a 10 anos acima dos 5% começar a retirar oxigénio ao gigantesco investimento em inteligência artificial. A questão agora é outra: o que é que isto tem a ver connosco?

Portugal não precisa de começar a gastar descontroladamente, nem de ver a sua dívida entrar numa trajectória explosiva, para ser afectado. O dinheiro circula num sistema. Se o activo que serve de referência ao custo do dinheiro a longo prazo no mundo passa a oferecer 5% praticamente sem risco, todos os outros candidatos ao mesmo capital têm de responder. Estados, empresas, fundos de investimento, projectos imobiliários, fábricas, parques energéticos ou centros de dados passam a competir com essa alternativa.


Nunca me esqueço do exemplo da câmara do Porto. Durante a crise da dívida soberana, a Câmara do Porto podia ter boas contas e uma gestão financeira prudente e, ainda assim, não escapar ao país onde estava localizada. Em Março de 2011, a Fitch baixou o rating do Porto de A+ para A-, na sequência da descida do rating da República. Poucos dias depois, voltou a baixar Porto, Lisboa e Cascais para BBB-, deixando explicitamente claro que não tinha detectado uma deterioração significativa das finanças municipais: o problema era os critérios da agência não permitirem que aqueles municípios tivessem uma classificação superior à do soberano.

É um exemplo que nunca esqueci. Podemos fazer tudo bem e, mesmo assim, sermos contaminados pelo ecossistema financeiro em que estamos inseridos. Anos mais tarde, quando o rating da República melhorou, a Fitch voltou a explicar que a classificação do Porto estava limitada pela classificação do Estado português. 

É isso que procuro representar no ciclo que se segue:

Condições financeiras globais mais restritivas tendem a aumentar o custo do financiamento em Portugal.  Capital mais caro reduz o número de investimentos que passam o teste da rentabilidade. Menos investimento hoje significa menos capacidade, tecnologia e produtividade amanhã. E uma economia que cresce menos fica, por sua vez, mais sensível ao custo da dívida.

Há um segundo ciclo, talvez ainda mais fácil de perceber. Se juros elevados travarem o investimento americano, fizerem cair as bolsas ou obrigarem a uma correcção dos enormes investimentos associados à IA, o efeito não fica nos Estados Unidos. Menor crescimento mundial significa menor procura. E menor procura externa chega a Portugal através das exportações, do turismo, do investimento estrangeiro e das expectativas das empresas.

Durante muitos anos habituámo-nos a um mundo em que dinheiro muito barato permitia financiar projectos que talvez nunca devessem ter saído do PowerPoint. Com capital mais caro, investidores e bancos são obrigados a fazer perguntas incómodas: Quem vai comprar? Quanto vai pagar? Que retorno produzirá este activo? Quanta electricidade existe realmente? O projecto cria valor ou depende apenas de continuar a existir dinheiro barato?

É isso que procuro representar na parte superior esquerda da figura. Condições financeiras globais mais restritivas tendem a aumentar o custo do financiamento em Portugal. Não de forma mecânica — temos o BCE, o euro e o risco próprio da República — mas a direcção da pressão é esta. Capital mais caro reduz o número de investimentos que passam o teste da rentabilidade. Menos investimento hoje significa menos capacidade, tecnologia e produtividade amanhã. E uma economia que cresce menos fica, por sua vez, mais sensível ao custo da dívida.

Talvez isso venha a ser particularmente importante no caso dos centros de dados. Portugal tem assistido ao anúncio de investimentos gigantescos associados à explosão da IA. Se Sharma na Parte I tiver razão, as obrigações americanas a 5% podem funcionar como um gigantesco teste de stress. Alguns projectos continuarão perfeitamente racionais. Outros talvez revelem que a sua viabilidade dependia bastante mais do custo do dinheiro do que das histórias contadas à volta da inteligência artificial.

É um outro ciclo: 

É bom voltar à lição da Câmara do Porto: não conseguimos escolher o preço do dinheiro do mundo em que vivemos. Podemos, isso sim, escolher quão robustos queremos ser quando esse preço mudar.

Ainda vou escrever uma parte III por causa do balão alemão que está a encher e é capaz de resultar em menos fundos europeus.

quarta-feira, setembro 09, 2026

Acerca do custo do dinheiro (parte I)

Uma das coisas que me dá gosto fazer é pegar num texto escrito e tentar traduzi-lo para ciclos/loops de dinâmica de sistemas para tentar perceber as implicações de coisas que não vemos nesta jogada, mas ficam implícitas como consequências naturais prováveis do que está a acontecer agora. Recordo o que fiz com um texto de Edward Hugh em 2009.

Ontem, o FT publicou um artigo que me despertou para desenhar mais uns ciclos, "Why a US debt binge is starting to matter", de Ruchir Sharma.


2 ciclos que se reforçam, são autocatalíticos: 
  • R1 - a bola de neve da dívida; e
  • R2 - a euforia da IA
2 ciclos que balanceiam:
  • B1 - o crowding out; e
  • B2 - o travão do custo do dinheiro
"Runaway debt is starting to matter, triggering a global sell-off in government bonds last month. And the first material impact could be that higher interest rates on US bonds short-circuit the AI boom.
...
In recent decades, the government role shifted to providing constant stimulus, even in good times. Long after 2008, it continued to rapidly run up debts. This decade, the US has consistently run budget deficits of around 6 per cent of GDP - more than twice the average of earlier decades.
For much of this period, households and corporations avoided taking on too much new debt. It was only in the last year that tech hyperscalers began racking it up to finance the massive AI infrastructure build-out as their cash surpluses dwindled. Their debt levels, though, are still manageable for such large companies.
The substantial borrowing excesses in this cycle have so far piled up on government books. And problems begin where excesses run deepest.
A critical warning comes from interest payments on public debt, which in the last five years have more than doubled to over 3 per cent of GDP. 
...
My research now suggests the marker to watch is the yield on 10-year US Treasury bonds, the global benchmark for long-term borrowing costs, which is now at 4.8 per cent. When it decisively breaches 5 per cent, the upper end of its range since the dotcom period, the Al bubble could pop. This breach would signal the start of a new era of tighter money, in which Al mega projects will be harder to fund. When Big Tech must compete for capital with a government paying a yield of more than 5 per cent on bonds - which matches an inflation expectations-adjusted return of over 2.5 per cent many will find themselves crowded out of the debt markets."

Se um investidor consegue obter mais de 5% numa obrigação americana sem risco, muitos projectos empresariais têm de proporcionar retornos bastante superiores para justificar o risco. O financiamento torna-se mais difícil precisamente quando as empresas de IA necessitam de centenas de milhares de milhões para centros de dados, chips, energia e redes.

Vou tentar desenhar um segundo conjunto de ciclos, relacionado com  com o impacte disto em Portugal.


domingo, setembro 06, 2026

Talvez esteja no próprio modelo de negócio.

Desenhei estes ciclos com base num artigo do JN da passada Sexta-feira, "Trabalho em níveis históricos mas taxa de desemprego jovem é das mais altas da Europa".

É interessante: o mesmo jornal, no mesmo dia, literalmente, numa página, publica o artigo "Trabalho em níveis históricos mas taxa de desemprego jovem é das mais altas da Europa" e, na página seguinte, publica um outro artigo intitulado "Quebra na imigração vai fazer descer mão de obra disponível".

Lidos em conjunto, estes dois artigos revelam sobretudo a contradição do modelo económico português: reconhece-se que a especialização em actividades de baixo valor acrescentado impede melhores salários:
"Para o especialista, outra das contribuições para os números acima da média europeia tem a ver com a organização e o perfil de especialização da economia. "Portugal aumentou muito significativamente a qualificação das gerações mais jovens, mas a estrutura produtiva não evoluiu à mesma velocidade. Continuamos excessivamente dependentes de atividades de relativamente baixa produtividade e valor acrescentado""
Mas, simultaneamente, pretende-se preservar essas mesmas actividades através da entrada contínua de trabalhadores dispostos a aceitar salários baixos.
"especialista no mercado laboral, aponta que haverá setores de atividade que irão debater-se com mais problemas dada a menor possibilidade de recorrerem a estrangeiros. "A construção civil, o turismo, a agricultura e os serviços sociais, nomeadamente os relacionados com lares de idosos, serão os mais afetados", , enumera."
O primeiro artigo afirma que existem cerca de 76 mil jovens desempregados e atribui o problema ao desajustamento entre as suas qualificações e os empregos oferecidos, à precariedade e às remunerações pouco compensadoras. O segundo afirma que a redução do saldo migratório provocará falta de trabalhadores na agricultura, turismo, construção e serviços sociais.

Os 2 artigos em conjunto permitem sequenciar:
  • Portugal conserva muitas actividades de baixa produtividade.
  • Essas actividades têm margens reduzidas e oferecem salários baixos.
  • Os jovens portugueses, cada vez mais qualificados, não encontram aí carreiras compatíveis com as suas expectativas.
  • Alguns ficam temporariamente desempregados; outros emigram ou procuram outras actividades
  • As empresas recorrem a trabalhadores estrangeiros para preencher os lugares.
  • Passado algum tempo, uma parte desses trabalhadores também muda de emprego, passa a trabalhar por conta própria, emigra novamente ou regressa ao país de origem. 
  • As empresas voltam a declarar falta de mão-de-obra e pedem uma nova vaga de imigração.
Ou seja, a imigração não resolveu, estruturalmente, o problema. Foi utilizada, em parte, para alimentar um modelo que necessita continuamente de novos trabalhadores porque não consegue reter uma proporção suficiente dos que já recrutou.

O próprio Banco de Portugal encontrou uma rotação muito significativa: cerca de 22% dos trabalhadores estrangeiros permanecem menos de um ano nos registos da Segurança Social e 39% menos de três anos; apenas cerca de 52% permanecem após cinco anos (ver gráfico 6).

Será que são as empresas que despedem ou os imigrantes que se demitem? Gostava de saber.

Provavelmente acontecem ambos, juntamente com o fim de contratos temporários e trabalhos sazonais. Porém, não me parece que o mecanismo principal seja as empresas despedirem trabalhadores deliberadamente para impedir a subida dos salários. Despedir pessoas experientes e voltar a recrutar tem custos.

O comportamento empresarial mais plausível é outro: algumas empresas aceitam uma rotação muito elevada e preferem procurar continuamente novos trabalhadores a alterar salários, horários, a organização do trabalho e as perspectivas de carreira. Enquanto houver novas entradas, esse modelo ainda funciona. Quando a torneira da imigração abranda, a fragilidade torna-se visível.

Do lado dos trabalhadores, é perfeitamente racional abandonar um emprego quando percebem que, com aquele salário, nunca conseguirão pagar uma casa digna, trazer a família, criar poupança ou melhorar de vida. 

A formulação rigorosa não é, portanto, "faltam trabalhadores". É:

Faltam pessoas dispostas a aceitar e manter estes empregos, nestes locais, com estes horários, estas condições e estes salários.

Isso pode ser uma verdadeira dificuldade para as empresas, mas também é um sinal de mercado. Se uma actividade só é viável através da entrada incessante de pessoas sem alternativas imediatas, talvez o problema não esteja na quantidade de mão-de-obra. Talvez esteja no próprio modelo de negócio.

quarta-feira, julho 08, 2026

Tudo começou com as lojas dos 300

A propósito desta frase: 

"China fue probablemente la mayor fuerza desinflacionaria de la economía mundial en las dos primeras décadas del siglo XXI."

Normalmente, pensamos em China e relacionamos com preços baixos. O que poucos fazem é pensar em China e relacionar com duas décadas de salários industriais estagnados na Europa e não só.

A força desinflacionária da China não se limitou aos preços. Actuou também no poder de negociação dos trabalhadores industriais europeus.

A entrada da China na economia mundial trouxe milhões de trabalhadores para o mercado global da manufactura. O efeito imediato foi simples: bens industriais mais baratos. Roupa, electrónica, brinquedos, componentes, máquinas, produtos intermédios. Isto ajudou a manter a inflação baixa no Ocidente. Para o consumidor europeu, parecia uma boa notícia: mais produtos, preços mais baixos, maior variedade. No entanto, havia o outro lado.

A mesma pressão que baixava os preços também dizia às fábricas europeias: "ou reduzes custos, ou alguém produz mais barato noutro sítio". E "custos" significava muitas vezes salários, emprego, condições, margens industriais e investimento local. Assim, a China não foi apenas uma força desinflacionária no cabaz de compras. Foi também uma força disciplinadora dos salários industriais.

O mecanismo foi este:

Interessante como isto foi feito a 2 níveis. Primeiro, foi no segmento industrial mais baixo onde operavam, por exemplo, as fábricas portuguesas. Agora, temos exactamente o mesmo a acontecer no segmento médio-alto onde operam as fábricas alemãs.

1. Concorrência de produtos mais baratos
As empresas europeias passaram a competir com importações chinesas de baixo custo. Muitas perderam quota de mercado. Outras sobreviveram comprimindo as margens, automatizando, despedindo ou deslocando a produção.

2. Deslocalização e ameaça de deslocalização
Mesmo quando a fábrica não fechava, a ameaça ficava sobre a mesa. O trabalhador ou o sindicato que pedia aumentos ouvia, explicitamente ou não, "os nossos clientes têm alternativas". A China tornou-se uma espécie de “concorrente invisível” nas negociações salariais europeias.

3. Enfraquecimento do trabalhador industrial
O operário industrial europeu do pós-guerra tinha força porque trabalhava em sectores centrais, produtivos, sindicalizados e territorialmente enraizados. Com a globalização, essa posição enfraqueceu. O capital ganhou mobilidade; o trabalhador ficou preso ao território.

4. Substituição do emprego industrial por emprego de menor poder salarial
Quando se perde emprego industrial, nem sempre se fica sem trabalho para sempre. Muitas vezes há transição para serviços, logística, comércio, segurança, plataformas, restauração ou trabalho administrativo de menor produtividade e menor poder negocial. O desemprego industrial é apenas a parte visível; a degradação salarial é a parte mais silenciosa.

5. Inflação baixa como anestesia social
Durante anos, a estagnação dos salários foi parcialmente disfarçada por bens importados baratos. O salário não subia muito, mas a televisão, a roupa ou o telemóvel ficavam mais acessíveis. Só que isto não resolvia a habitação, a saúde, a energia, a educação, a mobilidade ou a poupança. Ou seja: a China ajudou a baixar o preço de muitos bens transaccionáveis, mas não compensou a perda de segurança económica e de trajectória profissional.

Não foi a única causa. Houve também automação, euro, alargamento a Leste, políticas de austeridade, financeirização, enfraquecimento sindical e erros estratégicos europeus. Mas a China foi uma peça central porque aumentou brutalmente a oferta mundial de capacidade industrial barata.

Por isso, a desinflação chinesa teve uma dupla face. Para o consumidor europeu, foi uma bênção de curto prazo. Para muitas comunidades industriais, foi uma erosão lenta: menos fábricas, menos carreiras industriais, menos sindicatos fortes, menos salários de classe média, menos orgulho produtivo.

terça-feira, junho 09, 2026

A "decapitação", uma tese sobre o como

Ontem em "E volto aos mandamentos" terminei com:
"Há vários anos que escrevo aqui no blogue que a entrada na CEE decapitou a nata da indústria portuguesa. Nunca fui ao pormenor do como."

Vamos expor a nossa tese.

Quando escrevo que a adesão à CEE decapitou a nata da indústria portuguesa, não quero dizer que tenha havido um momento único, uma guilhotina visível, uma data inscrita na parede da fábrica. Foi mais subtil. Mais lento. E, por isso mesmo, talvez mais perigoso.

Antes da abertura das fronteiras, muitas empresas portuguesas que trabalhavam para o segmento alto do mercado nacional viviam num mundo relativamente protegido. Tinham marca própria, tinham notoriedade, tinham clientes, tinham margens interessantes e tinham capacidade produtiva ocupada pela sua própria marca.

A Figura 1 tenta representar esse mundo.

A força da marca própria gerava vendas. As vendas justificavam capacidade produtiva. A capacidade ocupada pela marca própria alimentava a aposta na marca. E a aposta na marca reforçava a sua notoriedade. Era um ciclo. Talvez não fosse um ciclo brilhante, talvez não fosse muito exigente, talvez já tivesse demasiada gordura acumulada por anos de protecção. Mas funcionava.

O problema é que funcionava dentro de um determinado mundo.

Quando esse mundo acabou, o ciclo começou a mudar de sinal.

Com a abertura das fronteiras ditada pela adesão à CEE, as empresas portuguesas do topo do mercado nacional passaram a competir, não com o vizinho do lado, mas com empresas europeias que vinham de mercados mais exigentes, com mais escala, melhor design, melhor distribuição, melhor capacidade comercial, melhor gestão de marca. Ao mesmo tempo, em muitos casos, os clientes das lojas nacionais, os lojistas que vendiam a marca própria, começaram a impor prazos de pagamento mais longos. A marca própria, que antes parecia sólida, começou a perder força. Lembremos-nos do arranque dos centros comerciais e de como vieram disrupcionar a loja tradicional.

E aqui começa a Figura 2.

A perda de força da marca própria reduz as vendas. A redução das vendas aumenta a pressão para encontrar receita alternativa. E é nessa altura que aparece a salvação: o private label.

De repente, há um cliente estrangeiro, uma marca conhecida, encomendas regulares, menos esforço comercial, menos investimento em marketing, menos incerteza. A empresa deixa de ter de conquistar o consumidor final. Basta produzir bem, entregar a tempo, cumprir especificações e manter o cliente satisfeito.

E, no curto prazo, é uma óptima solução.

O private label ocupa capacidade. Gera facturação. Melhora a tesouraria. Reduz a ansiedade. A gestão respira. Os trabalhadores têm trabalho. As máquinas não param. O banco não aperta tanto. O cliente paga em prazos melhores. As margens são aceitáveis. Tudo parece racional. Não esquecer a boleia extraordinária que os empresários portugueses recebiam com a desvalorização deslizante do escudo. 

O problema é que muitas tragédias empresariais começam com decisões perfeitamente racionais.

Porque cada encomenda de private label que entra ocupa capacidade que deixa de estar disponível para a marca própria. Cada reunião dedicada ao cliente grande é uma reunião que não é dedicada ao consumidor final. Cada colecção feita para outro é uma colecção que não desenvolve a nossa identidade. Cada euro que entra confortavelmente reduz a urgência de fazer o trabalho difícil: subir na escala de valor, diferenciar, criar relação com o consumidor, acarinhar a marca. Meu Deus... quantas vezes vi isto, como anónimo consultor de implementação de sistemas de garantia da qualidade (na altura era garantia).

A ponte transforma-se em casa.

E a empresa que era uma empresa com marca começa, devagarinho, a transformar-se numa capacidade produtiva ao serviço da marca dos outros.

Durante algum tempo, isto até parece sucesso. Aliás, é precisamente esse o veneno. O private label corre bem. Como corre bem, recebe mais recursos. Como recebe mais recursos, cresce. Como cresce, torna-se indispensável. Como se torna indispensável, a marca própria passa a parecer uma distracção cara, lenta e incerta.

A empresa não abandona a marca própria num acto dramático. Vai-a abandonando por falta de comparência.

E depois chega a Figura 3.

Um dia, o cliente de private label olha para o mapa e descobre a Turquia. Na altura, em 1995, ou 1996. Ou qualquer outro sítio onde encontra melhor preço, maior escala. O cliente toma uma decisão racional do seu ponto de vista. Deslocaliza.

E a empresa portuguesa fica com a pior das combinações: perdeu o cliente grande e já não tem a marca própria forte.

Fica com capacidade instalada, custos fixos, pessoas, máquinas, rendas, compromissos, mas sem a procura que justificava tudo isso. Entra então no ciclo de correr atrás do prejuízo. A capacidade não ocupada aumenta a pressão financeira. A pressão financeira aumenta a pressa em arranjar novos clientes de private label. A pressa reduz o poder negocial. A empresa aceita condições piores, margens menores, exigências maiores. E, ao aceitar essas condições, aprofunda a dependência do mesmo modelo que a fragilizou.

É a armadilha perfeita: precisa de sair do buraco, mas a forma mais rápida de sair parece ser cavar mais fundo.

Ao mesmo tempo, recuperar a marca própria torna-se cada vez mais difícil. Para reconstruir uma marca é preciso tempo, dinheiro, atenção, canal, produto, narrativa, paciência. Ora, quando a empresa está financeiramente apertada, falta-lhe precisamente isso. Falta folga. Falta serenidade. Falta capacidade para investir no que não dá retorno amanhã de manhã.

Por isso, a decapitação não foi apenas a perda de vendas causada pela concorrência externa. Foi também a perda progressiva de autonomia estratégica. As empresas deixaram de ter mercado próprio, deixaram de falar com o consumidor, deixaram de construir marca, deixaram de comandar o seu destino comercial.

Ficaram boas a produzir. Mas deixaram de ser donas da procura.

E quando uma empresa deixa de ser dona da procura, passa a viver da procura dos outros. Pode correr bem durante dez ou quinze anos. Pode até parecer uma estratégia. Mas não é uma estratégia. É uma dependência com boa aparência.

Talvez seja essa a lição mais dura daqueles mandamentos que escrevi há tantos anos.

Subir na escala de valor não é uma frase bonita. Diferenciar não é uma palavra de consultor. Promover a relação com o consumidor não é uma moda. Acarinhar uma marca não é vaidade.

É sobrevivência. 

segunda-feira, março 30, 2026

Acerca da FDIS 14001:2026 - Um sistema é constituído por relações, não por ingredientes.

Em 1981, a televisão portuguesa passava, aos sábados à tarde, a série Cosmos, apresentada por Carl Sagan. Houve um episódio que nunca mais me saiu da memória. No início dos anos 2000, cheguei mesmo a comprar a colecção em DVD para poder usar um pequeno excerto desse episódio nas minhas formações sobre sistemas de gestão.

Porquê? Porque muitas pessoas continuam a pensar que, se conseguirem mostrar uma resposta para cada cláusula de uma norma, então têm um sistema de gestão.

Peço desculpa, mas não.

Podem até ter o suficiente para passar numa auditoria de certificação. Podem ter documentos, registos, matrizes, planos de acção e algumas explicações bem ensaiadas. Mas isso não significa, necessariamente, que tenham um sistema de gestão.

O episódio 5 de Cosmos: A Personal Voyage chama-se “Blues for a Red Planet”. É dedicado a Marte e à procura de vida nesse planeta. Numa cena memorável, Carl Sagan reúne os ingredientes químicos que entram na composição de um ser humano. Mistura-os. E volta a misturá-los. Mas não aparece um ser humano.

A ideia é simples e profunda: a vida não é apenas matéria. É também organização, estrutura e informação. Não basta ter os átomos e as moléculas certas. O que importa é a forma como estão organizados, como se relacionam entre si e como são coordenados por um programa biológico subjacente. Um ser humano não é uma pilha de ingredientes. Um ser humano é um sistema altamente organizado.

Essa cena ficou comigo porque capta, melhor do que muitos manuais, aquilo que tantas vezes escapa às pessoas quando pensam em sistemas de gestão.

Um sistema de gestão não é um monte de cláusulas respondidas uma a uma.

Não é a mera presença de uma política, de objectivos, de procedimentos, de auditorias, de revisões e de acções correctivas. Tudo isso são ingredientes. Necessários, sim. Mas continuam a ser apenas ingredientes.

O que realmente importa é o padrão de relações.

As questões ambientais influenciam a estratégia? Os riscos e oportunidades influenciam os objectivos? Os objectivos moldam as decisões operacionais? Os controlos operacionais respondem ao contexto real em que a organização actua? A monitorização gera aprendizagem? A revisão pela gestão conduz a decisões reais? As alterações no mundo exterior mudam as prioridades internas?

É aí que está a diferença.

Um verdadeiro sistema de gestão é feito de interdependências, não de acumulação. Existe quando as partes se influenciam mutuamente de forma coerente. Existe quando a informação flui, quando as decisões se ligam à realidade, quando as acções não são actos isolados de conformidade, mas partes de uma estrutura viva. Nesse sentido, aquilo que faz de um sistema um sistema não são as peças em si mesmas, mas a qualidade das relações entre elas.

Escrevo isto agora porque, ao estudar a ISO/FDIS 14001:2026, dou por mim a pensar repetidamente nas implicações do reforço da atenção dada às condições ambientais na cláusula 4.1.

Para mim, isso é importante exactamente pela mesma razão que a demonstração de Sagan.

A norma está a empurrar as organizações para longe de uma visão estática do contexto, lida como lista de verificação, e a aproximá-las de uma visão mais relacional. As condições ambientais não são simples informação de enquadramento. Não são cenário. Não são um parágrafo para inserir numa análise de contexto e depois esquecer.

São parte da realidade viva com a qual a organização está enredada.

Escassez de água, degradação dos ecossistemas, padrões climáticos, pressão sobre as infra-estruturas de resíduos, perda de biodiversidade, níveis de poluição, disponibilidade de recursos: tudo isto não são elementos decorativos à volta do sistema de gestão. Moldam riscos, limitações, dependências, custos, escolhas operacionais, exposição reputacional e viabilidade futura. E, por sua vez, as actividades da organização também influenciam essas mesmas condições.

É esse o ponto.

A cláusula 4.1 torna-se muito mais interessante quando deixamos de a ler como um pedido para “identificar questões” e passamos a lê-la como um convite a compreender relações. Não factos isolados, mas realidades ligadas entre si. Não ingredientes em cima de uma mesa, mas forças que interagem dentro de um sistema maior.

Carl Sagan mostrou que não se cria um ser humano misturando produtos químicos dentro de um recipiente.

Da mesma forma, também não se cria um sistema de gestão ambiental com significado juntando respostas desligadas para cláusulas desligadas.

Só começamos verdadeiramente a ter um sistema quando as relações estão lá.


domingo, novembro 30, 2025

A lei de Gall (parte I)

A Lei de Gall é um princípio do design de sistemas, da ciência da complexidade e da aprendizagem organizacional que afirma:

“A complex system that works is invariably found to have evolved from a simple system that worked.”

— John Gall, Systemantics (1975) 

E o seu corolário:

“A complex system designed from scratch never works and cannot be patched up to make it work. Start over with a working simple system"

O verdadeiro sentido da Lei de Gall é que a complexidade que funciona tem de surgir de forma gradual, e não ser construída de uma só vez. Os sistemas complexos bem-sucedidos — sejam biológicos, tecnológicos, organizacionais ou de gestão — desenvolvem-se por iterações sucessivas, e não através de um grande desenho inicial. Não se constrói um avião começando por um plano perfeito no papel; começa-se por um planador simples, experimenta-se, aprende-se e evolui-se a partir daí.

Da mesma forma, os sistemas simples falham de forma controlada, enquanto os sistemas complexos falham de modo catastrófico. Implementações gigantes, procedimentos demasiado concebidos ou sistemas ISO exageradamente pesados tendem a colapsar sob o peso das suas próprias ambições. Já os sistemas simples revelam os seus problemas mais cedo, com menor custo e com menor risco para a organização.

No fim, a evolução vence sempre a especificação. O refinamento progressivo gera estabilidade; os projectos demasiado desenhados geram frustração. A maturidade de um sistema constrói-se passo a passo, permitindo que a complexidade certa emerja apenas quando é realmente necessária.

É por isso que as pequenas experiências, feitas em partes controladas do sistema, são tão valiosas. Permitem validar ideias, filtrar o que funciona e, sobretudo, podar o que não serve. Quando se testa uma solução em pequena escala, os erros aparecem cedo, sem grande custo e com impacto limitado. As interacções entre pessoas, processos e tecnologia tornam-se visíveis e compreensíveis. É neste espaço reduzido e seguro que nasce a aprendizagem verdadeira, a que ajuda a perceber o que deve ser simplificado, reforçado ou abandonado.

Ao contrário, quando um sistema é implementado de uma vez, com documentação exaustiva, processos totalmente redesenhados e novas práticas impostas de cima para baixo, tudo fica mais frágil. As falhas surgem onde menos se espera, as pessoas recorrem a atalhos, a utilização real diverge do plano, e a organização vê-se obrigada a remendar continuamente para manter o sistema vivo. Um sistema concebido em grande escala tende a falhar de forma igualmente grande; um sistema que cresce a partir de pequenas experiências falha em modo “seguro”, permitindo aprender e ajustar rapidamente.

É essa capacidade de evoluir por iterações, de experimentar e refinar antes de escalar, que separa os sistemas resilientes dos sistemas pesados que ninguém usa. Ao começar com uma versão simples — suficientemente clara para funcionar e suficientemente pequena para ser corrigida — criam-se as condições para que a complexidade futura seja uma resposta natural às necessidades reais, e não uma construção teórica desligada do terreno. As pequenas experiências tornam-se, assim, o laboratório da organização: o espaço onde se valida, se elimina, se poda, se afina e, finalmente, se constrói algo duradouro.

Em suma: sistemas vivos crescem por evolução, não por desenho grandioso. E a evolução começa sempre com experiências pequenas, concretas e disciplinadas, capazes de revelar o que funciona, o que não funciona e o que nunca devia ter sido tentado. 

Lembro-me logo da nossa constituição.

Continua.

quarta-feira, outubro 16, 2024

Perceber o sistema onde se opera

"The first step in building a successful and elegant strategy is to see the systems that are part of our lives. [Moi ici: Viver uma experiência fora de corpo. "The secret is to do the opposite, which is where the metaphor of going to the balcony comes in. It means pausing and taking a step back from the situation. I counsel people to imagine themselves standing on a balcony overlooking a stage on which the conflict [Moi ici: system] in question is taking place. The balcony is a place of calm, control and perspective. It's a place where you can see the bigger picture."]
...
Like most systems, it’s largely invisible. The people in it don’t mean to do harm, they’re simply making choices that feel like their best option. [Mo ici: Interessante a relação com o livro de "The Unaccountability Machine" de Dan Davies] And most of all, the system works to defend itself, to create culture that defends the status quo.
...
It's easier, sometimes, to just go with the system.
We're not stuck in traffic, we are traffic. If we see a system, we can work to change it. Our strategy can use elements of the system to alter it."

Interessante o que Seth Godin conta acerca do sistema por trás do chocolate barato em "The cheap chocolate system".

O texto sobre o sistema do chocolate barato aplica-se às PME's. Frequentemente imersas em sistemas invisíveis e enraizados, onde as escolhas parecem limitadas, e seguir o caminho habitual pode parecer a única opção. Para criar uma estratégia diferenciadora, as PME's precisam de compreender o sistema em que estão envolvidas, identificar as armadilhas que perpetuam práticas ineficazes ou prejudiciais, e encontrar formas de fugir dessas limitações. Assim, podem criar valor de forma sustentável, diferenciando-se pela qualidade e ética, como no caso das marcas de chocolate citadas por Godin.

E isto faz-me recordar a artesã de Bragança ou o burel de Manteigas perceber que o mundo pode ter mudado de tal forma que manter o modelo de negócio já não resulta.

BTW, na última etapa de leitura de "The Unaccountability Machine" de Dan Davies sublinhei:

“Often, when you’re trying to diagnose why a system is failing, you need to consider both the larger system in which it’s embedded and the organisation within its operations.” 

sexta-feira, outubro 11, 2024

A conspiração do algoritmo

Quando um leão mata uma gazela não classificamos o evento como bom ou mau, desejável ou evitável. Já quando olho para o desempenho de uma organização costumo usar uma imagem: o sistema conspira.

Por exemplo, aqui:
"Temos então de mergulhar e perceber o que na realidade actual conspira para que tenhamos o desempenho actual e não o desempenho futuro desejado."

Ou aqui:

"o sistema de relações de causa-efeito que conspira para termos os resultados actuais e não os resultados futuros desejados" 

Terminada a leitura de livro "Unreasonable hospitality: the remarkable power of giving people more than they expect" de Will Guidara (ainda tenho mais comentários a fazer acerca do que li), iniciei a leitura de "The Unaccountability Machine" de Dan Davies. Hoje, no capítulo 3 sublinhei:

"An organisation does things, and it systematically does some things rather than others. But that’s as far as it goes. Systems don’t make mistakes – if they do something, that’s their purpose. But it also works the other way round. Systems don’t have inner desires, so they don’t do things intentionally either. There’s just a network of cause and effect. We might think they’re conspiring, but they’re working within structures that made the outcome inevitable. Or we might see everything as a terrible cock-up, but we don’t understand that the outcome was the inevitable result of the way the system works."

E recordo daqui:

"Olhar para a evolução do desempenho ao longo de um período, olhar para o somatório de ocorrências. Será que faz sentido olhar para os eventos como azares que ocorrem, ou como produtos naturais, expectáveis, previsíveis, decorrentes da forma como uma empresa planeia e desenvolve a produção, compra, trata os seus trabalhadores e cuida dos seus equipamentos.

É nestas circunstâncias que falo da conspiração da realidade"

Para nós humanos que fazemos julgamentos sobre os resultados da empresa parece uma conspiração, mas é um produto perfeitamente normal, daí a referência a Artur Jorge como treinador do Benfica.

E recuo a 2006 aqui:

"Porque não ver estes desperdícios como manifestações visíveis, de um sistema de causas interrelacionadas que conspiram para gerar o desempenho actual."

Por isso, chamar a esta realidade de "conspiração do algoritmo" não é apenas uma metáfora. É uma forma de dizer que o sistema, como um algoritmo bem treinado, gera os resultados que foram programados pelas nossas decisões anteriores. Tal como Artur Jorge justificava os empates e derrotas do Benfica como "perfeitamente normais", nós também devemos entender que muitos dos resultados da organização são consequências lógicas do que se colocou em marcha. A questão não é se o sistema conspirou contra nós; é percebermos que ele apenas cumpriu o seu papel, seguindo o que nele foi inscrito, sem intenções nem desejos próprios. E se não gostamos dos resultados, temos de mudar de sistema.


segunda-feira, junho 19, 2023

O mundo não é mesmo linear

No WSJ do passado dia 14 encontrei uma estória interessante, "Sesame Allergy Sufferers Wanted Warning Labels. They Got More Sesame.":

"Congress passed legislation intended to make life better for people allergic to sesame seeds. Instead, it made things worse. The bill, passed with overwhelming bipartisan support and signed into law by President Biden in 2021, requires manufacturers to label sesame on their products starting this year.

In response, some companies began adding sesame to products that hadn't included it in the past-saying it was safer to add sesame and label it, rather than certify they had eliminated all traces of it.

People with sesame allergies say the result is fewer sesame-free food options, as well as new and unexpected risks in foods they used to eat without worry."

O mundo não é linear.

O inferno está cheio de boas-intenções.

Unintended consequences. 

quarta-feira, março 30, 2022

E novidades?


Ontem, 29 de Março de 2022 o Público publicou "Investimento na: auto-estradas ajudou à litoralização e suburbanização do país".

Recordo 26 de Novembro de 2009, este blogue publicou "Folhas na corrente (parte VII)". Mais completo este outro postal de 2018, "Really, karma is a bitch!".

segunda-feira, janeiro 06, 2020

Por que será que isto acontece?

Uma das ferramentas que uso há muitos anos no meu trabalho com as empresas é a dinâmica de sistemas. Quando em 1999, em San Francisco, numa daquelas lojas de aeroporto, comprei o livro "The Fifth Discipline" de Peter Senge, nunca pensei que viria a ser tão importante.

Há dias, por causa de um artigo no Jornal de Notícias publiquei este tweet:

É um desafio há muito documentado e representado nos textos sobre dinâmica de sistemas:

Entretanto, ontem no Público, foi bublicado este artigo "Por uma nova travessia do Tejo".

Isto faz-me lembrar aquela revista do grupo Impresa que, número sim número não, traz artigos sobre viagens e férias em paraísos tropicais, e número não número sim, traz artigos sobre o aquecimento global e o apocalipse climático.

Estes jornais alternam entre a emergência climática e a expansão da pressão do automóvel. 

Por que será que isto acontece?


terça-feira, novembro 05, 2019

IV - Nonconformities, corrective actions and even preventive actions

The fourth video on our series about doing more than just complying with ISO 9001:2015.

Organizations should separate nonconformities treatment, and improvement actions. They are two different things with different time pressure, and different purposes.

Improvement does not come just because we have nonconformities, improvement also comes from trend analysis, even when there is no nonconformities behind.


If you have any question about nonconformities, and improvement actions you can send me an e-mail.

segunda-feira, outubro 14, 2019

A conspiração da realidade

A amarelo as mudanças de produto na linha de produção. Uns produtos com mais produtividade física do que outros. Cada mudança de produto implica paragens para setup.

A verde a ocorrência de avarias que implicaram paragens de produção.

A azul a ocorrência de faltas de pessoal que implicaram impacte na produção: falta de pessoal para produção ou para fazer setup.

A laranja a ocorrência de faltas de matéria-prima.

Olhar para a evolução do desempenho ao longo de um período, olhar para o somatório de ocorrências. Será que faz sentido olhar para os eventos como azares que ocorrem, ou como produtos naturais, expectáveis, previsíveis, decorrentes da forma como uma empresa planeia e desenvolve a produção, compra, trata os seus trabalhadores e cuida dos seus equipamentos.

É nestas circunstâncias que falo da conspiração da realidade e me recordo de Artur Jorge:


segunda-feira, setembro 23, 2019

Practicing the noble art of cheating (part V)

Part I, Part II, Part III e Part IV.

Let us go back to the last picture of Part IV ...
... and let us select the elements of the cause-effect relationship that are in red.
These elements are coded because they were written by someone individually, ideally even anonymously, so that the elements are more freely evaluated by all.
And now, with the group in front of the relationship we can ask:
- Why does A2 happen? What may be behind A2?
- Why does B2 happen? What may be behind B2?

Speculation will start to arise and we may agree on a first cause
Whe have safety accidents because staff do not know the risks.
Why staff do not know about security risks?
Staff do not know about security risks because we do not train staff.
E also have staff accidents because we have no safety protection systems in place.

Good practice is to ask "why" at least 5 times. In this way we move towards root causes, something that influences the end result and can be manipulated by us.

Successively asking why sometimes leads us back to a point already described, namely:
Do you see that? Do you see a loop there?
This technique leads us to identify a cycle that conspires in a normally dangerous way. Especially when they have the power to accelerate autocatalytically. The more accidents occur, the more potential is created for new accidents to occur in the future. Who taught me the ABC of systemic thinking, Peter Senge, places at the center of these cycles the icon of an avalanche descending through a mountainous ridge. The farther down, the more voluminous and destructive the avalanche.

We do not train staff because we have no time available for training.
Why do we have no time available for training staff? Because we lack human resources!!! So, we went back to the starting point.

The exercise should also be done by looking ahead for the future. Can any of the post-its on the board be the cause of something still to describe?

Now instead of "why" I use the expression: "And" as a way of appealing to a criterion of importance.
For example: we lack human resources. And? Why should we worry about this? What may be the consequences of this situation?
If staff is lacking, then existing staff must systematically extend their working hours.
The SME owner could comment:
- And? or "So what?" This is not a problem. I do not pay them overtime.
- OK! And what can happen because of the systematic use of overtime, paid or unpaid?
- People saturate, get tired, want to live their extra work life.
- And?
- Some say goodbye and leave the company. Others begin to fall ill and often fail to come to work. Others come to work, but without the necessary attention.
- And?
WOW! See what just happened?
We identified three more cycles that conspire to maintain and worsen the status quo. How can a company aspire to enter a virtuous cycle if, in this restricted scope alone, we find four vicious cycles. And as long as these cycles are not broken we are wearing bandages, we are making corrections, we are feeding imbalances that we will sooner or later be unable to contain, to hide, to control.

For simplification let us only use three cycles:
Now we have to identify all sticky notes that have no upstream arrows, no upstream causes, they represent root causes, they are root causes. In our example we have (see the yellow sticky notes):

Let us also identify sticky notes that include "no(t)", things we don't have or don't do:


Strategic initiatives will be projects, action plans, dedicated to surgically eliminating root causes and the various "no(t)".
Remember the figure of the monstrous earthmoving machine in part III?

I use it to get here and to highlight the specificity of what is going to be proposed, the degree of detail, as well as the authorship of these proposals, people who suffer from these problems and who are involved, challenged to give their opinion. People with tremendous motivation to perform, because it is their everyday work and they were the creators of the action plan.

Going back to the sticky notes, now of another color, we can place over each root cause or no(t), one or more elementary actions to eliminate these causes.
"Streamline staffing" (we often don't need to hire more people, we just need to transfer people from some sectors to others) to eliminate "The staff number is very restricted"
First "Update job descriptions and competence requirements", then "Train staff" to eliminate "We do not train staff"
"Allow time for training" (be creative, you don't need to do training seated in a room, on-job-training? games? films?) to eliminate "No time available for training"
"Design and implement safety protection systems" to eliminate "We have no safety accident protection systems"

If we impleent those actions what will, most likely,  happen? See the green sticky notes


But ...
If we no longer have lack of human resources... staff no longer needs to systematically extend working hours... Do you know what that means?


The chain of effects downstream no longer happens!!!

So, what do we need to do?


How to turn this into an action plan, a strategic initiative?
We have to answer the questions:
Who? When? Sequence? Time? Cost?

Et voilá!
We come to a detailed action plan arising from the strategy described in the strategy map.

Normally a team of 6 or 7 can generate 3 to 5 pages like this one:

Using the technique of sticky notes with different colors (gray is action; green is something you cannot change)

Then we list all gray sticky notes ...
... and start to make groups of gray sticky notes around a common theme. For example:

  • marketing and brand
  • production and efficiency
  • innovation and interested parties
  • marketing and influencers.
What do you think about this technique?
Would you like to try it?