Mostrar mensagens com a etiqueta bancos. Mostrar todas as mensagens

domingo, outubro 11, 2026

O valor do balcão

Tenho um gosto especial por estratégias que fogem do eficientismo puro e duro, que fogem da "doença anglo-saxónica". O último exemplo que encontrei é com... bancos!!!


Alguns bancos estão a perceber que reduzir custos pode eliminar capacidades que ajudam a conquistar clientes e a gerar receita.
"Banks have spent the past few decades frantically closing branches, cutting real estate overheads and trying to keep up with fast-growing digital fintechs. Now, though, some have come up with a radical new strategy: to open branches.
...
Barclays, which has been the most aggressive in closing branches of late (shrinking its estate from nearly 1,000 in 2019 to 206), is now keen to highlight a reversal of strategy:
...
Yet this is no aberration. In the US, the trend has been under way for some time. In 2024, JPMorgan Chase said it would open 500 branches. Last year Bank of America announced 150 new "financial centers". PNC is adding 300 branches.
In Europe, a general trend of declining branch numbers has continued - down 42 per cent over the past decade, according to consultancy Kearney."

A agência que regressa tem uma função diferente. O valor do balcão desloca-se da execução de transacções para o desenvolvimento da relação. As operações correntes podem continuar nos canais digitais, enquanto o espaço físico serve para aconselhar, desenvolver relações e apoiar decisões em que o cliente valoriza falar com alguém. O artigo acrescenta que a presença local beneficia a marca e a actividade digital: segundo o PNC, o banco é seis vezes mais eficaz na promoção comercial junto de clientes exclusivamente digitais quando estes vivem perto de uma agência. Recordo de 2024 a Hays Travel. 

Há aqui uma armadilha recorrente: a poupança aparece imediatamente nas contas, enquanto o valor da relação é mais difícil de identificar. Sabemos quanto custa manter uma agência, mas nem sempre sabemos quanto negócio ela ajuda a conquistar, quanto contribui para a confiança dos clientes ou quantas oportunidades se podem descobrir numa conversa.

Quando se olha apenas para o custo das operações realizadas dentro do balcão, pode concluir-se que ele é dispensável. Entretanto, o seu contributo para o negócio pode estar a aparecer noutro lugar, incluindo nas vendas realizadas pelos canais digitais. O exemplo do PNC devia fazer pensar quem avalia cada canal como se fosse uma ilha.

Recordo o que escrevi em Julho de 2015, em "aposta noutro mindset". Nesse postal reproduzi uma imagem retirada da revista Health Club Management, com uma frase sobre os serviços de um município britânico:

Poupar ao cidadão uma deslocação para tratar de uma rotina administrativa faz todo o sentido. O problema começa quando se transforma a redução dos contactos numa medida universal de progresso e deixa-se de perguntar o que pode acontecer durante esses contactos. No mesmo postal recordava as regras de Raynor e Ahmed: “Better before cheaper” e “Revenue before cost”.

Num banco, num ginásio ou numa agência de viagens, uma conversa pode permitir descobrir aquilo que o cliente ainda não conseguiu formular. Pode revelar uma preocupação, esclarecer uma escolha ou ajudar a construir uma solução mais adequada. Quem contabiliza esse contacto apenas como um custo fica sem ver uma parte importante do negócio.

É por isso que me interessa esta mudança nos bancos. A tecnologia pode tratar das operações correntes e libertar tempo para interacções em que o conhecimento, a confiança e o aconselhamento fazem diferença. Mas isso exige preparar as pessoas para compreender os clientes e dar-lhes condições para actuar sobre o que descobrem.

Também exige mudar a forma de avaliar os resultados. Uma agência pode gerar negócio que acaba por ser concretizado na Internet; uma conversa pode evitar que um cliente saia; o conhecimento acumulado por uma equipa pode ajudar a perceber uma necessidade local antes da concorrência. Se os indicadores só captarem transacções por trabalhador e custos por atendimento, estas contribuições ficam na sombra.

Claro que abrir portas, colocar um letreiro e contratar pessoas não garante uma proposta de valor diferenciada. É preciso escolher quem se quer servir, compreender em que situações a proximidade faz a diferença e organizar o trabalho para a tornar útil. A presença física tem de merecer a preferência do cliente.

O eficientismo torna-se perigoso quando elimina essa capacidade de compreender, experimentar e desenvolver relações, porque ela parece demasiado cara à luz dos indicadores escolhidos. Depois, a empresa fica mais leve, mais padronizada e mais parecida com as outras. E volta a perguntar como pode reduzir os custos para continuar a competir.

Antes de riscar mais uma linha de custos, convém perguntar que parte do futuro da empresa está nessa linha. Pode lá estar a conversa que permite perceber uma necessidade, construir uma solução e dar ao cliente uma razão para voltar. Isto é como a vedação de Chesterton.

sábado, agosto 19, 2017

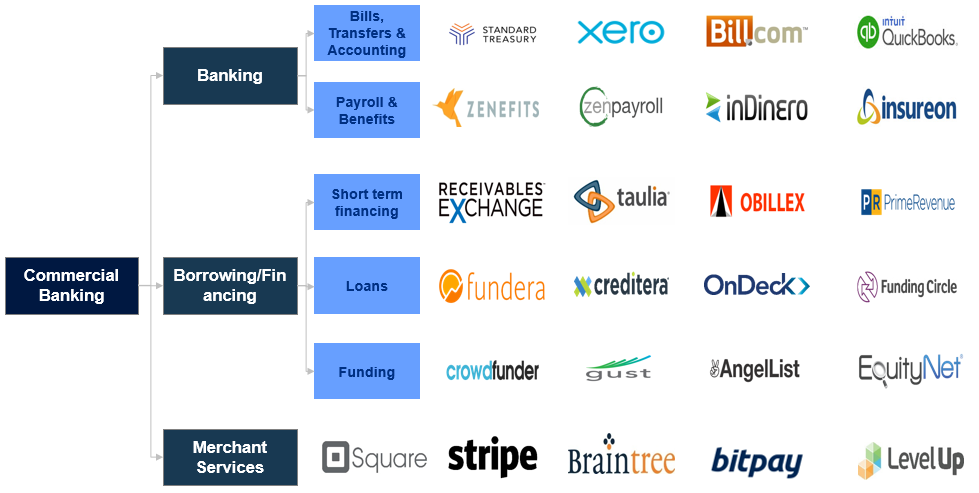
Acerca da banca do futuro (parte III)

Parte II.

Há dias no Twitter comentei:


Assim, na mesma linha, prevejo que muitos florêncios virão a terreiro para defender a antral dos bancos, "Vem aí o fim da Banca".

Como é costume dizer-se no âmbito da metodologia "job to be done":
"Jobs Remain while Solutions Come and Go"
Único senão: "An expert called Lindy"


terça-feira, março 28, 2017

Acerca do futuro e dos bancos

Ontem li este título "Contas bancárias grátis vão acabar dentro de uma década" e a coisa que imediatamente me veio à mente foi o futuro dos bancos e a fintech.

É claro que o Lindy Effect é forte mas:

quinta-feira, janeiro 26, 2017

Acerca dos bancos e Mongo

"They lost the most important asset Ask anyone on the street what they think of banks and how they behave with our money and their two most important requirements of trust and respect are rarely on the list. Add to that the technological possibilities emerging for peer-to-peer finance and we have a looming great finance disruption. No industry is immune to a revolution, not even banks.
...
Like many industries the once ‘physical’ side of what banks had to produce is less and almost totally irrelevant. The security of a bank is not a function of how secure its vaults are. The vaults are now all virtual, as is the impending business model. In short, banks are in the data and trust business. Now that data has been democratised, it’s only rational to assume that new players will emerge and do what banks do. With the tools of banking now being cheap, more peer-to-peer finance will emerge within the business of traditional banking.
.
As with many industries, the supply chain is being shortened. People are choosing to deal direct. Why? Because we can.
...
Like much of the change we’ve already seen in many industries, it won’t be about a new player coming in to knock over the incumbents by doing what they do. It will happen, and is happening, in much the same way as what we’ve seen in retail, media and other industries: fragment by fragment."[Moi ici: Outra vez o lago de nenúfares]
Recordar:


Trechos retirados de "The Great Fragmentation : why the future of business is small" de Steve Sammartino

segunda-feira, junho 13, 2016

Acerca da banca do futuro (parte II)

Parte I.
"Os bancos têm uma estrutura de custos muito grande. Estão metidos num tsunami e não é por culpa deles. Têm muitas agências bancárias para as necessidades, por exemplo. As fintech são uma ameaça, mas se a Google, a Amazon, o Facebook e a Apple (GAFA) começarem a fazer crédito ao consumo é uma chatice. As gerações mais novas mais depressa pedem um empréstimo ao Google do que a um banco.
...
O que podemos esperar da banca portuguesa nos próximos dez anos?A decisão mais rápida é colaborar com as fintech. Não há condições para comprar estas startups. Não fazer nada também não é solução, a tecnologia já demonstrou isso. A banca vai ter de perceber que as fintech têm um ritmo muito acelerado, em que o foco é o cliente."
Claro que o artigo cheira a publicidade encapotada mas é a vida, e não deixa de ser verdade. Os salami slicers esmagam os Bruce Jenner de cada sector.


Trecho retirado de "Jovens "mais depressa pedem um empréstimo ao Google do que a um banco”"

terça-feira, dezembro 02, 2014

Acerca do futuro dos bancos

Conjugar "Carlos Costa: "Os próximos tempos vão ser muito exigentes no ajustamento das redes" dos bancos":
"Para o governador, esse ajustamento de estrutura e serviços é fundamental para os bancos continuarem a reduzir custos. "O sistema está sobredimensionado para o crédito que concede e para o estádio tecnológico em que se encontra. A racionalização é necessária", justificou."
Com "Banks As Commodity Utilities In A New Payment World":
"payment processing is in danger of becoming a commodity, but the threats to incumbents span much wider than payments.
.
P2P lending is no longer limited to payday loans and consumer finance. Social Finance has already entered the student loan segment with over $1.3 billion in refinanced student loans and is targeting the first-time home buyers and the corresponding mortgages in its next move.
...
80 percent of the investments in the U.S. P2P market originate from private equity and hedge funds, where the latter uses P2P loans as a way to invest directly in the debt market without commercial banks as intermediaries.
.
At the same time crowdfunding platforms like Kickstarter are providing new funding options for capital-seeking businesses,"
Como dizia Reagan, caro Carlos Costa:
- You ain't seen nothin' yet 

sexta-feira, novembro 11, 2011

Chocante...

Há anos que decidi usar as notícias do quotidiano como uma forma de estudar e dissecar casos da vida real, para os relacionar com algumas linhas de pensamento da gestão, da estratégia, da ...
.
Hoje, recordei-me dessa decisão ao encontrar um texto que ilustra bem porque tantas e tantas empresas são reféns da proposta de valor do preço mais baixo.
.
Não, não se trata de mais uma PME comandada por um empresário com a 4ª classe, escrevo sobre os maiores bancos que operam em Portugal... os bancos com as suas sedes luxuosas, com os milhões de lucro que tiveram ao longo dos anos... e não foram capazes de investir no seu capital humano, e não foram capazes de acompanhar as melhores tendências de desenvolvimento das relações com os clientes.
.
E escrevo eu aqui sobre clientes-alvo, sobre proposta de valor... reparem:
.
"Esta semana, a meio da manhã, o cliente mistério entrou na CGD, o primeiro banco a ser confrontado com esta pergunta. Foi atendido por um comercial, que não estando a par de todas as ofertas, o encaminhou para um segundo funcionário. Mesmo sem perguntar qual o perfil do investidor, (Moi ici: Sim, eu sei, impressiona. O vendedor típico do século XX, um perfil mais do que obsoleto, deve ser dos tais que olha para o espelho e diz "4º secretário, um cargo muito importante". Nem uma tentativa de agir como consultor de compra!!! Tem um produto e há que o impingir ao potencial cliente. Nem uma tentativa para perceber qual o perfil do cliente, para depois usar um argumentário adequado. Não! Dispara logo a arma do preço... e quero eu que as PMEs comuniquem valor em vez de venderem preço... quantos milhões é que a CGD gasta por ano em formação?)  este bancário começou por sugerir um depósito a prazo com capital garantido (Depósito Crescente Mais a 3 Anos).
.
No decorrer da conversa, o funcionário revelou também que com um investimento superior, na ordem dos 100 mil euros, conseguiria negociar uma taxa de juro a rondar os 4,5%, mas apenas por um período de seis meses. Uma estratégia pouco persuasiva para quem tinha apenas disponível um quinto desse valor para investir. (Moi ici: Sim, eu sei, impressiona. o cliente fala e não é ouvido... é uma das piores mensagens que damos numa negociação, o sinal de que não estamos atentos ao que a outra parte diz)
...
Ao contrário do que o cliente-mistério estava à espera, foi também aconselhado o investimento em bolsa. "As acções bateram no fundo e esta é uma boa altura para investir parte do capital. Pode comprar da EDP", acrescentou.
Apesar dos mercados financeiros estarem em queda, os funcionários do Millenium BCP e do BES também tentaram convencer o cliente mistério a investir uma fatia dos 20 mil euros em acções dos respectivos bancos. (Moi ici: Nesta altura? Ao nível de um vendedor de carros em 2ª mão pouco, muito pouco escrupuloso. Especulo, só o poder do Estado deve ter protegido os bancos portugueses da entrada de bancos estrangeiros um pouco mais "user-friendly")
...
"Mas que garantias dá este produto?", perguntou o cliente-mistério, lendo no documento informativo que existe o risco de perda total ou parcial do capital investido em caso de evento de crédito. "No caso do BES há uma história com 140 anos", tentou tranquilizar a funcionária.  (Moi ici: Sem comentários... )
...
Apesar da concorrência e das estratégias comerciais para a captação de depósitos serem diferentes entre os funcionários dos bancos, há uma característica comum a todos eles: simpatia, cartões-de-visita e a promessa de um telefonema   (Moi ici: Treta do vendedor do século XX...) para saber se já decidiu em qual dos bancos vai investir. Em tempo de crise, a perseverança ainda é a melhor técnica para conquistar os clientes com dinheiro."

domingo, novembro 14, 2010

Conhecem a história do emigrante português...

Conhecem a história do emigrante português radicado na Suiça ou em França, e que todos os anos chega à sua terra-natal em Portugal com um valente carrão, sempre diferente, sempre novo e luzidio, a demonstrar o seu sucesso económico em terras distantes.
.
Muitas vezes trata-se de um carro...
.
.
.
.
alugado!
.
É alugado! Ninguém sabe, ninguém precisa de saber. A viagem é feita num carro novo, mais rápida e segura e, no fim, aconchega o ego.
.
Os lucros dos bancos são como este carro alugado. Interessa aos bancos, para transmitir solidez, para contagiar confiança que se propague aos sete ventos que os bancos subiram os seus lucros.
.
Os ignorantes e os demagogos, ouvem "LUCROS!!!" e associam lucros bancários a lucros de empresas não financeiras.
.
Assim como ao emigrante não lhe convém gritar, ou explicar humildemente "Não, em vez de usar o meu carro a fazer milhares de km, optei por alugar um carro novo", aos bancos não convém explicar o que é o lucro de uma empresa financeira... as pessoas podiam começar a desconfiar da sua solidez.
.
Só que neste jogo de sombras, os ignorantes e os demagogos podem fazer umas flores "Deputados do PS querem que Teixeira dos Santos responda quanto pagaria a banca com taxa de IRC comum"

segunda-feira, setembro 21, 2009

Os bancos...

... são uns tolos quando não emprestam dinheiro às empresas.
.
Dizem e escrevem os políticos e os comentadores.
.
Esquisito... pensava que o negócio dos bancos eram emprestar o nosso dinheiro depositado a criadores de riqueza.
.
Escreve o DN de hoje que "Crédito malparado das empresas duplica num ano"
.
Ah! Ainda bem que os políticos e os comentadores não têm todo o poder sobre o dinheiro que depositamos e que os bancos emprestam. Ufff!