


Algumas tendências envelheceram bem. O comércio electrónico tornou-se estrutural, a sustentabilidade ganhou uma importância muito maior e design, moda, diferenciação e marca são cada vez mais importantes. Portugal também não tentou ganhar à Ásia no jogo do volume e do baixo custo.
Ao reler o postal, encontrei uma ideia de que continuo a gostar:
"A colecção é a plataforma."
Imaginava então uma empresa de calçado a criar uma espécie de ecossistema à volta das suas colecções, permitindo que outros designers e produtores desenvolvessem acessórios complementares. Não aconteceu propriamente assim, mas talvez a pergunta fosse mais importante do que a resposta. No final do postal perguntava: quem deve liderar a plataforma, a empresa de calçado ou a loja?
Hoje faria a pergunta de outra maneira: quem controla a relação com o cliente, os dados sobre o cliente e a capacidade de transformar rapidamente esse conhecimento numa nova proposta de valor? Talvez seja aí que esteja uma parte crescente do poder na cadeia de valor.
Também houve coisas que não vimos bem. O sneaker, por exemplo, não se limitou a crescer: ajudou a apagar as fronteiras entre calçado desportivo, casual e até formal.
Podemos trabalhar de sneakers, viajar de sneakers ou ir jantar de sneakers. Há modelos baratos e modelos de luxo, modelos funcionais e modelos de moda, e alguns funcionam quase como objectos de colecção. A casualização da sociedade alterou aquilo que consideramos calçado apropriado para situações em que, há vinte anos, dificilmente imaginaríamos usar umas sapatilhas.
Talvez tenhamos gasto demasiado tempo a perguntar quanto iria custar o couro e pouco tempo a perguntar quanto couro iria o consumidor querer comprar. Parece uma pequena diferença, mas a primeira pergunta pressupõe que o mundo continua essencialmente igual; a segunda admite que o próprio mercado pode mudar.
E houve coisas que praticamente não vimos chegar. Vimos o comércio electrónico, mas não percebemos completamente o que significaria a combinação smartphone + Instagram/TikTok + influencers. O digital não criou apenas um novo canal de venda; passou a criar tendências, comunidades, marcas e nichos globais, ao mesmo tempo que aumentou brutalmente a velocidade a que essas tendências aparecem e desaparecem.
Também não previmos a pandemia. Claro que não tínhamos de prever um coronavírus, mas talvez devêssemos ter perguntado: e se durante alguns meses as lojas fecharem, partes da cadeia de abastecimento deixarem de funcionar ou milhões de pessoas passarem a trabalhar em casa? Em estratégia não precisamos de adivinhar o acontecimento que vai provocar o choque; precisamos de conhecer suficientemente bem o sistema para perceber onde é vulnerável.
E subestimámos a geopolítica. Durante décadas perguntámos qual era a cadeia de abastecimento mais eficiente; depois da guerra comercial EUA-China, COVID-19, Ucrânia, Mar Vermelho e tarifas, temos também de perguntar qual é a cadeia que continua a funcionar quando alguma coisa corre mal. Talvez proximidade, flexibilidade, rapidez e pequenas séries tenham hoje um valor que não aparecia completamente nas folhas Excel de 2016.
Na sustentabilidade acertámos na direcção, mas não na dimensão. Pensávamos sobretudo num consumidor mais preocupado com ambiente e condições de produção; dez anos depois falamos também de regulação, circularidade, emissões, materiais, rastreabilidade e requisitos transmitidos ao longo da cadeia de fornecimento.
E agora temos a inteligência artificial. Se hoje escrevesse Footwear Consumer 2040, não perguntaria apenas como usar IA para fabricar sapatos mais eficientemente. Perguntaria como vai alterar a descoberta das preferências dos consumidores, o design, os testes de conceitos, a previsão da procura, a personalização, a comunicação e a gestão das colecções. Talvez a maior transformação nem aconteça dentro da fábrica, mas entre o consumidor e a fábrica.
Então, acertámos ou falhámos? As duas coisas. Acertámos no digital, na sustentabilidade, na diferenciação e na necessidade de subir na escala de valor; subestimámos a casualização, as plataformas digitais, a geopolítica e a resiliência, e não vimos chegar algumas das forças que hoje parecem óbvias.
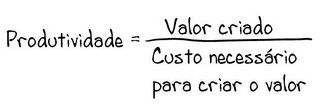
Talvez a principal lição destes dez anos seja outra. Fazer estratégia não é acertar no futuro; é fazer perguntas que nos impeçam de assumir que o futuro será apenas uma continuação do presente. Em 2016 perguntei quem iria controlar a plataforma. Em 2026 pergunto quem controlará a relação com o cliente e a capacidade de transformar conhecimento em valor.
Daqui a dez anos voltamos cá e vemos no que é que também me enganei.






Sem comentários:
Enviar um comentário