

Quem escreve neste blogue é um anónimo engenheiro da província.
Em Setembro de 2006 escrevi aqui um postal intitulado "Volume is vanity, profit is sanity". Depois, em 2008 li "Manage for profit not for market share".
No mundo de PME em que eu navegava na altura, PME que enfrentavam o choque chinês, este tema foi fundamental para moldar a minha visão do mundo económico e encontrar uma alternativa à concorrência perfeita da academia.
No passado dia 20, ontem, o FT publicou um artigo intitulado "Dark days Lindt brings back former chief as steep price rises hit demand for its chocolate":
"Lindt has replaced its chief executive and brought back his predecessor on an interim basis to help turn around the Swiss chocolate group as it struggles with falling demand for its pricey products.
...
Lindt's share price has fallen by more than a quarter this year as the company struggled to increase sales volumes after raising prices more than any other big chocolate maker. The company has increased prices 40 per cent since 2022 but achieved only 2 per cent volume growth over the same period, according to Barclays.
...
Weisskopf [Moi ici: O anterior CEO que vai reassumir o cargo provisoriamente] said his focus would be on restoring the European business to growth and building on continued strong performance in North America and Asia.
"We will invest significantly in our brands while improving our profitability," he said.
...
In Germany, Lindt's largest market, the company has started slashing prices after previous rises led to a slump in sales volumes."
Li o artigo e a primeira coisa que me veio à cabeça foi... o Evangelho do Valor. Preços a subir, quota de mercado a baixar, vendas a subir muito pouco, rentabilidade... O que terá acontecido ao lucro da Lindt? Perguntei ao ChatGPT e obtive:

"Os dados mostram uma subida contínua do lucro operacional. O lucro líquido de 2023 beneficiou de um efeito fiscal extraordinário de 69,7 milhões; sem esse efeito, teria sido de 601,7 milhões, tornando mais evidente a progressão dos resultados subjacentes."
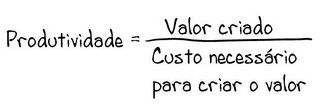
Como o Evangelho do Valor prega; uma empresa pode vender menos unidades e ganhar mais dinheiro se o aumento da margem por unidade compensar a redução da quantidade. E mais, o Evangelho do Valor explica também a assimetria: uma descida de preços pode exigir um aumento muito elevado do volume para preservar o lucro (o que será que vai acontecer à rentabilidade da Lindt na Alemanha? Quanto volume adicional terá a Lindt de vender para que cada redução de preço melhore efectivamente o lucro?).
Assim, este anónimo da província interroga-se: o que estará mesmo por trás da saída do CEO até agora? A observação do artigo, preços mais elevados e pouco crescimento dos volumes, não demonstra, por si só, que a estratégia tenha fracassado.
Talvez os accionistas saibam alguma coisa que este provinciano desconhece. Os lucros publicados contam o que aconteceu; as decisões de hoje também têm de considerar o que poderá acontecer amanhã. A Lindt pode estar a ganhar mais dinheiro enquanto perde a preferência de clientes que lhe farão falta no futuro. Mas também pode haver quem fique incomodado com o fraco crescimento dos volumes, mesmo quando o lucro aumenta.
Também não transformaria o Evangelho do Valor numa autorização para subir os preços indefinidamente. O cliente tem uma palavra a dizer. Mas gostava de conhecer as contas que sustentam os cortes de preços na Alemanha: que volume de vendas esperam recuperar e com que margem? O volume adicional necessário para compensar um desconto pode ser calculado. Conseguir que os clientes comprem esse volume já é outra conversa.
Accionistas pagãos ou provinciano totó? Por enquanto, fica a interrogação. Gostava de voltar a estas contas daqui a um ou dois anos e perceber se a Lindt recuperou vendas que reforçaram os lucros ou se sacrificou lucros para recuperar vendas. Até lá, continuo desconfiado quando me apresentam pouco crescimento dos volumes como prova suficiente de que uma estratégia falhou. Há hábitos que um engenheiro da província tem dificuldade em perder.






Sem comentários:
Enviar um comentário